
「買 0050 存著不賣,複利自然會幫你滾大。」
這句話我覺得只對了一半,提到複利投資,很多人腦中第一個浮現的畫面,是買進 0050 或幾檔熱門的高股息 ETF,然後想像資產隨時間越來越多,不過不少人的「存股複利」計畫,最後的結果和想像差了一大截。
單純「存股」和真正發揮「複利效應」之間,有三個常被忽略的落差,股息有沒有再投入、看的是殖利率還是總報酬、市場下跌時能不能照計畫執行,這三件事決定複利能不能發揮。
打個比方,複利像放置型手遊的掛機,角色放著就會慢慢練功,前提是不斷線、打到的寶物有裝回角色身上,掛得越久,升級越快。
延伸閱讀:如何增加收入?3 分鐘教你小額投資、定期定額技巧,無壓力滾出龐大複利!
複利的力量:一張圖看時間的影響
複利就是「利滾利」,本金賺到的報酬留在帳上,下一期連同本金一起再生報酬;單利只對本金計息,複利連過去的報酬也一起計息,兩者的差距隨年數拉大。
決定複利成果的變數是時間與報酬率,其中最常被低估的是時間。
下圖是兩位條件相同的上班族,一位很早就開始每月存 1,000 元,存 10 年就停手,之後不再投入;另一位晚 10 年才開始,每月同樣存 1,000 元,一路存到 65 歲退休。
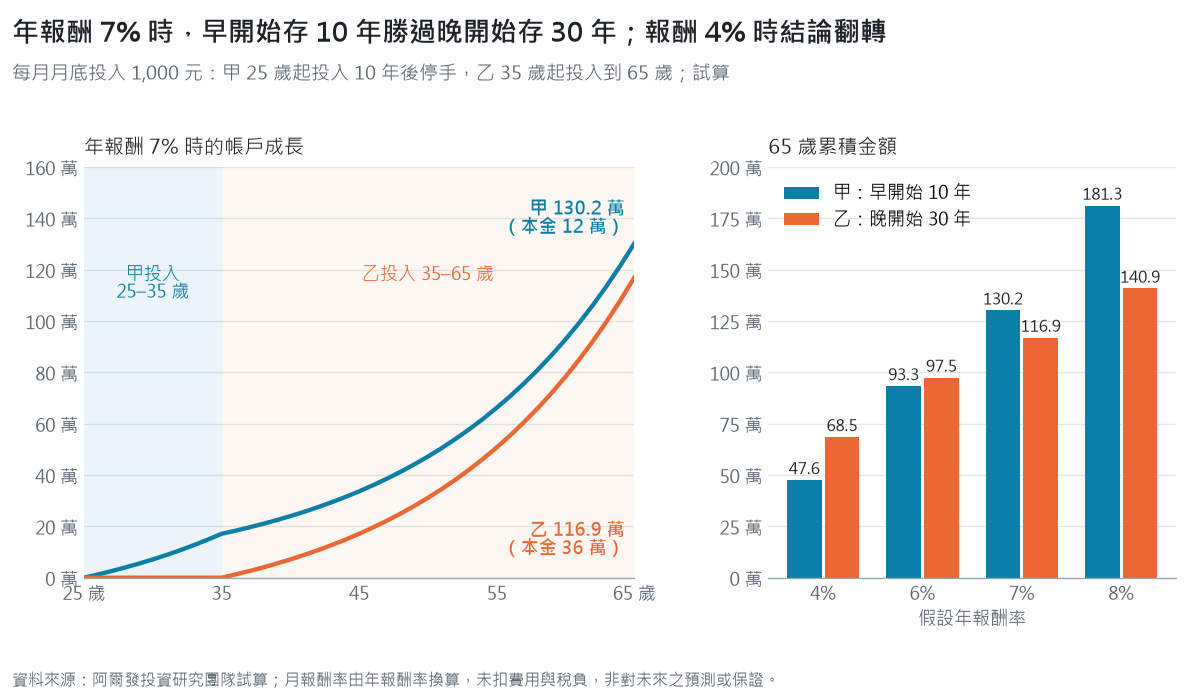
圖與表格採同一組假設(試算):甲 25 歲開始、投入 10 年;乙晚 10 年,35 歲開始投入到 65 歲;每月月底投入 1,000 元,年報酬率每年固定,未扣費用與稅負,65 歲結算。
| 年報酬率(假設) | 甲:25–35 歲投入 10 年,之後持有到 65 歲(投入 12 萬元) | 乙:35–65 歲連續投入 30 年(投入 36 萬元) |
|---|---|---|
| 4% | 約 47.6 萬元 | 約 68.5 萬元 |
| 6% | 約 93.3 萬元 | 約 97.5 萬元 |
| 7% | 約 130.2 萬元 | 約 116.9 萬元 |
| 8% | 約 181.3 萬元 | 約 140.9 萬元 |
資料來源:阿爾發投資研究團隊試算;月報酬率由年報酬率換算,情境試算為假設條件下之結果,非對未來之預測或保證。
年報酬率 7% 時,早開始的 10 年勝過晚開始的 30 年,甲投入的本金只有乙的三分之一,65 歲時還多出約 13 萬元,差別在於甲的錢多滾了 10 年。
用掛機來講,甲是早早開機、掛著不管,乙是晚上線、每天勤練,在 7% 的情境下,起跑的那十年,乙後來追不回來。
報酬率低時,結論會翻轉,年報酬率 4% 時,乙多存的本金讓他多出約 21 萬元,所以時間拉長複利的作用,報酬率決定作用有多大,兩者缺一不可。
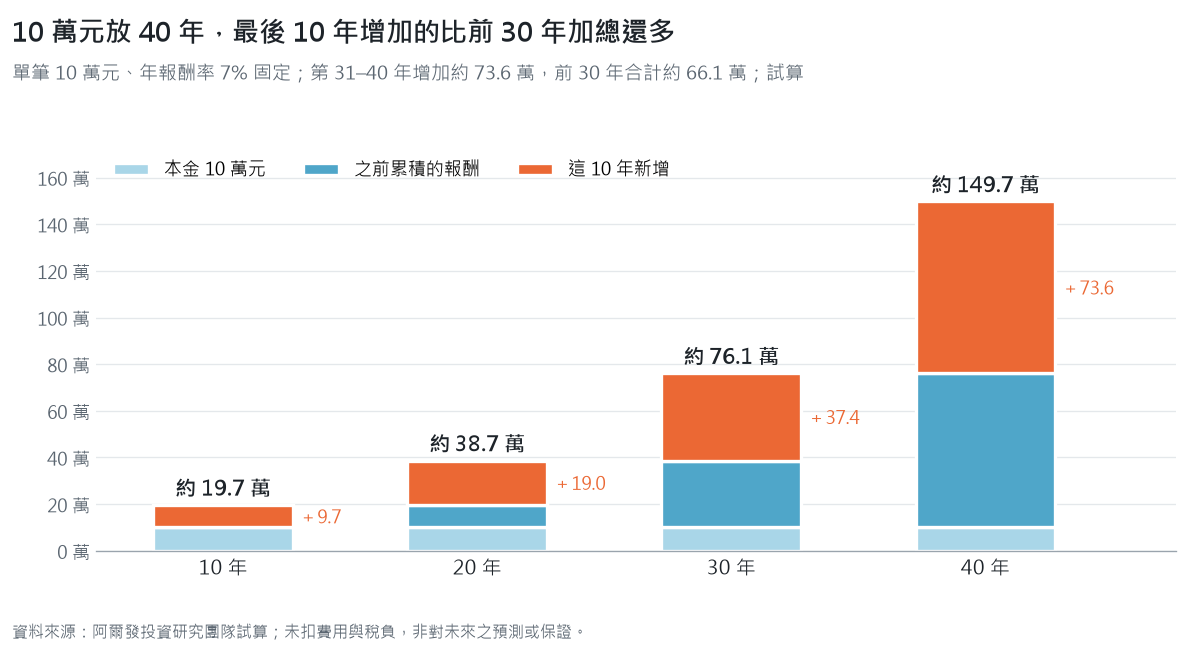
單筆投入也看得出時間的作用,以年報酬率 7% 試算,10 萬元放 40 年約 149.7 萬元,最後 10 年就增加約 73.6 萬元,比前 30 年加總的約 66.1 萬元還多,中途停下來,損失的正是成長最快的那幾年(掛到一半斷線,少掉的剛好是經驗值最多的那一段)。
每月只能存幾千元的小資族,例如月薪 3 萬元每月存 5,750 元,放定存與假設年化 5% 投資各要幾年存到 100 萬元,試算在《月薪3萬怎麼存錢?實領約2.88萬,先存2成》。
複利投資核心工具
複利的效果來自時間與收益再投入,少了任何一項都無法完整發揮,投資工具的選擇,決定再投入這一步做起來容不容易。
指數型 ETF (如 0050、VTI)
指數型 ETF 是實踐複利的常見基礎,它追蹤市場大盤,成分股高度分散,交易成本低、資訊透明,投資人用很低的成本就能買進一籃子公司,參與整體市場的長期經濟成長。
延伸閱讀:2025最新!ETF 是什麼?ETF 怎麼買?理財小白投資指數 ETF 的全攻略!
它的限制出現在配息之後,多數投資人收到 ETF 配息後,要「手動」把這筆錢再投入市場,這一步常因為金額太小、懶得處理或剛好忘記而沒有執行,複利就在這裡中斷(寶物掉在地上,沒撿起來裝備)。
另外,只投資 0050,代表資產 100% 曝險在台灣單一市場。
高股息個股/ETF (如 00878)
高股息工具能提供穩定的現金流,受到退休族和喜歡「有錢進帳」感覺的投資人歡迎,定期入帳的股息也確實讓人有成就感。
不過這類工具也是迷思最多的地方,過度追求帳面上的高殖利率,容易落入「賺了股息、賠了價差」的情況,個股的經營狀況可能隨時改變,一旦公司停止成長甚至衰退,原本的複利計畫也會跟著失效。
全球分散的自動化投資組合 (如阿爾發機器人理財)
前兩種工具都要投資人自己組合、自己執行再投入,自動化投資組合則把這些步驟交給系統處理,這也是阿爾發機器人理財這類自動化投資平台的主要功能。
阿爾發依投資人的目標與風險屬性,運用諾貝爾獎理論建立由全球分散、低成本的 Vanguard ETF 組成的投資組合,市場漲跌時的「自動再平衡」與收到配息後的「收益自動再投資」,都由系統依紀律完成。
金管會 2024 年放寬機器人理財的自動再平衡規範,投顧、券商與客戶簽妥三方契約後,投顧即可替客戶執行再平衡交易,不必每次再取得客戶同意[1],減少複利因人為疏忽而中斷的機會。
想知道這樣的配置適不適合你的目標與期間?
揭開存股複利的 3 大迷思
複利迷思一:領到高股息=高複利?
很多人以為殖利率越高,複利的效果就越好,不過複利的效果取決於「總報酬」,也就是「價差成長+股息收益」。
假設一檔股票股價 100 元,配息 5 元(殖利率 5%),一年後股價跌到 95 元,雖然拿到 5 元股息,總資產仍是 95+5=100 元,總報酬 0%,這樣的高股息並沒有讓資產成長,適合長期累積複利的資產,是本身有成長動能、能推動股價上漲,同時把部分盈餘以股息形式回饋股東的公司。
複利迷思二:只要「存」著不賣,複利就自動產生?
股息要重新投入,複利才會發生,如果把每年領到的股息拿去吃大餐、旅遊、犒賞自己,這筆錢就永遠離開了投資組合,賺到的只是「單利」。
打到的寶物拿去換零食,角色的等級就停在原地(大餐當然可以吃,只是要知道那一餐是從複利裡拿出來的)。
複利迷思三:複利計算機的結果 = 我的未來資產?
網路上的複利計算機,輸入每月投入金額、預期報酬率和年限,就能跑出上千萬的數字,讓人對未來充滿想像。
計算機算的是數學模型,投資人面對的卻是會波動的市場與自己的情緒,計算機假設未來數十年都能拿到固定不變的年化報酬率,而且投資人在市場崩盤 80% 時仍會照常持續投入,實際上,人面對虧損時的恐懼遠大於賺錢時的喜悅,多數人會在市場恐慌時停扣或賣出、在市場狂熱時才追高,這些行為會一再打斷複利的累積,攻略本上寫的滿級數值,前提是一次都沒斷線。
延伸閱讀:投資組合範例:10萬到100萬ETF怎麼配?5種股債對照表
發揮複利的 3 個實踐策略
複利策略一:專注「總報酬」,而非「高殖利率」
評估投資時改看「總報酬」,也要了解這家公司或這檔 ETF 的長期成長潛力,在投入金額與期間相同的前提下,總報酬率 7% 的成長股,長期累積的金額會高於總報酬率 3% 的高股息定存股。
複利策略二:建立自動化的「收益再投資」系統
對抗人性弱點,較有效的方法是讓投資流程盡量「自動化」,減少需要臨場判斷的步驟,除了研究券商是否提供股息再投資計畫(DRIP,Dividend Reinvestment Plan),也可以採用以自動化為設計核心的平台,例如阿爾發機器人理財內建自動再投資機制,投資組合產生的收益都會重新投入。
複利策略三: 透過全球資產配置,讓複利更穩健
別把所有資金都放在台灣單一市場,穩健的複利計畫建立在全球多元分散的基礎上,持有不同國家、不同產業、不同資產類別(股票、債券)的投資組合,可以在單一市場下跌時降低整體資產的波動。
阿爾發採用基於諾貝爾獎得主理論的現代投資組合理論,將資金分散投資到美股(VTI)、已開發市場(VEA)、全球債券(BNDW)等 ETF,讓投資組合在不同市場環境下都能維持較穩定的累積。
延伸閱讀:資產配置是什麼?如何使用阿爾發理財機器人協助資產配置?
我的想法
我覺得複利最難的部分從來不在數學,公式國中就教過了,難的是讓它不中斷。
存股的人常把心思放在挑哪一檔,挑完之後,股息花掉、下跌時停扣、上漲時加碼,這幾個小動作加起來,對複利的傷害,說實在,常常比選錯標的還大。
殖利率和總報酬這兩個數字,我會先看後者,畢竟股價跌 5 元、配息 5 元,帳上就是原地踏步,拿到股息的感覺再好,也只是左手換右手。
時間這一項,前面的表格已經算得很清楚,7% 的情境下,早開始的 10 年贏過晚開始的 30 年,不過 4% 時又翻轉,所以我不太相信只靠時間或只靠報酬率的說法,兩個都要顧。
計算機跑出來的上千萬,我覺得當作方向就好,未來數十年的報酬會是多少,沒有人知道,能掌握的只有開始的時間,和不斷線。
掛機的訣竅,就是別手癢去關掉它。
先算一次,再決定怎麼配
輸入金額、期間與目標,看股債比例與可能的報酬範圍;試算結果僅供參考,不代表未來績效
複利投資常見問題
Q1: 複利投資的本金需要很多嗎?
不需要,複利的效果主要來自時間,越早開始,累積的時間越長,以阿爾發機器人理財的定期定額方案為例,每月最低 100 美元(約新台幣 3,200 元,以 2026 年 10 月 9 日匯率 1 美元兌 31.94 元換算[2])就能開始投資全球組合。
Q2: 投資 0050 和使用阿爾發機器人理財有什麼不同?
0050 是單一市場的指數型 ETF,只代表台灣的龍頭企業,配置與執行要投資人自己決定;阿爾發機器人理財依投資人的目標與風險屬性,建立包含全球股票、債券的完整投資組合,後續的監控與再平衡由系統依紀律代為執行。
Q3: 阿爾發的費用會不會吃掉我的複利成果?
對長期複利影響大的,除了可預期的管理費用,還有投資人因恐慌、貪婪而犯下的決策錯誤,阿爾發不以最低成本為訴求,費用買到的是一套協助投資人照計畫執行、避免追高殺低的自動化系統,詳細收費方式可以參考阿爾發的官方說明。
Q4: 複利的力量有多大?
以試算來看,每月投入 1,000 元、年報酬率 7%,25 歲起存 10 年後停手,65 歲約 130.2 萬元,35 歲起連存 30 年約 116.9 萬元,前者本金只有後者的三分之一;若年報酬率只有 4%,晚開始多存的本金會反超,所以複利的力量同時取決於時間與報酬率(試算,未扣費用與稅負,非對未來之預測或保證)。
讓專業的來,啟動你的自動複利計畫
真正的複利投資,比「買進並持有高股息股票」多了幾件事,用「總報酬」評估投資,再透過「自動化」與「全球配置」,讓計畫被紀律地執行。
道理不難懂,難的是執行,意志力時常動搖,把再投入與再平衡交給系統處理是一種做法,阿爾發機器人理財的定期定額也是從第一筆開始,這也是「被動投資,主動人生」的意思。
立即啟動個人財富計畫
參考文獻
- [1] 廖珮君(2026 年 1 月 20 日)。金管會力推奏效 機器人理財朝200億元邁進。經濟日報。https://money.udn.com/money/story/5613/9275772
- [2] Board of Governors of the Federal Reserve System. (2026). Taiwan dollars to U.S. dollar spot exchange rate (DEXTAUS) [Data set]. FRED, Federal Reserve Bank of St. Louis. Retrieved October 19, 2026, from https://fred.stlouisfed.org/series/DEXTAUS
重要聲明
本文由阿爾發證券投資顧問股份有限公司編製,僅供參考,不構成任何金融商品之要約、招攬或推介,亦非針對特定投資人之個別投資建議;投資人應依自身財務狀況、投資目標與風險承受度審慎評估,並自行承擔投資風險。文中試算為假設條件下之結果,未扣除費用與稅負,不代表任何實際帳戶績效,亦非對未來之預測或保證。過去績效不代表未來表現。阿爾發證券投資顧問股份有限公司 115金管投顧新字第019號