
薪水要給夠,不過給夠之後,決定人走不走的是別的東西。
BCG 調查全球 20 萬名工作者的工作偏好,「薪酬」排第 4 名,排在同事關係、主管關係與工作生活平衡之後[1]。
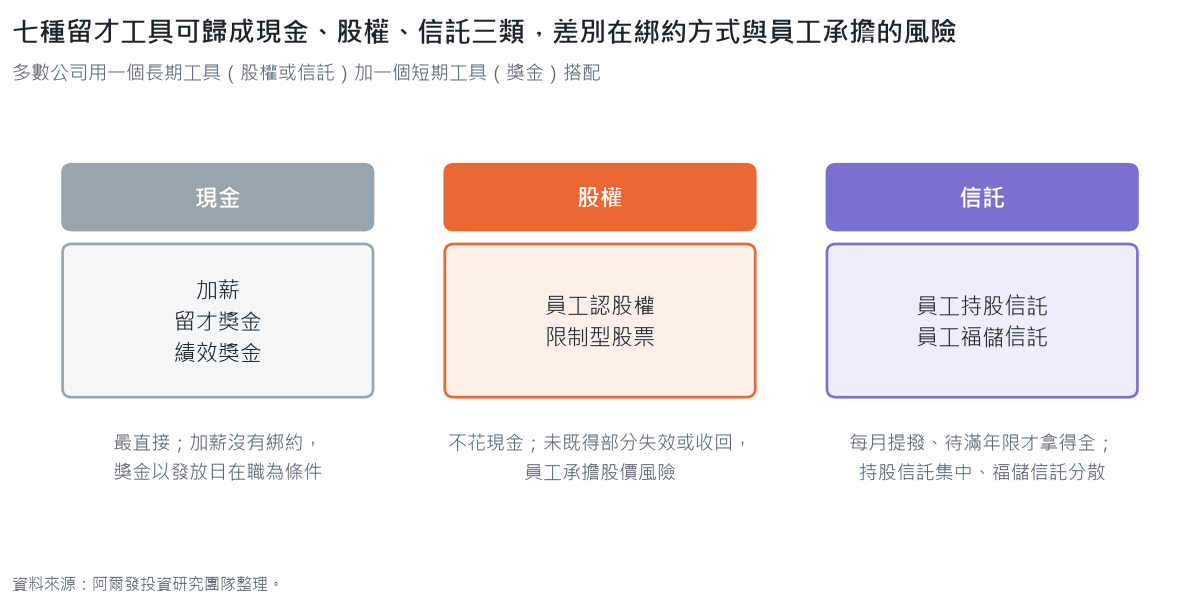
企業留才計畫,就是把這些「別的東西」和薪酬一起,設計成員工看得見、算得出、有年限的一套制度,常用的工具有七種:加薪、留才獎金、績效獎金、員工認股權、限制型股票、員工持股信託、員工福儲信託。
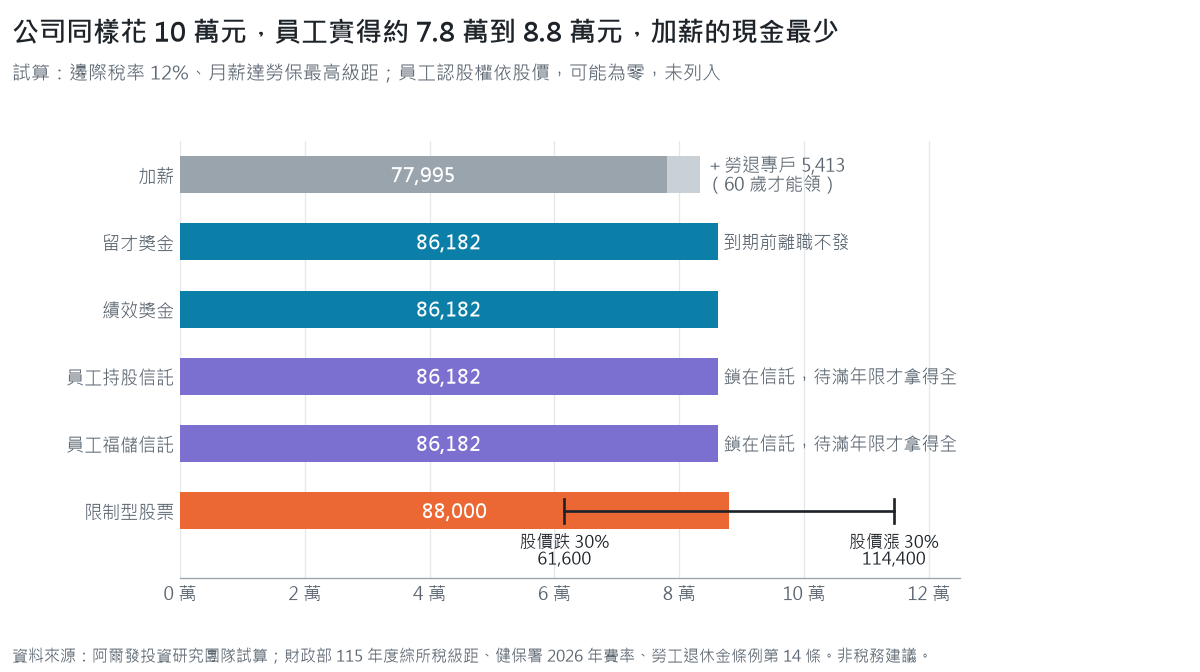
同樣每人每年 10 萬元預算,員工實際拿到的約 7.8 萬到 8.8 萬元(試算),所以各工具真正的差別不在金額,在綁住人的時間、離職怎麼處理,以及員工承擔的風險。
打個比方,好的留才計畫有點像航空公司的里程會員,旅客看得到自己累積了多少哩程、知道升等要飛幾趟、相信航空公司會照規則兌換,所以下次訂票,很自然又選了同一家。
關鍵數據
| 數據 | 值 | 日期 | 來源 |
|---|---|---|---|
| 薪酬在全球工作偏好的排名 | 第 4 名(前三:同事關係、主管關係、工作生活平衡) | 2021-03-31 發布(2020 年調查,208,807 人) | BCG《Decoding Global Talent 2021》[1] |
| 離職者覺得不被組織重視 | 54% | 2021-09-08 | McKinsey《Great Attrition or Great Attraction?》[2] |
| 離職者覺得不被主管重視 | 52% | 2021-09-08 | 同上[2] |
| 替換一名員工的成本 | 年薪的 0.5 到 2 倍(保守估計) | 2019-03-13 | Gallup[3] |
| 員工獎酬股票全年緩課額度 | 1,000 萬元(原 500 萬元) | 2027-01-01 起適用 | 產業創新條例第 19 條之 1(2026-09-30 修正)[4] |
企業留才計畫是什麼
企業留才計畫(retention plan)是公司為了留住特定員工,把薪酬、獎金、股權與長期儲蓄工具組合起來的一套制度,通常寫明三件事,給誰、給多少、要待多久才拿得到。
它和一般福利的差別在「條件」,一般福利人人有、隨時可走,留才計畫有服務年限或績效條件,提前離開就拿不到或拿不全(就像哩程還沒累積到門檻就換航空公司,前面飛的都不算數)。
為什麼加薪留不住人:三份調查怎麼說
加薪有用,但只在一個條件下,員工覺得自己的薪水低於市場,不滿主要來自「被低估」,而非「看不到未來」,薪資校正到市場水準之後,再加錢的效果就快速遞減。
McKinsey 2021 年調查美國、澳洲、加拿大、英國、新加坡五國過去半年離職的人,過半說覺得不被組織或主管重視、51% 說缺乏歸屬感,同一份調查裡的雇主,多數卻以為員工是為了薪酬、工作生活平衡與身心健康而走[2],雇主和員工對離職原因的認知,差了一大段。
BCG 的全球調查得到相近的結論,薪酬排在同事關係、主管關係與工作生活平衡之後[1],台灣目前缺少同口徑的公開調查,勞動部的勞工生活及就業狀況調查以工作滿意度與職涯規劃為主,沒有可以和 BCG、McKinsey 直接比較的離職原因排名。
離職的代價常被低估,Gallup 估計替換一名員工的成本是年薪的 0.5 到 2 倍,而且自稱是保守估計[3]。
一位年薪 100 萬元的業務主管離開,招募、交接、新人上手的損失約 50 萬到 200 萬元(試算),乘上過去三年的離職人數,再對照留才預算,多數老闆會發現兩邊不成比例。
還有三個常見的錯覺,可以一起檢查:
- 「我們薪資在市場前段班」:兩年前做的薪資調查,今天未必還準,定期校正薪資只是守住門檻,還稱不上留才策略
- 「我們教育訓練預算很充足」:員工在意的是學完之後有沒有位置,訓練和職涯路徑脫節,學習只會讓人更快找到下一份工作
- 「我們離職率不高」:離職率只看已經走的人,還在、但已經不投入的「安靜離職」者,會在外部機會變好時一起離開,最便宜的預警方式是定期的留任面談(stay interview),直接問員工什麼會讓他留下、什麼會讓他離開
七種留才工具比較表
| 工具 | 怎麼運作 | 公司成本 | 員工實得 | 課稅 | 離職處理 |
|---|---|---|---|---|---|
| 加薪 | 調高月薪,之後每年持續 | 每年固定增加;勞退 6% 與健保雇主負擔跟著增加 | 每月現金,最直接 | 員工:薪資所得;公司:薪資費用 | 沒有綁約,隨時可走 |
| 留才獎金(retention bonus) | 約定在某日仍在職,發一筆現金 | 一次性;可分期 | 到期一筆現金 | 員工:薪資所得;公司:薪資費用 | 到期前離職不發;已發可約定追回 |
| 績效獎金 | 依個人或公司績效發放 | 隨績效變動 | 現金,金額不固定 | 員工:薪資所得;公司:薪資費用 | 通常以發放日在職為條件 |
| 員工認股權 | 給員工在未來以約定價格認購公司股票的權利 | 不付現金;依會計準則於既得期間認列費用,股東權益被稀釋 | 股價高於認購價才有價值,可能為零 | 員工:執行時(時價-認股價)為其他所得,可選緩課;公司:既得期間認列薪資費用 | 未既得部分失效;依辦法規定 |
| 限制型股票(限制員工權利新股) | 先發股票,達服務或績效條件才解除限制 | 不付現金;既得期間認列費用、稀釋 | 股票,價值隨股價變動 | 員工:可處分日(時價-認購價)為其他所得,可選緩課;公司:既得期間認列薪資費用 | 未達既得條件,公司依辦法收回 |
| 員工持股信託 | 員工每月自提,公司相對提撥獎勵金,信託定期買進自家股票 | 每月獎勵金加信託管理費 | 自家公司股票 | 員工:公司獎勵金為當年度薪資所得,股利併入綜合所得;公司:薪資費用 | 退出時返還信託財產;公司獎勵金部分可依年資約定領回比例 |
| 員工福儲信託 | 結構同上,但信託資金投資可分散的資產組合 | 每月獎勵金加信託管理費 | 分散投資的長期資產 | 同員工持股信託 | 同上,依信託契約與年資約定 |
稅務依據:薪資所得與其他所得依所得稅法第 14 條;員工認股權與限制型股票的緩課依產業創新條例第 19 條之 1[4];公司費用認列依營利事業所得稅查核準則第 71 條薪資支出與財政部相關解釋令[5];持股信託獎勵金的課稅依受託銀行公開說明[6],個案以所在地國稅局認定為準。
想看其他企業怎麼設計留才方案?
同一筆 10 萬元:公司成本與員工實得試算
假設公司每人每年拿出 10 萬元(公司總成本),員工月薪已達勞保最高投保級距,綜合所得稅邊際稅率 12%(115 年度所得淨額 61 萬到 138 萬元級距[7]),獎金未超過補充保費門檻,股票價格在既得時不變,數字為試算,不構成稅務建議。
| 工具 | 公司總成本 | 其中社會保險或補充保費 | 員工稅前 | 員工稅與保費 | 員工實得 | 備註 |
|---|---|---|---|---|---|---|
| 加薪 | 100,000 | 勞退 6%+健保雇主負擔 4.84%:9,779 | 90,221 | 所得稅 10,827+健保自付 1,399 | 現金 77,995+勞退專戶 5,413 | 勞退專戶 60 歲才能領 |
| 留才獎金 | 100,000 | 雇主補充保費 2.11%:2,066 | 97,934 | 所得稅 11,752 | 86,182 | 有綁約;到期才拿 |
| 績效獎金 | 100,000 | 同上:2,066 | 97,934 | 所得稅 11,752 | 86,182 | 金額隨績效 |
| 員工認股權 | 100,000(會計費用) | — | 依股價 | 執行時課其他所得,可緩課 | 0 到數倍 | 股價低於認購價時價值為零 |
| 限制型股票 | 100,000(會計費用) | — | 100,000 | 所得稅 12,000(未選緩課) | 88,000 | 股價跌 30% 時約 61,600;漲 30% 約 114,400 |
| 員工持股信託 | 100,000 | 雇主補充保費 2.11%:2,066 | 97,934(進信託) | 所得稅 11,752(自付) | 信託內 97,934 股票,扣稅後約 86,182 | 錢鎖在信託、隨自家股價變動 |
| 員工福儲信託 | 100,000 | 同上:2,066 | 97,934(進信託) | 所得稅 11,752(自付) | 信託內 97,934 分散資產,扣稅後約 86,182 | 錢鎖在信託、隨市場變動 |
計算方式:加薪的雇主負擔=勞退提繳 6%+健保 5.17% × 雇主 60% × 1.56 人(本人加平均眷口 0.56)=10.84%,所以 100,000 ÷ 1.1084=90,221,員工健保自付 5.17% × 30%;獎金類的雇主補充保費=2.11%,100,000 ÷ 1.0211=97,934,健保費率與眷口數依健保署 2026 年公告[8],勞退提繳 6% 依勞工退休金條例第 14 條。
試算結果有三點:
- 現金類工具的員工實得差不多,加薪最低,因為每加一元薪水,公司還要多付社會保險,不過加薪是每年持續的成本,獎金是一次性
- 股票類工具不花現金,但員工實得最不確定,限制型股票在股價不變時員工拿得最多,股價下跌時則最少,員工認股權甚至可能歸零
- 信託類工具和獎金的稅負一樣,差別是錢先鎖進信託、要待滿年限才拿得全,所以留才效果比一次性獎金長
依公司處境怎麼選
| 公司處境 | 主要難題 | 可以優先考慮 | 要注意 |
|---|---|---|---|
| 新創(未上市、現金緊) | 薪資比不過大公司 | 員工認股權、限制型股票 | 未上市股票沒有流動性,員工要等到上市或併購才能變現;時價用每股淨值計算[4] |
| 成長期中小企業 | 關鍵人才被挖角 | 留才獎金(綁 2~3 年)加員工福儲信託 | 不要只靠一次性獎金;獎金到期日就是離職高峰的風險點 |
| 上市櫃公司 | 全體員工與核心人才並存 | 核心人才用限制型股票,全體員工用持股信託或福儲信託 | 2027 年起緩課額度 1,000 萬元,年度獎酬超過 500 萬元的員工影響最大[4] |
| 傳統產業 | 年資長、平均年齡高、在意退休 | 員工福儲信託、加薪校正到市場水準 | 員工流動性需求高,信託的年資條件要清楚、說明要簡單 |
留才獎金怎麼設計
留才獎金(retention bonus)是最常被用、也最常被用錯的工具,設計時要回答四個問題:
- 給誰:只給離開會造成明顯損失的人,例如掌握關鍵客戶或技術的人、併購整合期間的主管,人人有份就變成年終獎金
- 給多少:依替換成本與市場行情決定,沒有通用比例,金額要大到員工離開時會覺得可惜
- 綁多久:常見是在某個專案結束、併購完成或一到三年後發放
- 怎麼發:一次發完,到期日就是離職風險最高的一天,分期發放,或搭配長期工具,可以把風險攤開,已發放的獎金若約定提前離職要返還,要寫進書面協議,勞動部 2026 年 6 月 5 日提醒,返還金額應依未履行的服務期間按比例計算,不得要求全額返還[10]
綁約年限的法律界線、扣繳與補充保費、一次發和分期發的試算,見留才獎金怎麼發。
福利越多不一定留得住人
很多公司的直覺是福利項目越多,員工越不想走,員工記得的卻往往是「這家公司讓我的未來比較確定」,項目有幾個反而記不清楚。
一張列了十五項福利的清單,如果員工說不出自己累積了多少、要待多久才拿得到,效果可能不如一項說得清楚的長期儲蓄制度(會員權益印了一整本手冊,旅客真正在意的,往往只是哩程查得到、換得到)。
所以留才計畫的重點在三件事,不在工具多:員工看得到自己累積了多少(每年一份對帳單或試算)、知道要達成什麼條件、相信公司會照規則兌現,工具設計得再好,沒有被員工理解,就只是帳面上的費用。
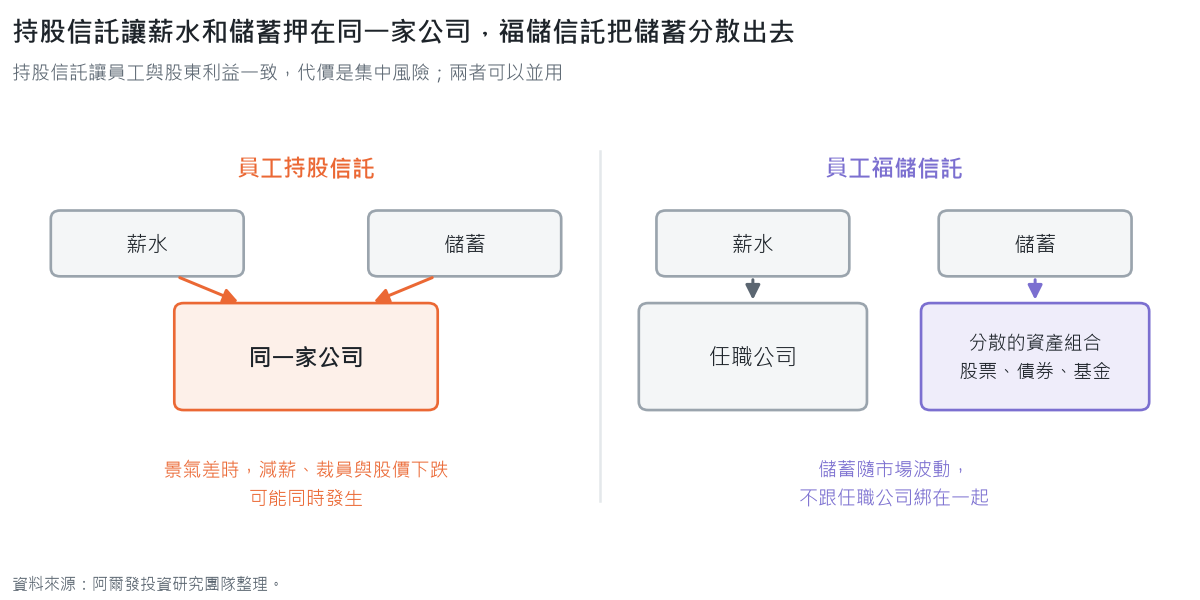
另一個容易被忽略的是員工持股信託的集中風險,持股信託與限制型股票都讓員工持有自家公司股票,對公司是利益一致,對員工卻是雙重押注,薪水來自這家公司,儲蓄也押在這家公司。
公司景氣好時兩者一起好,景氣差時可能同時遇到減薪、裁員和股價下跌,產業創新條例的緩課與「持股並服務滿二年」規定也鼓勵員工長期持有[4],更放大了這個集中度。
這也是持股信託和福儲信託的根本差別:
| 員工持股信託 | 員工福儲信託 | |
|---|---|---|
| 信託資金投資什麼 | 自家公司股票 | 可分散投資的資產組合(股票、債券、基金等) |
| 誰可以實施 | 以上市櫃公司為主 | 一般企業、學校、機關團體都可以 |
| 對公司的意義 | 員工與股東利益一致 | 員工長期財富累積、退休準備 |
| 員工主要風險 | 集中在單一公司 | 隨市場波動,依配置分散 |
兩者可以並用,常見的做法是核心人才給股票,全體員工給一個能分散投資的長期儲蓄制度,兩邊加起來,員工的財富才不會全部綁在同一家公司。
設計企業留才計畫的五個步驟
- 盤點現況:過去三年離職的是哪些人、在哪個年資離開、離開的原因,用 Gallup 的 0.5 到 2 倍年薪估算替換成本[3],離職率與新人留任率的算法和各行業對照,見離職率怎麼算
- 定目標族群:分成全體員工與關鍵人才兩群,兩群的工具與預算分開設計
- 選工具組合:一個長期累積工具(股票或信託)加一個短期工具(留才獎金或績效獎金),依公司處境挑選
- 確認法規與稅務:股票類工具要經股東會或董事會決議並依證券法規辦理,緩課申報、獎勵金扣繳與費用認列最好請會計師確認[4][5]
- 說明與追蹤:辦員工說明會,每年給員工一份累積對帳,每年檢討一次離職資料,看計畫有沒有改變結果;上市公司的參與率與提撥數字,也要寫進永續報告書的 GRI 201-3(退休金)與 401-2(全職福利),對照方式見永續報告書的員工福利怎麼寫
我的想法
我覺得多數公司的留才問題,不是預算不夠,是員工看不見自己累積了什麼。
試算那張表看下來,同樣 10 萬元,員工實得落在 7.8 萬到 8.8 萬元之間,七種工具在金額上其實差不多,真正拉開距離的,是綁多久、離職怎麼算、風險由誰扛,這幾件事寫不清楚,錢花了也留不住人。
我印象最深的是 McKinsey 那個 54%,覺得不被組織重視的人,加薪買不回來,雇主卻多半以為人是為了錢走的,這個落差說實在比任何工具的選擇都重要。
另一件我比較在意的是集中,法人客戶會議上常被問到「讓員工持股不是最能綁人嗎」,我覺得綁人和讓員工的財富全押在同一家公司是兩回事,核心人才給股票,全體員工給一個能分散的長期儲蓄,兩邊加起來比較穩。
回到里程會員的比喻,旅客留下來,靠的不是手冊上的權益有幾頁,是每次登入都查得到自己的哩程,也相信換得到。
你的公司,員工查得到自己累積了多少嗎?
阿爾發提供什麼
阿爾發投顧提供員工福儲信託的資產配置顧問服務,2025 年 11 月與信託銀行合作推出顧問式員工福儲信託[9]。
各項工具與步驟另有專文:
三種長期工具:
- 福儲信託導入前 HR 最常問的問題:員工福儲信託是什麼?HR 最常問的 24 個問題
- 持股信託的優缺點、股利與離職領回:員工持股信託是什麼?
- 2027 年起緩課額度提高後,員工酬勞股票年底發還是明年發:員工獎酬股票緩課上限提高到 1,000 萬元
工具細節:
- 綁多久、提前離職要不要還、怎麼課稅:留才獎金怎麼發
- 課稅時點、離職收回、股價下跌誰歸零:限制型股票和員工認股權差在哪
- 勞退 6% 之外的四種加碼方式:企業退休金方案
盤點與說服:
- 步驟一的盤點,公式與各行業退出率:離職率怎麼算
- 同一筆預算給薪水還是給福利:加薪還是福利
- 員工最想要的福利和企業實際給的:台灣企業福利調查
- 把福利講成員工留下的理由:員工價值主張(EVP)是什麼
- 董事長觀點:當人才比訂單更難搶,企業下一場競爭在「留才」
企業留才策略指南
《企業留才策略指南:2026 員工財務健康趨勢報告》,加入官方 LINE 即可免費領取
常見問題
企業留才計畫有哪些做法?
常用的有七種:加薪、留才獎金、績效獎金、員工認股權、限制型股票、員工持股信託、員工福儲信託,可以歸成現金、股權、信託三類,多數公司會用一個長期工具加一個短期工具搭配,七種全做的很少。
留才獎金要課稅嗎?員工提前離職要退回嗎?
留才獎金屬於員工的薪資所得,併入當年度綜合所得稅,公司列薪資費用,提前離職要不要返還已領的部分,要看雙方簽的書面協議,沒有約定就難以追回,有約定也只能依未履行的期間按比例返還(勞動部 2026-06-05)[10]。
限制型股票員工離職怎麼辦?
還沒達到既得條件的部分,通常由公司依發行辦法收回,已既得並選擇緩課的股票,若沒有持股並服務滿二年就轉讓,以全部轉讓價格課稅,滿二年則以取得時價與轉讓價格取低者課稅[4],完整對照見限制型股票和員工認股權差在哪。
員工持股信託的缺點是什麼?
最大的缺點是集中風險,員工的薪水和儲蓄都綁在同一家公司,另外公司獎勵金在提撥當年就算員工薪資所得,員工要先繳稅,錢卻鎖在信託裡[6]。
中小企業沒有股票,可以做留才計畫嗎?
可以,未上市公司可以從留才獎金與員工福儲信託開始,福儲信託不限上市櫃公司,投資標的也不必是自家股票。
參考文獻
- Boston Consulting Group. (2021, March 31). Decoding global talent 2021, part 2: Decoding global work preferences. https://web-assets.bcg.com/93/03/2567898243cd9e75de3f1641f72b/bcgxcadremploi-decoding-global-talent-2021.pdf
- De Smet, A., Dowling, B., Mugayar-Baldocchi, M., & Schaninger, B. (2021, September 8). Great attrition or great attraction? The choice is yours. McKinsey Quarterly. https://www.mckinsey.com/featured-insights/diversity-and-inclusion/great-attrition-or-great-attraction-the-choice-is-yours
- McFeely, S., & Wigert, B. (2019, March 13). This fixable problem costs U.S. businesses $1 trillion. Gallup. https://www.gallup.com/workplace/247391/fixable-problem-costs-businesses-trillion.aspx
- 產業創新條例第 19 條之 1(2026 年 9 月 30 日修正)。全國法規資料庫。https://law.moj.gov.tw/LawClass/LawSingle.aspx?pcode=J0040051&flno=19-1
- 財政部(無日期)。營利事業所得稅查核準則第 71 條。財政部主管法規共用系統。https://law-out.mof.gov.tw/
- 永豐銀行(無日期)。員工持股信託。https://bank.sinopac.com/sinopacBT/webevents/truststockesop/index.html
- 財政部(2025 年 11 月 27 日)。公告 115 年度綜合所得稅免稅額、扣除額及課稅級距。https://www.mof.gov.tw/
- 衛生福利部中央健康保險署(2026 年)。保險費負擔金額表:公、民營事業、機構及有一定雇主之受僱者(115.1.1 生效;平均眷口數 0.56 人)。https://www.nhi.gov.tw/ch/cp-19418-9eefb-2576-1.html
- 工商時報(2025 年 11 月 21 日)。顧問式員工福儲信託相關報導。https://www.ctee.com.tw/news/20251121701557-430503
- 中央通訊社(2026 年 6 月 5 日)。勞動部:最低服務年限返還金不可要求全額。https://www.cna.com.tw/news/ahel/202606050224.aspx
重要聲明
本文由阿爾發證券投資顧問股份有限公司編製,僅供參考,不構成任何金融商品之要約、招攬或推介,亦非針對特定投資人之個別投資建議或稅務意見;稅務規定以主管機關公布之法規、子法與函令為準,實際適用請洽會計師。文中情境試算為假設條件下之結果,非對未來之預測或保證。阿爾發證券投資顧問股份有限公司 115金管投顧新字第019號