
黑色星期一是 1987 年 10 月 19 日的美國股市崩盤:道瓊指數單日跌 508 點、跌幅 22.6%[1][2]。
黑色星期一的英文是 Black Monday,指的是道瓊工業平均指數這一天的崩跌,單日跌幅比 1929 年大崩盤最慘的一天還深[2],那一天之前,很少人相信道瓊指數會在一天內跌掉一成,結果實際跌幅是兩成多。
上一次出現雙位數單日跌幅,要回到將近 60 年前的 1929 年 10 月 28 日與 29 日,兩天分別下跌近 13% 與近 12%[2]。
1987 年事前並非沒有訊號,股價在七個月內上漲 44%、10 年期美債殖利率突破 10%、崩盤前一週已連續重挫,不過同樣的訊號在其他年份出現時,多數沒有變成崩盤。
用飛行來比喻,前兆像雷達上的雲,雲每天都有,真的長成風暴的很少,飛行員靠的是事先練熟的應變程序,沒辦法每朵雲都繞開(這段歷史留下來的也是準備的方式,預測的方法並沒有留下來)。
1987 年股災可以先記三件事:
- 1987 年 10 月 19 日道瓊單日跌 22.6%,但全年仍以小幅上漲作收,市場在兩年內就回到崩盤前高點[1][3]
- 1987 年股災原因:投資組合保險與程式交易造成連鎖賣壓,加上賣單湧出時市場上沒有買家[1][4]
- 股市崩盤前兆多半事後才看得清;美國投資人調查中,大家估計「半年內大崩盤」的機率中位數 10%,歷史頻率僅 1.7%[5]
1987年股災關鍵數據
| 項目 | 數值 | 日期 | 來源 |
|---|---|---|---|
| 道瓊單日跌幅 | −508 點(−22.6%) | 1987-10-19 | Federal Reserve History[1] |
| 道瓊崩盤前一交易日跌幅 | −108.35 點(−4.6%) | 1987-10-16 | Federal Reserve History[1] |
| 道瓊 10/13 收盤至 10/19 收盤 | −769 點(約 −31%) | 1987-10-13~10-19 | 布雷迪委員會報告[4] |
| 道瓊崩盤前七個月漲幅 | 約 +44% | 1987 年初~8 月下旬 | Federal Reserve History[1] |
| 10 年期美債殖利率 | 7.18% → 10.23% | 1987-01-02 → 1987-10-16 | FRED[6] |
| 香港股市 | 停市 4 天,復市當日恒生指數再跌約 33% | 1987-10-20~10-26 | HKMA[7]、SCMP[8] |
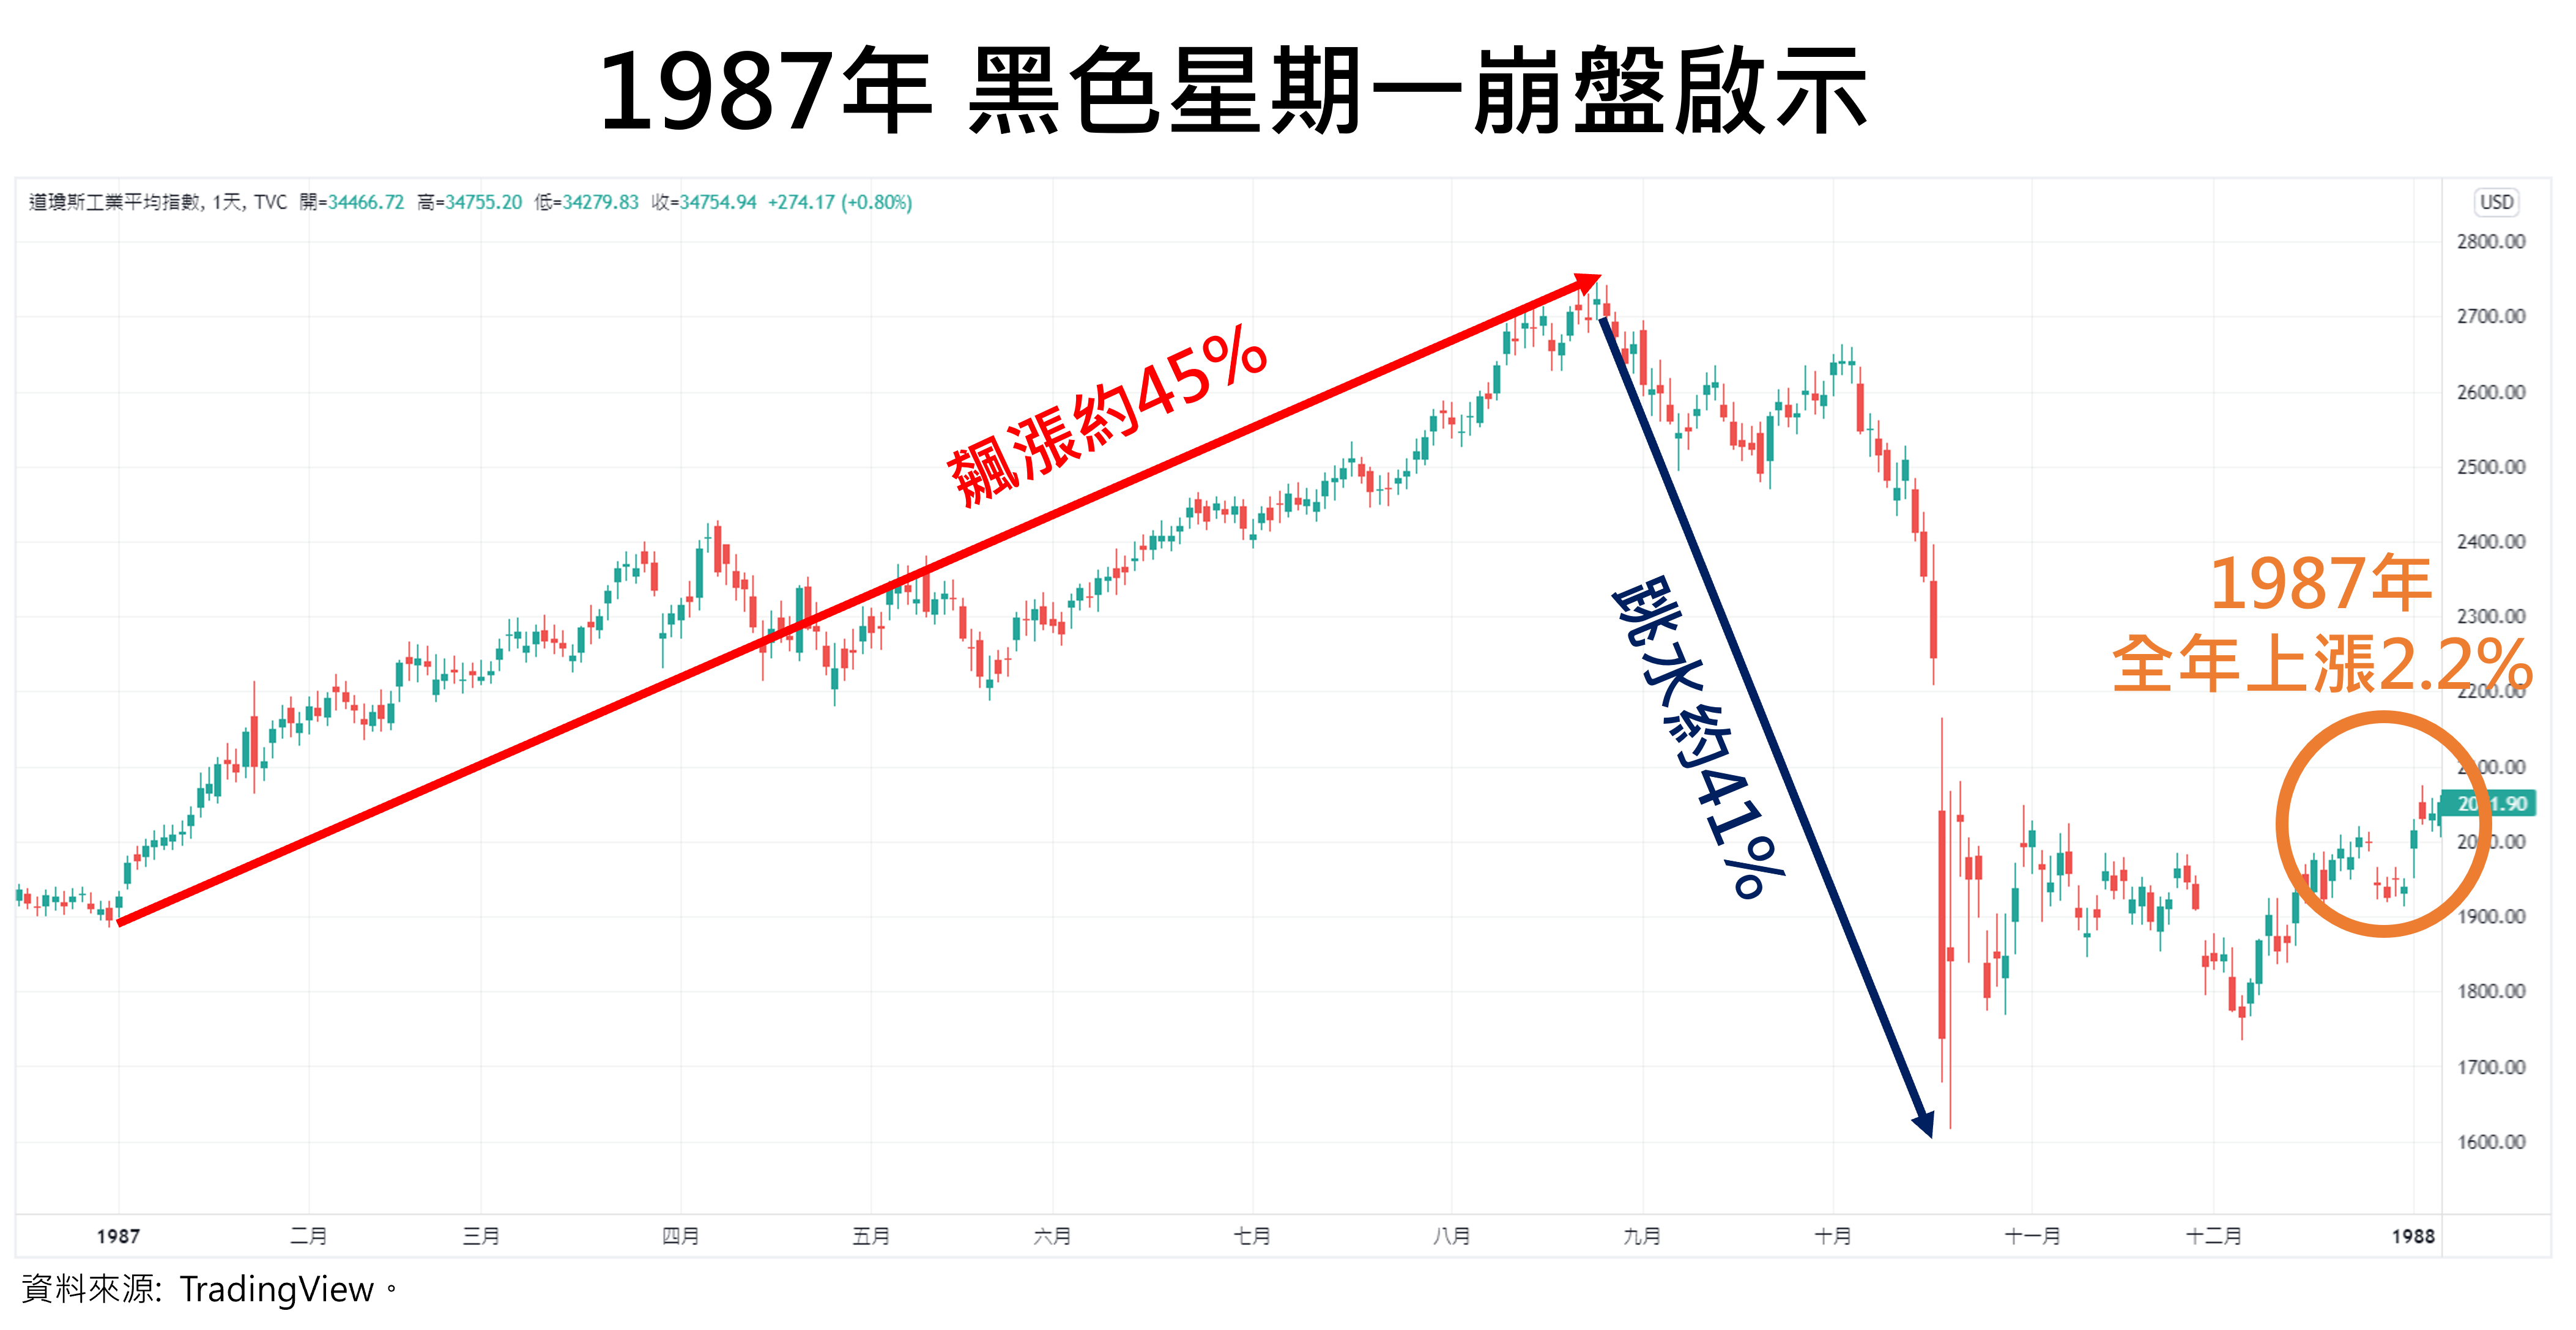
| 道瓊 1987 年全年 | 約 1,896 點 → 1,939 點,小幅上漲 | 1986-12-31 → 1987-12-31 | Britannica[3] |
資料來源:TradingView,阿爾發投資研究團隊整理
1987 年整年的道瓊走勢裡,多數人只記得 10 月那根長黑 K 棒,很少人記得同一年的前八個月,指數已經漲了四成以上(記憶裡只剩下最嚇人的那一段)。
黑色星期一是什麼?1987年10月19日發生什麼事
「黑色星期一」原指 1987 年 10 月 19 日(星期一)美股與全球股市同步崩跌的那一天,後來媒體把重大股災的日子都以星期幾加上「黑色」稱呼,例如 1929 年 10 月 29 日的「黑色星期二」,不過沒有特別說明時,黑色星期一通常就是指 1987 年。
崩盤前的週末,市場普遍解讀美國財政部長對德國利率與美元匯率的談話,代表美元可能繼續貶值,週一亞洲先開盤,香港恒生指數當天下跌約一成一[8],賣壓順著時區一路傳到歐洲與紐約,像一道亂流從東邊往西推。
| 時間(美東) | 發生什麼事 |
|---|---|
| 10/14~10/16 | 道瓊連三日下跌,10/16 單日跌 4.6%,正值期貨與選擇權同日到期[1] |
| 10/19 開盤 | 賣單大量湧入,許多個股延遲開盤,報價系統落後實際成交 |
| 10/19 下午 | 跌勢加速,最後一小時幾乎沒有承接的買盤[9] |
| 10/19 收盤 | 道瓊由約 2,247 點跌到約 1,739 點,跌幅 22.6%[1] |
| 10/20 | 聯準會主席葛林斯潘發表聲明,表示聯準會準備作為流動性來源,支撐經濟與金融體系[1] |
| 10/20~10/21 | 兩個交易日內,道瓊收復 288 點,約為黑色星期一跌點的 57%[1] |
| 10/26 | 香港停市 4 天後復市,恒生指數再跌約 33%[7][8] |
這次股災沒有演變成經濟危機,聯準會的反應速度是原因之一,塔台第二天就開口了,除了公開聲明,聯準會也鼓勵銀行照常放款給證券商,紐約十大銀行在那一週對證券商的放款幾乎增加一倍[1]。
10 年期美債殖利率則從 10/16 的 10.23% 降到 10/20 的 9.40%,資金從股市轉進公債[6]。
1987年股災原因:投資組合保險、程式交易與沒有買家
美國證管會(SEC)事後的交易分析認為,10 月 19 日的下跌起於投資人對基本面與經濟前景的看法改變,機構法人的大量拋售是開盤重挫最大的單一直接因素,收盤前最後一小時的急跌,主因則是市場上沒有買家[9]。
事後研究把 1987 年股災的原因大致歸成四類:
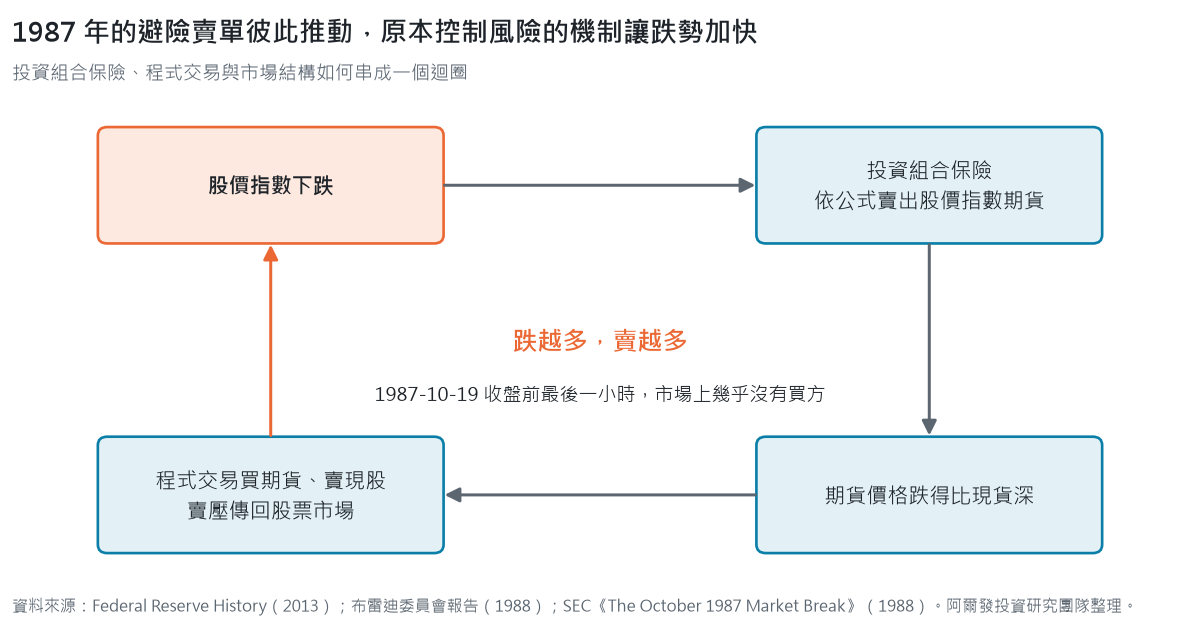
- 投資組合保險(portfolio insurance):指數下跌時依公式賣出期貨避險,跌越多賣越多,形成正回饋[1][4]
- 程式交易:期貨與現貨的套利單由電腦自動送出,把期貨市場的賣壓傳回股票市場
- 市場結構:股票交割要三天、期貨與選擇權一天,兩個市場步調不一,交易所也沒有暫停交易的機制[1]
- 估值與利率:股價經過大漲,長天期利率同時大幅走高,股票相對債券的吸引力下降[6]
投資組合保險的前提,是下跌時有人願意接手,1987 年 10 月 19 日太多機構採用同一套策略,大家同時要賣卻找不到買方,原本用來控制風險的避險賣單,反而讓跌勢加快。
打個比方,這像整個機隊開著同一套自動駕駛,遇到同一陣下沉氣流,全部照程式壓低機頭,每一架都守規則,整個機隊卻一起往下掉。
資料來源:Federal Reserve History[1];布雷迪委員會報告[4];SEC[9],阿爾發投資研究團隊整理
布雷迪委員會(Presidential Task Force on Market Mechanisms)在 1988 年的報告中,把股票、期貨、選擇權視為「同一個市場」,建議統一協調暫停交易的機制,這份報告是後來熔斷機制的源頭[4]。
市場變化對資產配置的影響,我們整理在《阿爾發觀點》電子報
股市崩盤前兆:1987年事前出現的三個訊號
回頭看 1987 年,事前至少有三個訊號,也是「股災前兆」「美股崩盤前兆」最常被引用的例子:年初到 8 月下旬股價上漲約 44%[1],10 年期美債殖利率由 7.18% 升到 10.23%[6],10/13 至 10/16 已經重挫,10/16 單日跌 4.6%[1]。
問題是,這些訊號在其他年份出現時,絕大多數沒有變成崩盤。
1995、2013 年美股同樣大漲,之後並沒有出現崩盤,利率上升的年份很多,股市反應不一,單週重挫在歷史上多次出現,多數也沒有演變成崩盤。
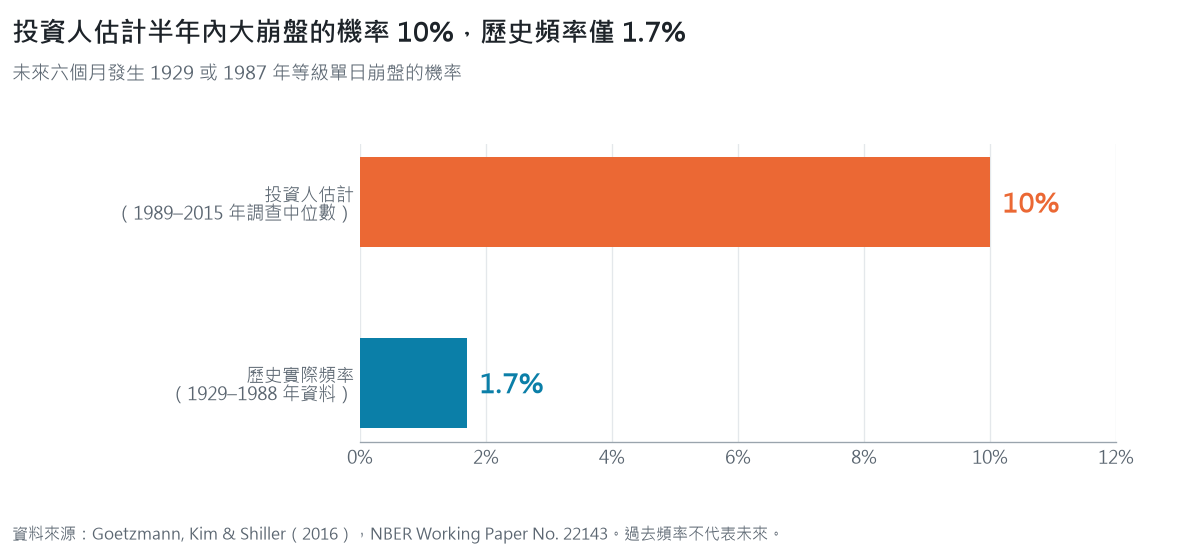
耶魯大學席勒(Robert Shiller)等人分析 1989~2015 年的美國投資人調查發現,投資人估計「未來六個月發生 1929 或 1987 年等級崩盤」的機率中位數是 10%,以 1929~1988 年的歷史資料計算,實際頻率僅約 1.7%[5]。
資料來源:Goetzmann, Kim & Shiller(2016)[5]
同一份研究也發現,財經媒體大量報導負面事件後,投資人估計的崩盤機率會跟著升高[5](說實在,標題越嚇人,雷達上的雲看起來就越黑)。
多數人對股災的擔心遠高於股災實際發生的頻率,「看到前兆就出場」在多數時候會錯過之後的上漲。
估值類指標是另一種常被拿來判斷崩盤前兆的工具,例如席勒本益比,它和未來十年報酬的關係較明顯,用來抓短期高點卻不準確,細節整理在席勒本益比 CAPE 是什麼。
大跌之後該不該進場,歷次 S&P 500 大跌後長期持有的結果,整理在股票進場時機怎麼看。
歷次股災對照:1929、1987、2020、2025
1987 年的單日跌幅最深,恢復速度卻比 1929 年快得多,差別在於 1987 年企業獲利與銀行體系都沒有出問題,聯準會也在第二天就表態提供流動性[1]。
| 股災 | 最劇烈的一天 | 之後發生什麼事 | 來源 |
|---|---|---|---|
| 1929 年大崩盤 | 10/28 道瓊跌近 13%、10/29 跌近 12% | 道瓊從 1929-09-03 的 381.17 點,跌到 1932-07-08 的 41.22 點 | Federal Reserve History[2] |
| 1987 年黑色星期一 | 10/19 道瓊跌 22.6% | 兩個交易日收復 57% 跌點,不到兩年超越崩盤前高點 | Federal Reserve History[1] |
| 2020 年新冠疫情 | 3/9、3/12、3/16、3/18 四度觸發第一級熔斷 | 每次暫停 15 分鐘後恢復交易 | SEC[10] |
| 2025 年關稅衝擊 | 4/3~4/4 兩日 S&P 500 下跌約 10.5%,市值蒸發約 5 兆美元 | 美股三大指數錄得 2020 年 3 月以來最大單週跌幅 | Reuters[11] |
上一次股災是 2025 年 4 月的關稅衝擊,每一次的觸發點都不同,1929 年是信用擴張後的泡沫破裂,1987 年是市場機制失靈,2020 年是疫情,2025 年是貿易政策。
觸發點每次換一個,投資人面對下跌的反應卻很相似。
巴菲特與彼得林區怎麼看1987年股災
巴菲特在 1988 年 2 月寫給波克夏股東的信中,重提老師葛拉漢的「市場先生」比喻,市場先生每天報一個價格,情緒在亢奮與沮喪之間擺盪,投資人可以在價格有利時利用他,其餘時間不理他。
他寫道:「Mr. Market is there to serve you, not to guide you.」(市場先生是來替你服務的,並非來指引你方向)[12]
在同一封信裡,巴菲特把 1987 年的崩跌,歸咎於資金管理人過度關注其他管理人的動作,以及依價格下跌自動賣出的投資組合保險,他也指出,這類劇烈波動對不必被迫賣出的長期投資人反而有利[12]。
傳奇基金經理人彼得林區在接受美國公共電視《前線》(Frontline)訪問時,用另一個角度看 1987 年,道瓊從 1982 年的 777 點漲到 1986 年約 1,700 點,接下來九個月再漲約 1,000 點,然後兩個月內跌掉約 1,000 點[13]。
照他的算法,1986 年 9 月到 1987 年 10 月,市場幾乎原地不動,投資人卻只記得下跌那一段。
林區也提到,當時打電話問企業,對方的訂單與資產負債表都很好,想不通股市為什麼崩跌[13](地面一切正常,只有儀表板在閃紅燈)。
股災之後改了什麼:熔斷機制的由來
1987 年與 1989 年兩次股市急跌之後,紐約證交所建立了全市場暫停交易的熔斷機制[1],有點像機場遇到惡劣天氣時暫停起降,現行規則以 S&P 500 指數相對前一日收盤的跌幅為準[10]:
| 級別 | S&P 500 跌幅 | 處理方式 |
|---|---|---|
| 第一級 | 7% | 美東 15:25 前觸發,全市場暫停 15 分鐘 |
| 第二級 | 13% | 美東 15:25 前觸發,全市場暫停 15 分鐘 |
| 第三級 | 20% | 任何時間觸發,當日停止交易 |
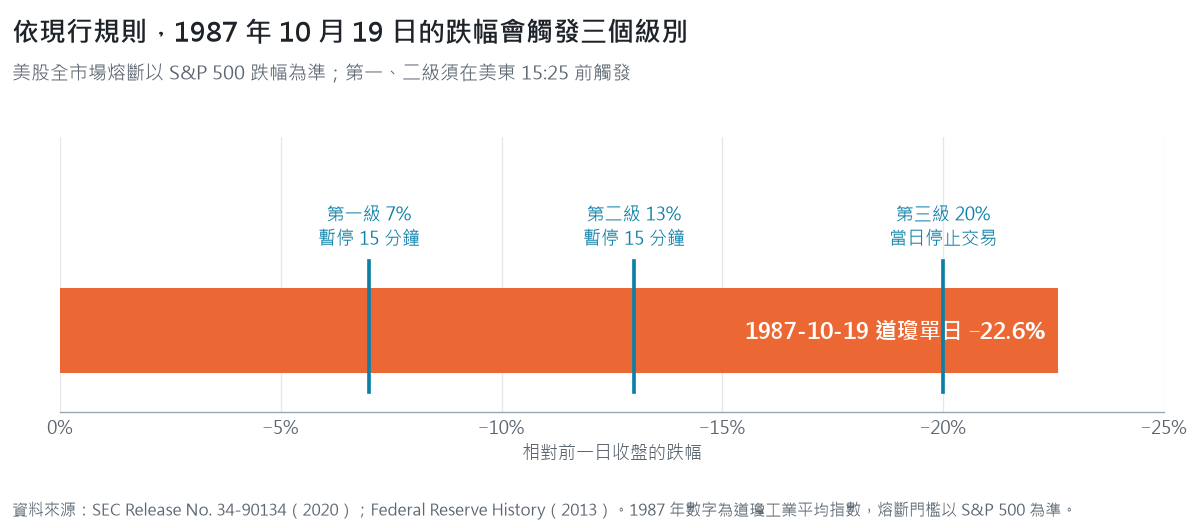
資料來源:SEC[10];Federal Reserve History[1];1987 年數字為道瓊工業平均指數,熔斷門檻以 S&P 500 為準
依這套規則,1987 年 10 月 19 日的跌幅會觸發三個級別,台股沒有全市場熔斷,改以個股漲跌幅限制處理,自 2015 年 6 月 1 日起,上市櫃股票的每日漲跌幅由 7% 放寬為 10%[14]。
熔斷與漲跌幅能讓市場有時間消化資訊、避免流動性瞬間消失,不過價格的方向仍由基本面與資金決定,2020 年 3 月美股四度觸發第一級熔斷,每次 15 分鐘後恢復交易[10]。
暫停起降能讓塔台喘口氣,天氣本身並不會因此變好。
對一般投資人的意義:準備好,比猜對時間重要
1987 年道瓊全年仍以小幅上漲作收,多數人記得的卻只有 10 月 19 日[3],股市的歷史每次長得不一樣,觸發點、跌幅與恢復時間都不同,投資人面對大跌時的恐慌與追高時的興奮,倒是一再重演。
與其猜下一次股災的日期,投資人能事先做的有三件事:
- 確認資產配置能承受多大的跌幅:以 1987 年為例,單日 22.6% 的跌幅若發生在全部投入股票的帳戶,帳面損失會直接反映;股債分散的組合,跌幅會小得多,債券在那一週也出現上漲[6]
- 把要用的錢和長期投資的錢分開,未來一兩年要用的資金放在波動低的資產,股災時就不必被迫賣在低點
- 事先寫下大跌時要做什麼:大跌當下最容易做出事後後悔的決定,事先寫好的規則比臨場判斷可靠
第三點就是飛行員為什麼要在模擬機裡一遍一遍演練緊急狀況,真的遇到時,手照著檢查表動,不必臨場想。
這件事在投資裡也有一個名字,叫「尤利西斯合約」,趁頭腦冷靜時先替未來的自己綁好規則,從電影《奧德賽》看投資與人生的尤利西斯合約用一個故事說明這件事怎麼做。
股災的觸發點每次不同,投資人能事先決定的,是自己的配置與大跌時的規則。
我的想法
我覺得 1987 年最值得記住的,是那一年的結局,道瓊全年仍以小幅上漲作收,大家卻只記得崩盤的那一天。
前兆這件事,我的看法很簡單,事後一定看得到,事前卻分不出哪一朵雲會長成風暴,投資人估計的崩盤機率中位數 10%,歷史頻率約 1.7%,這個落差說明擔心本身也有成本。
下一次股災什麼時候來、從哪裡來,我不知道,沒有人知道。
我比較在意的是兩件事,配置能不能讓人在單日跌兩成的那一天不必賣,以及大跌時的規則是不是在平靜的時候就寫好了(真遇到的時候,人很難冷靜地想規則)。
巴菲特說市場先生是來服務你的,我覺得這句話放在 1987 年最好用,市場先生那天報了一個很差的價格,要不要照他的價格賣,是自己的選擇。
雲每天都有,航線照飛。
市場變動,不用每天追
訂閱《阿爾發觀點》電子報,收到專家觀點與活動提醒
常見問題
黑色星期一是什麼意思?
黑色星期一是指 1987 年 10 月 19 日(星期一)的全球股市崩盤,道瓊工業平均指數當天下跌 508 點、跌幅 22.6%[1],「黑色」是形容股價重挫的日子,後來媒體也用「黑色星期X」稱呼其他重大股災日。
1987年發生什麼事?股災的原因是什麼?
1987 年美股在前八個月上漲約 44%,10 年期美債殖利率同時升破 10%,10 月中旬連續下跌後,10 月 19 日在投資組合保險與程式交易的連鎖賣壓下崩跌[1][6],美國證管會的分析指出,收盤前最後一小時的急跌,主因是沒有買家[9]。
黑色星期二是哪一天?
黑色星期二是 1929 年 10 月 29 日,道瓊當天下跌近 12%,前一天 10 月 28 日已下跌近 13%,兩天合計是美國大蕭條前最著名的股災[2]。
股市崩盤前兆有哪些?能事先預測嗎?
常被提到的前兆包括短期大漲、估值偏高、利率快速上升、市場連續重挫,不過這些訊號出現的次數遠多於崩盤次數,席勒等人的研究發現,投資人估計的崩盤機率(中位數 10%)遠高於歷史頻率(約 1.7%)[5],我覺得較實際的做法,是依自己能承受的跌幅決定資產配置。
股災都發生在十月嗎?
1929 年與 1987 年的股災都在 10 月,不過 2020 年的熔斷發生在 3 月、2025 年關稅衝擊發生在 4 月[10][11],股災的觸發點來自當時的事件,沒有固定月份。
延伸閱讀
- 股票進場:股票入場時機怎麼看?新手如何避免買在高點?:適合想知道大跌之後該不該進場、買在高點會怎樣的人
- 席勒本益比 CAPE Ratio 是什麼?:適合想知道估值指標能不能預測股市高低點的人
- 從電影《奧德賽》看投資與人生的「尤利西斯合約」:適合想知道怎麼替大跌時的自己事先定好規則的人
參考文獻
- [1] Bernhardt, D., & Eckblad, M. (2013, November 22). Stock market crash of 1987. Federal Reserve History. https://www.federalreservehistory.org/essays/stock-market-crash-of-1987
- [2] Richardson, G., Komai, A., Gou, M., & Park, D. (2013, November 22). Stock market crash of 1929. Federal Reserve History. https://www.federalreservehistory.org/essays/stock-market-crash-of-1929
- [3] Encyclopaedia Britannica. (n.d.). Black Monday. https://www.britannica.com/topic/Black-Monday
- [4] Presidential Task Force on Market Mechanisms. (1988). Report of the Presidential Task Force on Market Mechanisms. U.S. Government Printing Office.
- [5] Goetzmann, W. N., Kim, D., & Shiller, R. J. (2016). Crash beliefs from investor surveys (NBER Working Paper No. 22143). National Bureau of Economic Research. https://www.nber.org/papers/w22143
- [6] Board of Governors of the Federal Reserve System. (2026). Market yield on U.S. Treasury securities at 10-year constant maturity (DGS10) [Data set]. FRED, Federal Reserve Bank of St. Louis. 2026 年 10 月 19 日擷取。https://fred.stlouisfed.org/series/DGS10
- [7] Yam, J. (2007, May 3). Hong Kong’s monetary affairs: 20 years on. Hong Kong Monetary Authority. https://www.hkma.gov.hk/eng/news-and-media/insight/2007/05/20070503
- [8] South China Morning Post. (2025, April). Where does Hang Seng Index’s 13% slump rank among other major crashes? https://www.scmp.com/business/markets/article/3305564/where-does-hang-seng-indexs-13-slump-rank-among-other-major-crashes
- [9] U.S. Securities and Exchange Commission, Division of Market Regulation. (1988). The October 1987 market break. U.S. Securities and Exchange Commission.
- [10] U.S. Securities and Exchange Commission. (2020, October 8). Self-regulatory organizations; New York Stock Exchange LLC; Notice of filing and immediate effectiveness of proposed rule change to extend the pilot related to the market-wide circuit breaker in Rule 7.12 (Release No. 34-90134). https://www.sec.gov/file/34-90134
- [11] Reuters. (2025, April 4). S&P 500 loses $5 trillion in two days in Trump tariff selloff. https://fidelity.com/news/article/international/202504041801RTRSNEWSCOMBINED_L2N3QI12R_1
- [12] Buffett, W. E. (1988, February 29). Chairman’s letter 1987. Berkshire Hathaway. https://www.berkshirehathaway.com/letters/1987.html
- [13] PBS Frontline. (n.d.). Betting on the market: Interview with Peter Lynch. https://www.pbs.org/wgbh/pages/frontline/shows/betting/pros/lynch.html
- [14] 證券櫃檯買賣中心(無日期)。漲跌幅度。https://www.tpex.org.tw/zh-tw/mainboard/trading/rules/fluctuation-limit.html
重要聲明
本文由阿爾發證券投資顧問股份有限公司編製,僅供參考,不構成任何金融商品之要約、招攬或推介,亦非針對特定投資人之個別投資建議;投資人應依自身財務狀況、投資目標與風險承受度審慎評估,並自行承擔投資風險。文中歷史指數與市場數據僅為說明過去事件,不代表任何實際帳戶績效,亦非對未來市場走勢之預測。過去績效不代表未來表現。阿爾發證券投資顧問股份有限公司 115金管投顧新字第019號