
基金手續費:持有期間的費用比申購費更重要
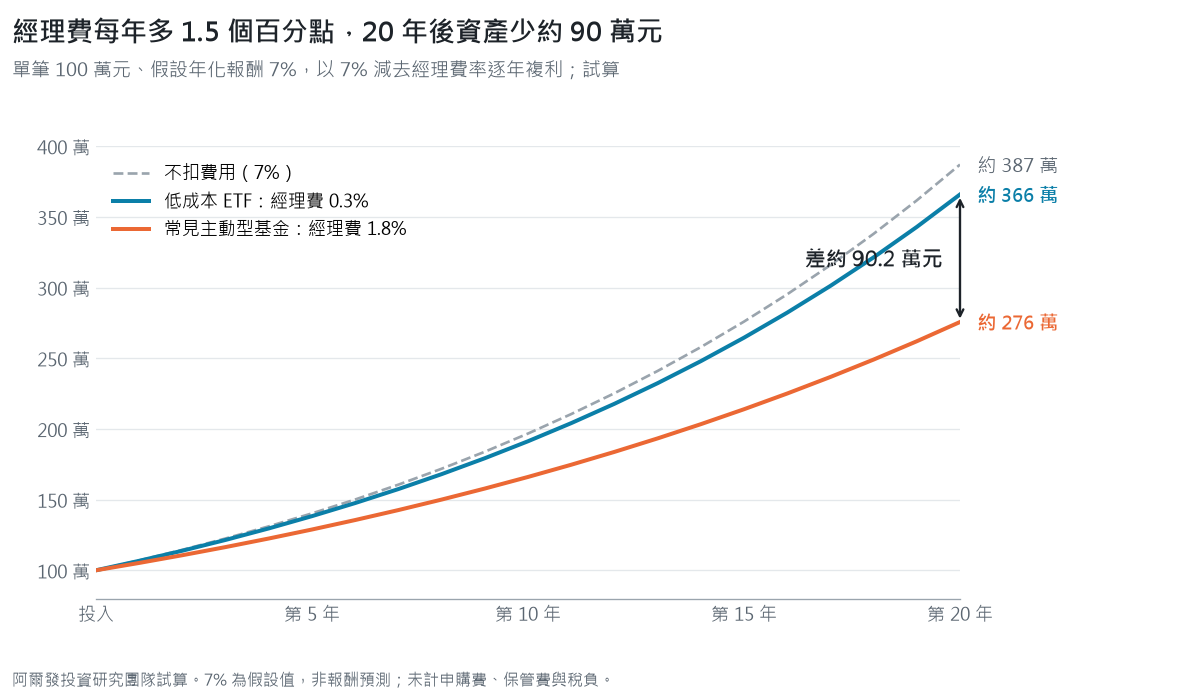
100 萬元放 20 年,年化經理費 0.3% 和 1.8% 的差距約 90.2 萬元,這筆錢不會出現在任何一張扣款單上。
許多投資人被「基金免手續費」的優惠吸引,年底檢視報酬時才發現獲利不如預期,原因多半在持續性的內扣費用,它每天從淨值中扣除,金額看起來不大,長期累積下來可能是數萬到數十萬元的差距。銀行、基金平台與機器人理財的費用結構不同,用低成本 ETF 建構的全球 ETF 投資組合,總成本又比主動型基金低一截。
基金手續費有哪些?
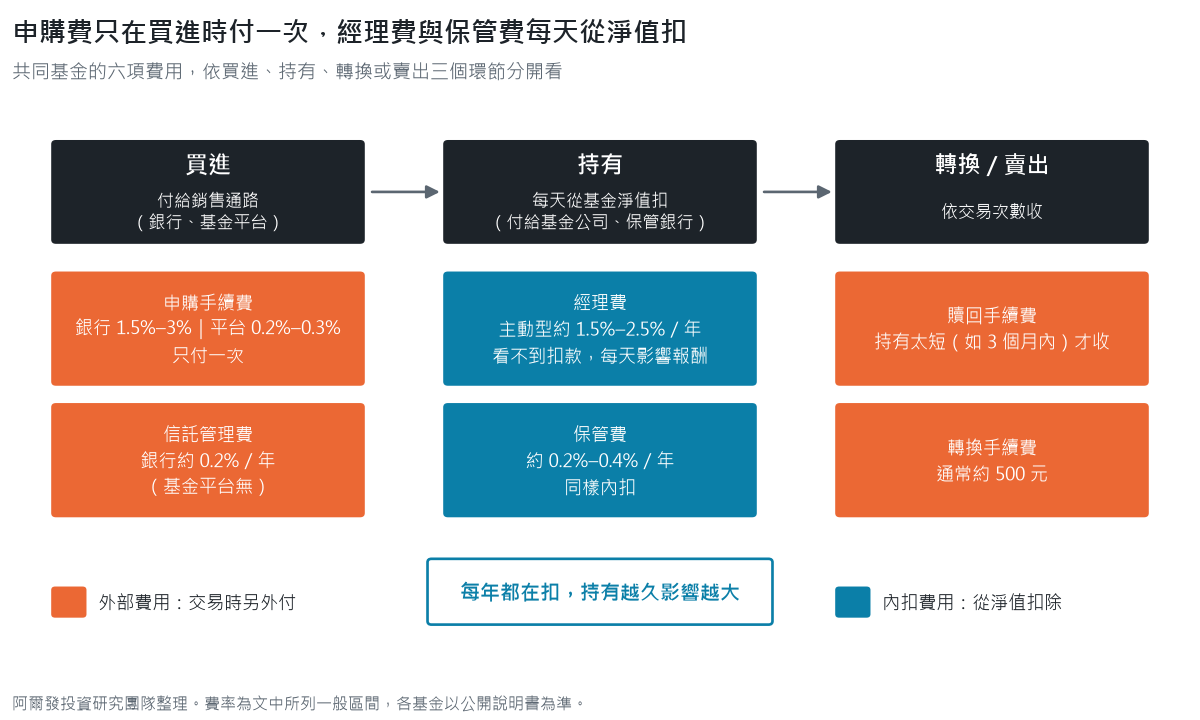
投資共同基金會遇到的費用分成兩大類:交易時支付的「外部費用」,以及從淨值中扣除、投資人不會直接看到的「內扣費用」。
- 申購手續費:買入基金時付給銷售通路(如銀行、基金平台)的費用,通常是投資金額的 1.5% 到 3%,也是投資人最熟悉、最常有折扣的一項。
- 信託管理費:透過銀行特定金錢信託投資時,銀行每年收取約 0.2%,用來管理信託帳戶。
- 經理費(管理費):付給基金公司的費用,支應研究與操作團隊。這筆費用直接從基金淨值中扣除,投資人沒有「付錢」的感覺,報酬卻每天受影響;主動型基金的經理費通常較高,約 1.5% – 2.5%。
- 保管費:付給保管基金資產的銀行(保管機構),確保資產安全獨立,同樣是內扣費用,費率約在 0.2% – 0.4% 之間。
- 轉換手續費:把同一家基金公司的 A 基金轉換到 B 基金時收取,通常是 500 元左右。
- 贖回手續費(短線交易費):部分基金規定持有時間過短(如 3 個月內)就賣出要收費,用來抑制短線進出。
延伸閱讀:定期定額該選 ETF、股票還是基金?一篇看懂手續費、優缺點與高效率投資法
想直接看依你的條件給出的配置建議?
基金管理費影響:20 年少賺約 90 萬元
多數投資人花時間比較申購手續費的折扣,對長期報酬影響更大的卻是經理費這類內扣費用,因為申購費只付一次,經理費每年都在扣。
假設單筆投資 100 萬元、年化報酬率 7%,不扣費用 20 年後約 $3,869,684;以 7% 減去經理費率逐年複利,不同經理費率在 20 年後的差異如下:
| 費用情境 | 年化經理費 | 20年後資產總值 | 被費用吃掉的總金額 |
|---|---|---|---|
| 低成本 ETF | 0.3% | 約 $3,658,376 | 約 $211,308 |
| 常見主動型基金 | 1.8% | 約 $2,756,226 | 約 $1,113,459 |
| 差異 | 1.5% | 少了 $902,150 | 多付了 $902,150 |
1.5 個百分點的經理費差異,20 年下來就讓資產少了約 90 萬元,所以越來越多投資人改看「總費用率」,不只看申購折扣。
基金手續費比較:該選銀行、平台還是智能理財?
目前市場上三種主要的投資管道,費用結構差異如下:
| 比較項目 | 傳統銀行 | 基金平台 (如基富通) | 阿爾發機器人理財 |
|---|---|---|---|
| 申購手續費 | 1.5% – 3%,折扣較少 | 0.2% – 0.3%,常有 0 手續費活動 | $0 |
| 信託管理費 | 約 0.2% / 年 | 無 | 無 |
| 基金內扣費用 (經理費/保管費) | 較高 (1.5% – 2.5% 以上) | 較高 (1.5% – 2.5% 以上) | 極低 (投資全球ETF組合,約 0.1% – 0.4%) |
| 平台管理費 | 無 | 無 | 僅收取 1% (隨資產規模下降) |
| 優點 | 有理專可諮詢、實體分行 | 基金選擇多、申購費低廉 | 全自動化、低總成本、紀律投資、客製化 |
| 缺點 | 總費用最高、理專可能推銷高佣金產品 | 需自行研究選擇、易受市場情緒影響 | 較少主動擇股的彈性 |
「基金免手續費」只省下買進那一次的成本,選的若仍是高內扣費用的主動型基金,長期總成本依然很高。阿爾發機器人理財以低成本的 ETF 建構投資組合,從經理費這項最大的成本來源著手,再加上一筆單純的平台管理費,總成本一眼就能算清楚。
免費註冊,看你的建議組合
回答幾題目標與風險問卷,就能看到建議的 ETF 組合;要不要開始投資由你決定
基金手續費常見問題
Q1: 基金手續費可以查詢嗎?
可以。每檔基金的公開說明書都會列出費用結構,包含經理費、保管費等,在基金公司官網或「基富通」、「鉅亨網」等基金資訊平台都查得到;只是要一檔一檔比較,相當耗時。
Q2: 基金的內扣費用什麼時候扣?
經理費、保管費每日計算,直接從基金的「淨值(NAV)」中扣除,投資人看到的淨值已經是扣完費用後的價格,所以很難察覺。
Q3: 為什麼阿爾發機器人理財的管理費更低?
阿爾發以被動投資取得市場的長期報酬,主要投資全球分散的「指數股票型基金 (ETF)」。ETF 不需要龐大的研究團隊選股,經理費遠低於傳統的主動型共同基金;我們在這個基礎上收取一筆透明的平台服務費,提供客製化配置、再平衡與自動化扣款,總成本因此較低。
Q4: 0申購手續費的基金平台就是最好的選擇嗎?
不一定。0申購手續費只省下進場的成本,持有的成本照樣在扣,在 0 手續費平台買到一檔每年內扣費用 2.5% 的基金,長期侵蝕的金額會遠大於省下的申購費,比較時要看「總持有成本」。
阿爾發的做法
一筆投資放二、三十年,每年多扣 1 到 2 個百分點的費用,會直接反映在最後的金額上。與其在數千檔基金之間比較申購折扣,不如先把持有成本降下來,再用一套能長期照紀律執行的配置。
阿爾發機器人理財以全球 ETF 組合取代高內扣費用的主動型基金,省下挑選基金的時間與經理費,用較低的成本參與全球市場的成長。從下方連結完成三分鐘線上評估,就可以開始。