
2026 年國民年金一個月領多少看年資:繳 10 年約 5,421 元、20 年約 6,792 元、40 年約 10,974 元[1][2]。
國民年金的老年年金,是年滿 65 歲、有國保年資的人按月領到終身的年金;勞保局會用 A 式、B 式各算一次,發給你比較高的那一個[1]。
A 式 = 月投保金額 × 保險年資 × 0.65% + 4,049 元 B 式 = 月投保金額 × 保險年資 × 1.3%
2026 年的月投保金額是 21,103 元[2];以繳 20 年為例:A 式 21,103 × 20 × 0.65% + 4,049 ≈ 6,792 元,B 式 21,103 × 20 × 1.3% ≈ 5,487 元,每月領 6,792 元。
年資 29 年以下 A 式比較多,30 年以上 B 式比較多;領過勞保老年年金、或有欠費導致年資不能計入的人,只能用 B 式[1]。
所以一個月能領多少,看兩件事:國保年資幾年,以及能不能用 A 式。
月投保金額和加計金額都依 2026 年 1 月 1 日起的公告計算,這兩個數字如果調整,都從 1 月起生效。
國民年金一個月領多少?繳 1~40 年月領對照表
三個步驟算出自己的月領:
- 查年資:登入勞保局 e 化服務系統,看國保加保紀錄和有沒有欠費
- 判斷 A 式:沒有領過勞保、公保、軍保老年給付,也沒有欠費年資作廢的,A 式、B 式擇優;領過這些給付或有欠費作廢的,多半只能用 B 式
- 查表:找到你的年資那一列,能用 A 式看「實領」,只能用 B 式看「B 式」
表 1 2026 年國民年金老年年金試算:月投保金額 21,103 元、加計金額 4,049 元
| 國保年資 | A 式 | B 式 | 實領(擇優) | 用哪一式 | 只能用 B 式時每月少領 |
|---|---|---|---|---|---|
| 1 年 | 4,186 元 | 274 元 | 4,186 元 | A 式 | 3,912 元 |
| 2 年 | 4,323 元 | 549 元 | 4,323 元 | A 式 | 3,774 元 |
| 3 年 | 4,461 元 | 823 元 | 4,461 元 | A 式 | 3,638 元 |
| 4 年 | 4,598 元 | 1,097 元 | 4,598 元 | A 式 | 3,501 元 |
| 5 年 | 4,735 元 | 1,372 元 | 4,735 元 | A 式 | 3,363 元 |
| 6 年 | 4,872 元 | 1,646 元 | 4,872 元 | A 式 | 3,226 元 |
| 7 年 | 5,009 元 | 1,920 元 | 5,009 元 | A 式 | 3,089 元 |
| 8 年 | 5,146 元 | 2,195 元 | 5,146 元 | A 式 | 2,951 元 |
| 9 年 | 5,284 元 | 2,469 元 | 5,284 元 | A 式 | 2,815 元 |
| 10 年 | 5,421 元 | 2,743 元 | 5,421 元 | A 式 | 2,678 元 |
| 11 年 | 5,558 元 | 3,018 元 | 5,558 元 | A 式 | 2,540 元 |
| 12 年 | 5,695 元 | 3,292 元 | 5,695 元 | A 式 | 2,403 元 |
| 13 年 | 5,832 元 | 3,566 元 | 5,832 元 | A 式 | 2,266 元 |
| 14 年 | 5,969 元 | 3,841 元 | 5,969 元 | A 式 | 2,128 元 |
| 15 年 | 6,107 元 | 4,115 元 | 6,107 元 | A 式 | 1,992 元 |
| 16 年 | 6,244 元 | 4,389 元 | 6,244 元 | A 式 | 1,855 元 |
| 17 年 | 6,381 元 | 4,664 元 | 6,381 元 | A 式 | 1,717 元 |
| 18 年 | 6,518 元 | 4,938 元 | 6,518 元 | A 式 | 1,580 元 |
| 19 年 | 6,655 元 | 5,212 元 | 6,655 元 | A 式 | 1,443 元 |
| 20 年 | 6,792 元 | 5,487 元 | 6,792 元 | A 式 | 1,305 元 |
| 21 年 | 6,930 元 | 5,761 元 | 6,930 元 | A 式 | 1,169 元 |
| 22 年 | 7,067 元 | 6,035 元 | 7,067 元 | A 式 | 1,032 元 |
| 23 年 | 7,204 元 | 6,310 元 | 7,204 元 | A 式 | 894 元 |
| 24 年 | 7,341 元 | 6,584 元 | 7,341 元 | A 式 | 757 元 |
| 25 年 | 7,478 元 | 6,858 元 | 7,478 元 | A 式 | 620 元 |
| 26 年 | 7,615 元 | 7,133 元 | 7,615 元 | A 式 | 482 元 |
| 27 年 | 7,753 元 | 7,407 元 | 7,753 元 | A 式 | 346 元 |
| 28 年 | 7,890 元 | 7,681 元 | 7,890 元 | A 式 | 209 元 |
| 29 年 | 8,027 元 | 7,956 元 | 8,027 元 | A 式 | 71 元 |
| 30 年 | 8,164 元 | 8,230 元 | 8,230 元 | B 式 | 0 元 |
| 31 年 | 8,301 元 | 8,505 元 | 8,505 元 | B 式 | 0 元 |
| 32 年 | 8,438 元 | 8,779 元 | 8,779 元 | B 式 | 0 元 |
| 33 年 | 8,576 元 | 9,053 元 | 9,053 元 | B 式 | 0 元 |
| 34 年 | 8,713 元 | 9,328 元 | 9,328 元 | B 式 | 0 元 |
| 35 年 | 8,850 元 | 9,602 元 | 9,602 元 | B 式 | 0 元 |
| 36 年 | 8,987 元 | 9,876 元 | 9,876 元 | B 式 | 0 元 |
| 37 年 | 9,124 元 | 10,151 元 | 10,151 元 | B 式 | 0 元 |
| 38 年 | 9,261 元 | 10,425 元 | 10,425 元 | B 式 | 0 元 |
| 39 年 | 9,399 元 | 10,699 元 | 10,699 元 | B 式 | 0 元 |
| 40 年 | 9,536 元 | 10,974 元 | 10,974 元 | B 式 | 0 元 |
試算:作者依《國民年金法》第 30 條公式與勞保局公告的 2026 年月投保金額、加計金額計算[1][2],金額四捨五入到元,數值為假設情境,實際以勞保局核定為準。
年資不是整數的,未滿 1 年的部分按實際繳費月數比例計算(《國民年金法》第 6 條)[4];例如 20 年 6 個月算 20.5 年:A 式 21,103 × 20.5 × 0.65% + 4,049 ≈ 6,861 元,B 式 ≈ 5,624 元。
國保月領算出來,多數人落在 4,000 到 11,000 元之間,這筆錢夠不夠用,要和勞保、勞退、自己的存款放在一起看:勞保年金怎麼算,在勞保月退金試算:45800 元最高級距能領多少?;全部加起來還差多少,在退休規劃先算缺口:勞保勞退之外還差多少?。
國民年金繳 20 年可以領多少?用三個常見年資驗算
繳 20 年,2026 年的幣值每月約 6,792 元,用的是 A 式。
最常被問的三個年資,拿計算機照著按一次就能驗證。
繳 10 年,A 式 21,103 × 10 × 0.65% ≈ 1,372,加 4,049 等於 5,421 元,B 式 21,103 × 10 × 1.3% ≈ 2,743 元,領 A 式的 5,421 元;繳 20 年,A 式 2,743 + 4,049 = 6,792 元,B 式 21,103 × 20 × 1.3% ≈ 5,487 元,一樣領 A 式;繳到 30 年,A 式 4,115 + 4,049 = 8,164 元,B 式 21,103 × 30 × 1.3% ≈ 8,230 元,這時改領 B 式的 8,230 元。
衛福部公布的範例是 15 年資、A 式 6,107 元[3],和表 1 一致。
為什麼 30 年是分水嶺?A 式和 B 式的交叉點在 29.5 年左右,4,049 ÷(21,103 × 0.65%)≈ 29.5,所以 29 年以下 A 式多,30 年以上 B 式多。
圖 1 顯示兩條線的交叉點,年資越短,A 式多出來的越多。
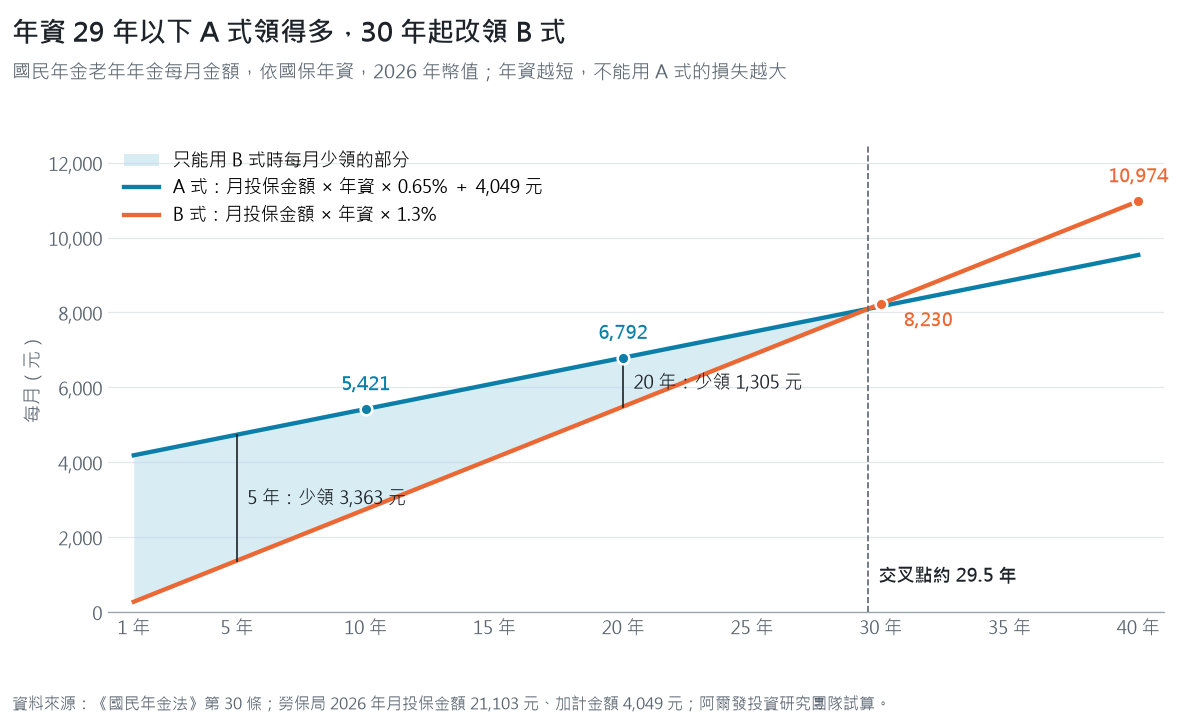
年資越短,A 式那 4,049 元占的比例越高,繳 5 年的人,4,735 元裡有 4,049 元是加計金額(大約八成五),所以能不能用 A 式,對年資短的人影響最大(表 1 最右欄,5 年資的人少領 3,363 元)。
另外,表上是今天的幣值:月投保金額在消費者物價指數累計成長達 5% 時調整,加計金額每 4 年依物價調整一次[2][4],月投保金額調整時,各項給付金額同步調整[3],65 歲時實際領到的數字會跟著變。
國保月領加上其他收入之後,每月還差多少,可以直接試算:
退休缺口試算
勞退進階:月薪、自提、報酬假設
因子增強為阿爾發投顧以 DFA ETF 建構的模型組合,年報酬取官網公布的 20 年回測年化(晨星資料、美元計,截至 2026/09/04);台美科技數字同出處。回測不是實際績效,過去績效不代表未來,投資可能虧損。「最差一年」為 Vanguard 1928~2025 年同股債比例的最差年度;定存以勞退保證收益 114 年平均 1.71% 為參考。
依 2026 年勞保、勞退、國保公式試算,僅供參考,實際以勞工保險局核定為準;專戶報酬為假設;總額未計通膨與投資報酬。資料只在你的瀏覽器計算,不會送出。阿爾發證券投資顧問股份有限公司 115金管投顧新字第019號
國民年金只繳一個月、繳 2 年、5 年可以領多少?
國保老年年金沒有最低年資的門檻,年滿 65 歲就能請領(《國民年金法》第 29 條),未滿 1 年的年資按月數比例計算[4],所以只繳一個月,能用 A 式的人每月也有 4,060 元左右。
算式是這樣:A 式 21,103 × 1/12 × 0.65% ≈ 11 元,加 4,049 元,約 4,060 元;B 式 21,103 × 1/12 × 1.3% ≈ 23 元,差了 4,037 元,這一個月的年資幾乎全靠 A 式的加計金額撐住。
繳 6 個月 A 式約 4,118 元、B 式約 137 元;繳 2 年 A 式 4,323 元、B 式 549 元;繳 5 年 A 式 4,735 元、B 式 1,372 元,表 1 的前幾列就是這些短年資的人。
只能用 B 式的人,B 式領多少很好算,每多 1 年年資每月約多 274 元(21,103 × 1.3%),繳 15 年 4,115 元、30 年 8,230 元、40 年 10,974 元,查表 1 的「B 式」那一欄。
短年資的數字看起來很漂亮,不過前提是能用 A 式,領過勞保老年給付、有欠費年資作廢,或領社福津貼的人,短年資就只剩幾百元,下一節是哪些情況會被改成 B 式[1]。
國民年金滿 65 歲可以領多少?先看你最多能有幾年國保年資
國保 2008 年 10 月 1 日才開辦,所以年紀越大的人,能累積的國保年資上限越低。
假設從 2008 年 10 月(或滿 25 歲那天)起一直在國保、沒有斷過,各出生年最多能有幾年年資、對回表 1 每月最多領多少,算出來是這樣:
表 2 依出生年推算的國保年資上限與月領上限(2026 年幣值)
| 出生年 | 滿 65 歲那年 | 國保年資最多約 | 每月最多約 |
|---|---|---|---|
| 1945 年 | 2010 年 | 2 年 | 4,323 元 |
| 1950 年 | 2015 年 | 7 年 | 5,009 元 |
| 1955 年 | 2020 年 | 12 年 | 5,695 元 |
| 1960 年 | 2025 年 | 17 年 | 6,381 元 |
| 1961 年 | 2026 年 | 18 年 | 6,518 元 |
| 1965 年 | 2030 年 | 22 年 | 7,067 元 |
| 1970 年 | 2035 年 | 27 年 | 7,753 元 |
| 1975 年 | 2040 年 | 32 年 | 8,779 元 |
| 1980 年 | 2045 年 | 37 年 | 10,151 元 |
| 1983 年以後 | 2048 年以後 | 40 年 | 10,974 元 |
試算:作者依國保開辦日與請領年齡推算,假設生日在 10 月以前、全程在國保且沒有欠費,可用 A 式時取擇優金額;中間加保過勞保、公保的人,國保年資會更短,實際以勞保局核定為準。
圖 2 顯示出生年和月領上限的關係,2026 年剛滿 65 歲的人,國保最多只有 18 年左右。
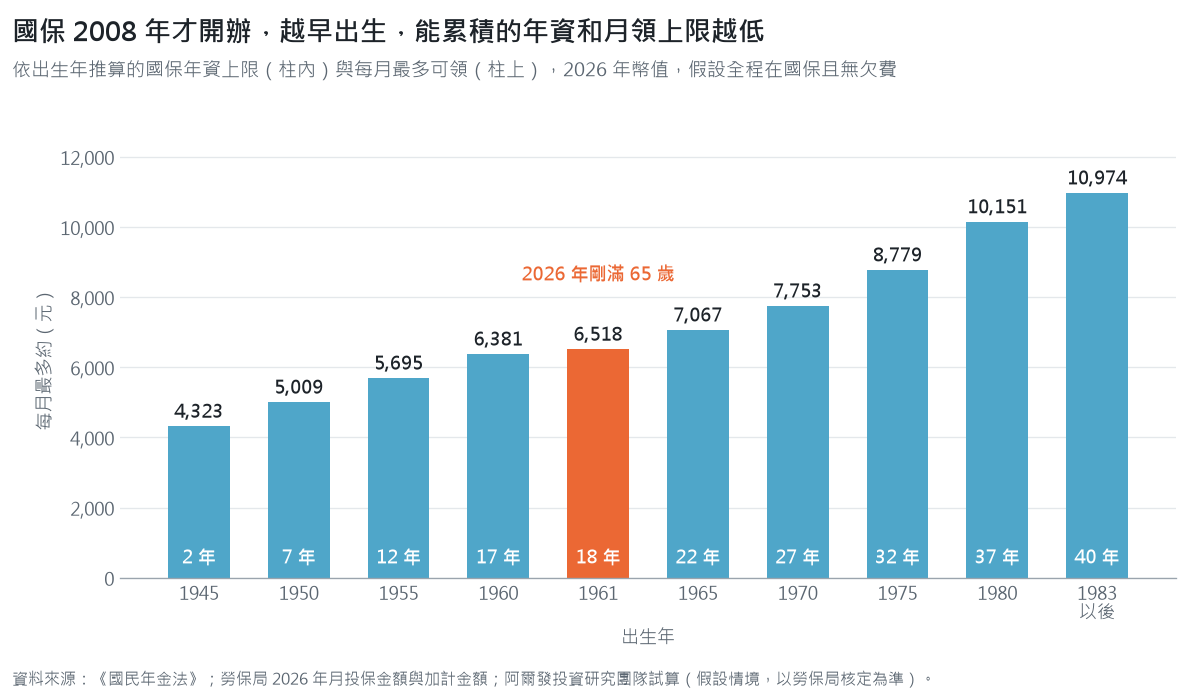
所以 2026 年剛滿 65 歲的人(1961 年出生),就算一個月都沒斷,國保最多也只有 18 年左右,每月約 6,518 元。
1968 年出生的人,2008 年 10 月已經 40 歲,到 65 歲最多 25 年;表 1 裡 40 年那一列,只有大約 1983 年以後出生的人才有機會用到。
如果你是…:六種情況要改算
表 1 假設年資都是乾淨的,實際上多數人的國保年資會穿插勞保、欠費、補助身分,金額就要改算(以下人物都是假設的),先用表 3 找到自己是哪一種。
表 3 國民年金能不能用 A 式:依情況速查(以 20 年資、2026 年幣值為例)
| 你的情況 | 能用哪一式 | 20 年資每月約 |
|---|---|---|
| 沒領過勞保、公保、軍保老年給付,也沒有欠費年資作廢 | A 式、B 式擇優 | 6,792 元 |
| 領勞保老年年金 | 只能用 B 式 | 5,487 元 |
| 領勞保一次給付,年資未滿 15 年或金額未達 50 萬元 | 每月以 3,000 元累計到原領總額前用 B 式,之後擇優 | 5,487 元,之後 6,792 元 |
| 領勞保一次給付,年資超過 15 年且金額超過 50 萬元 | 只能用 B 式 | 5,487 元 |
| 有欠費超過 10 年、年資不能計入 | 只能用 B 式(年資也變短) | 5,487 元以下 |
| 65 歲時領低收入或中低收入老人生活津貼等社福津貼 | 只能用 B 式 | 5,487 元 |
| 64 到 65 歲間有欠費、逾期才繳 | 前 3 個月用 B 式,之後擇優 | 5,487 元,之後 6,792 元 |
資料來源:勞動部勞工保險局〈老年年金給付:給付金額〉[1];金額依 2026 年月投保金額 21,103 元試算,實際以勞保局核定為準
如果你領過勞保老年給付:先看能不能用 A 式
勞保怎麼領,會決定國保能不能用 A 式[1]。
沒有領過勞保老年給付的,A 式、B 式擇優;領勞保老年年金的,國保只能用 B 式。
領勞保一次給付的人分兩種:年資未滿 15 年或金額未達 50 萬元的,從 65 歲當月起以每月 3,000 元累計,累計到原領一次給付的總額之前,不能選 A 式;年資超過 15 年且金額超過 50 萬元的,不能選 A 式。
公保養老給付、軍保退伍給付也有同樣的限制,2008 年底以前領的和 2009 年以後領的門檻算法相同[1]。
只能用 B 式的人,查表 1 的「B 式」那一欄;兩欄相減,就是你每月少掉的金額。
如果你中途有勞保年資:勞保國保各算各的,一起領
勞保和國保不能同時加保,但年資可以「併計」,65 歲時兩邊各依自己的年資算、一起領[6]。
規則有兩條:
第一,勞保年資未滿 15 年的人,65 歲時可以併計國保的有效年資,合計滿 15 年,就能同時領勞保老年年金和國保老年年金(《國民年金法》第 32 條)[4];這種併計國保年資的勞保年金,請領年齡要滿 65 歲。
第二,可以只向一個窗口申請,由受理的保險人分別計算後合併發給[6]。
勞保局 2025 年 6 月公布過一個例子[6],我把國保的部分換成 2026 年的月投保金額重算:
王女士勞保 10 年、平均月投保薪資 30,000 元,國保 12 年,兩邊合計 22 年,超過 15 年,65 歲可以同時領兩份年金。
- 勞保老年年金:30,000 × 10 × 0.775% + 3,000 = 5,325 元
- 國保老年年金:領勞保年金的人,國保只能用 B 式[1],21,103 × 12 × 1.3% ≈ 3,292 元
- 每月合計 5,325 + 3,292 = 8,617 元,兩邊都是終身
她如果選勞保一次領,國保能不能用 A 式就會變,兩種選法差多少,要和勞保放在一起算;勞保那一份的平均月投保薪資怎麼抓、年資 15 到 40 年各領多少,可以對照勞保月退金試算:45800 元最高級距能領多少?。
如果你想提前或延後領:國保沒有這個選項
國保的老年年金,依《國民年金法》第 29 條,年滿 65 歲才能請領[4];法條裡沒有提前請領減給、延後請領增給的設計,65 歲起按月發給,領到終身。
這點和勞保不一樣:勞保老年年金最多可以提前 5 年、每提前 1 年減給 4%,也可以延後、每延後 1 年增給 4%,最多各 20%(《勞工保險條例》第 58-2 條)[7]。
所以手上同時有勞保和國保的人,勞保那一份可以挑時間,國保那一份固定從 65 歲開始;這也是為什麼 60 到 65 歲中間那幾年,要另外準備。
和勞退新制也不一樣:勞退月退休金只發到平均餘命為止,國保老年年金和勞保老年年金一樣是終身的。
如果你有欠費:年資作廢,還會從 A 式掉到 B 式
接案設計師阿哲,國保 18 年,30 多歲時收入不穩,有 3 年的保費一直沒繳,等想到要補,已經超過 10 年的補繳期限。
- 那 3 年不算年資,有效年資剩 18 − 3 = 15 年
- 有欠費導致年資不能計入,不能選 A 式,只能用 B 式[1]:21,103 × 15 × 1.3% ≈ 4,115 元
- 如果 18 年都有繳:A 式 21,103 × 18 × 0.65% + 4,049 ≈ 6,518 元
- 每月少領 6,518 − 4,115 = 2,403 元,而且是終身
那 3 年省下的保費,用今天的金額算是 1,329 × 36 = 47,844 元;47,844 ÷ 2,403 ≈ 20,大約領 20 個月就把當年省下的錢吃回去了(實際上當年的保費比現在低,差距只會更大)。
還有一個時間點:64 到 65 歲之間有欠費,勞保局會書面限期請你繳,逾期才繳的,老年年金的前 3 個月改用 B 式發給[1];以 20 年資算,3 個月少領(6,792 − 5,487)× 3 = 3,915 元。
所以快滿 65 歲的人,最好在 64 歲前就把欠費整理乾淨。
如果你是低收入戶或領社福津貼:保費免繳,但不能選 A 式
阿明是低收入戶,國保 25 年的保費都由政府全額負擔,自己沒有付過錢,但年資照算。
- A 式:21,103 × 25 × 0.65% + 4,049 ≈ 7,478 元
- B 式:21,103 × 25 × 1.3% ≈ 6,858 元
- 如果他 65 歲時同時領低收入老人生活津貼,依規定不能選 A 式[1],國保只能領 6,858 元,比 A 式少 620 元
不能選 A 式的社福津貼包括低收入或中低收入老人生活津貼、身心障礙者生活補助、老年農民福利津貼、榮民就養給付[1]。
這一條是社會福利和社會保險的分工:已經領了生活津貼,國保就不再加發那筆基本保障,兩邊怎麼領比較有利,要先問戶籍地公所和勞保局。
如果你一直沒有工作:全職家庭主婦、博士生各算一次
全職家庭主婦美玲,2008 年國保開辦時 42 歲,一直沒有工作,保費都按時繳,2031 年滿 65 歲時國保年資 23 年。
- A 式:21,103 × 23 × 0.65% ≈ 3,155 元,加 4,049 元 ≈ 7,204 元
- B 式:21,103 × 23 × 1.3% ≈ 6,310 元
- 每月領 7,204 元,A 式
30 歲的博士生小林,今年開始在國保,假設之後一直沒有加入勞保,繳到 65 歲共 35 年。
- A 式:21,103 × 35 × 0.65% + 4,049 ≈ 8,850 元
- B 式:21,103 × 35 × 1.3% ≈ 9,602 元
- 每月 9,602 元(今天的幣值),B 式
試算:作者依參考文獻所列法規與勞保局公告數字計算,人物與年資均為假設情境,實際以勞保局核定為準。
小林這種情況其實不太會發生,多數人中間會去工作、加保勞保,國保年資會被切成好幾段;年資被切短之後,A 式的 4,049 元就變得重要,這也是為什麼「不要欠到超過 10 年」,比「多繳幾年」更要緊。
國民年金一個月要繳多少?2026 年保費怎麼算
2026 年 1 月 1 日起,一般身分每月自付 1,329 元,比 2025 年的 1,245 元多 84 元[8]。
國保的保費算法是:
每月自付保費 = 月投保金額 × 保險費率 × 自付比例
2026 年的數字是月投保金額 21,103 元、費率 10.5%,一般身分自付 60%:21,103 × 10.5% ≈ 2,216 元是全月保費,自付 2,216 × 60% ≈ 1,329 元,其餘 887 元由政府負擔[8]。
月投保金額、費率,連同 A 式的加計金額,都會依法自動調整[2]。
月投保金額 2026 年 1 月 1 日由 19,761 元調高到 21,103 元,規則是消費者物價指數累計成長達 5% 時,依成長率調整、次年 1 月生效[2][3];保險費率 2025 年 1 月 1 日由 10% 調高到 10.5%,原則上每 2 年調高 0.5%、上限 12%,基金餘額足以支付未來 20 年給付時該次不調(《國民年金法》第 54-1 條)[4];加計金額 2024 年 1 月 1 日由 3,772 元調高到 4,049 元,每 4 年依消費者物價指數成長率調整,成長率為零或負數時不調[5]。
這次月投保金額調高,是因為 2022 年 10 月到 2025 年 9 月的消費者物價指數累計成長 6.79%,超過 5% 的門檻;衛福部估計每人每月自付保費增加 43 到 84 元[3]。
保費變貴了,不過領的錢也跟著月投保金額一起調,表 1 就是用新的 21,103 元算的;用 19,761 元算的舊試算表,現在都要重算。
國民年金政府補助:低收入、所得未達標準、身心障礙各付多少
政府依身分補助 40% 到 100% 的保費[8]:2026 年 1 月 1 日起,一般民眾自付 60%、政府負擔 40%,每月 1,329 元;所得未達最低生活費 2 倍、輕度身心障礙者自付 45%、政府負擔 55%,每月 997 元。
中低收入戶、所得未達最低生活費 1.5 倍、中度身心障礙者自付 30%、政府負擔 70%,每月 665 元;低收入戶、重度以上身心障礙者由政府負擔 100%,自付 0 元。
「所得未達一定標準」的兩級補助,是用家庭總收入平均分配到全家人口,再和當年度最低生活費、台灣地區平均每人每月消費支出比較;要向戶籍所在地的縣市政府或鄉鎮市區公所申請,資格沒有變、戶籍沒有遷出該縣市的話,不必每年重新申請[9]。
也就是說,這兩級補助不會自動套用(家裡經濟狀況變差的人,最容易漏掉這一項)。
繳費方式很多:繳款單可以拿到銀行、郵局、便利商店繳,也可以用網路 ATM、網路銀行、行動銀行或行動支付繳,或到銀行、郵局辦轉帳代繳。
國民年金是什麼?誰是國民年金的納保對象?
國民年金保險(National Pension Insurance,簡稱國保)是 2008 年 10 月 1 日(民國 97 年)開始的社會保險(Social Insurance),依《國民年金法》辦理,主管機關是衛生福利部,實際收保費、發給付的是勞動部勞工保險局[4]。
要不要加保,不是自己選的。
依《國民年金法》第 7 條,年滿 25 歲、未滿 65 歲、在國內設有戶籍,而且沒有參加勞保、農保、公教保、軍保的人,就是國保的被保險人;勞保局會比對戶政和各項社會保險的資料,符合就直接納保、寄繳款單給你。
常見的納保族群有這幾種:
- 全職家庭主婦或主夫,國保是他們少數以自己名義累積的退休保障,不必完全依賴另一半
- 離職或待業的人,勞保一退保,國保就自動接上,年資不會整段空白
- 年滿 25 歲的碩士班、博士班學生,沒有在校內工讀或校外兼職加保勞保的,就在國保
- 臨時工、自由接案者,沒有透過職業工會加保勞保的,也會被納入國保
國保和勞保、公保這些職業保險是互斥的:哪天找到工作加保勞保,國保就自動停止,離職後再自動接回來,年資前後合併計算。
另外一個比較少人知道的情況:65 歲以前就領了勞保或公保的老年一次給付,但年資或金額沒有達到法定門檻的人,依第 7 條仍要參加國保,直到 65 歲。
2008 年 10 月 1 日國保開辦時已經滿 65 歲的人(1943 年 10 月 1 日以前出生),沒有機會繳國保,改領「老年基本保證年金」,2024 年 1 月起每月 4,049 元,不過有居住天數、所得、財產等排除條件[10]。
國民年金除了老年年金,還有哪些給付?
按時繳國保,保的不只是 65 歲以後的退休金,還有身心障礙、遺屬、喪葬和生育[4],2026 年的金額是這樣算的:
- 老年年金:年滿 65 歲,A 式、B 式擇優,金額就是表 1
- 身心障礙年金:加保期間發生傷病,經評估為重度以上身心障礙且無工作能力,按月投保金額 × 年資 × 1.3% 計算,不足 5,437 元按 5,437 元發給[5]
- 遺屬年金:被保險人在加保期間死亡,或領身心障礙、老年年金期間死亡,按月投保金額 × 年資 × 1.3% 計算,領年金期間死亡的改按原領年金的半數;不足 4,049 元按 4,049 元發給,同順位遺屬每多 1 人加發 25%,最多 50%[11]
- 喪葬給付:被保險人在加保期間死亡,月投保金額 × 5 個月 = 105,515 元[3]
- 生育給付:被保險人在加保期間分娩或早產,月投保金額 × 2 個月 = 42,206 元,雙胞胎以上按比例增給[3]
身心障礙年金、老年年金、遺屬年金這幾種年金,同時符合條件時只能擇一領取[1]。
遺屬年金舉勞保局的例子:被保險人國保 7 年、2026 年 1 月過世,21,103 × 7 × 1.3% ≈ 1,920 元,不足 4,049 元,所以配偶 1 人每月領 4,049 元;配偶加 1 個子女共 2 人,4,049 × 125% ≈ 5,061 元[11]。
喪葬和生育給付,是國保裡少數「一次領一筆」的給付,數字都跟著月投保金額走,2026 年各比去年多了 6,710 元和 2,684 元(105,515 − 98,805、42,206 − 39,522)。
國民年金不繳會怎樣?
國民年金法對沒繳保費的被保險人本人沒有罰鍰,所以「不繳也沒關係」這種說法流傳很廣。
不過不繳的代價,是用另一種方式付的[4]:
- 欠費期間不算年資,沒繳的月份不計入保險年資,年金跟著變少(第 17 條)
- 超過 10 年就補不回來,逾 10 年的保費不能補繳,那段年資永久消失(第 17 條)
- 有欠費導致年資不能計入,老年年金不能選 A 式、只能用 B 式,終身適用(第 30 條)[1]
- 保費和利息沒繳清前,勞保局可以暫時拒絕給付,已申請分期或延期的除外(第 16 條)
- 夫妻互負連帶繳納義務,配偶無正當理由、經書面限期仍未繳,處 3,000 元以上 15,000 元以下罰鍰(第 15、50 條)
這五項裡,最傷的是不能選 A 式。
接案設計師阿哲就是這樣,3 年的欠費拖過 10 年,不只少了 3 年年資,連帶整筆年金都從 A 式掉到 B 式,每月少 2,403 元。
國民年金怎麼補繳?要付多少利息?
只要還在 10 年內,欠的保費都可以補繳,補繳後那段年資就算回來[12]。
逾期不收滯納金,只算利息:從繳費期限隔天算到繳費前一天,利率用每年 1 月 1 日郵局 1 年期定存固定利率,2026 年是 1.725%[13]。
2026 年 10 月 1 日起還有一個新規定:每個月份的保費算出來的利息在 100 元以下,該月份免收;原本的門檻是 30 元[13]。
這個門檻放寬後,影響其實蠻大的。
用今年的保費和利率算,一個月份的保費一年產生的利息是 1,329 × 1.725% ≈ 23 元,要累積到 100 元,需要 100 ÷ 23 ≈ 4.4 年。
也就是說,照目前的利率,欠了 4 年以內的月份,補繳時利息幾乎都在免收範圍內(勞保局自己舉的例子:1,329 元的保費逾期 244 天,利息約 15 元,免收[12])。
試算:作者依勞保局公告利率計算,數值為假設情境;實際利率依各年度公告,以勞保局寄發的繳款單為準。
補繳的做法:
- 到勞保局網站或打電話補發繳款單,也可以臨櫃辦理
- 一次繳不出來的,可以申請分期或延期,應繳總額 3,000 元以上,個人綜合所得總額 50 萬元以下(65 歲以上或重度以上身心障礙者不受所得限制),最多分 40 期,每期至少 1,000 元[14]
- 怕忘記繳的,帶身分證、存摺和印鑑到指定銀行或郵局辦轉帳代繳
分期期間仍會計息,但申請分期後,勞保局就不會用「欠費未繳清」為理由暫時拒絕給付。
勞保一次領還是年金?和國保放在一起比
這是我覺得國保最多人沒弄清楚的地方:勞保怎麼領,會改變國保能領多少。
回到王女士,她勞保只有 10 年,其實也可以選勞保一次給付。
假設一次給付是平均月投保薪資 30,000 元 × 10 個月 = 300,000 元(勞保一次給付前 15 年每年 1 個月,《勞工保險條例》第 58、59 條)[7],兩種選法比一下。
選勞保年金加國保,65 歲時沒有一筆錢入帳,每月 5,325 + 3,292 = 8,617 元,從第一個月到第 101 個月以後都一樣;選勞保一次加國保,65 歲時拿到 300,000 元,前 100 個月國保只能用 B 式,每月 3,292 元,第 101 個月起改用 A 式,每月 5,695 元。
試算:作者依參考文獻所列法規計算,數值為假設情境,實際以勞保局核定為準。
一次給付的 100 個月是這樣來的:300,000 ÷ 3,000 = 100 個月,累計滿了才能改用 A 式,A 式是 21,103 × 12 × 0.65% + 4,049 ≈ 5,695 元。
兩者的差距:前 100 個月,選年金的人每月多 5,325 元,300,000 ÷ 5,325 ≈ 56 個月,大約 4 年 8 個月,也就是 69 歲多,累計金額就超過一次給付;之後每月仍多 8,617 − 5,695 = 2,922 元。
圖 3 顯示王女士兩種選法的累計金額,大約第 56 個月,選年金的人就追過一次給付。
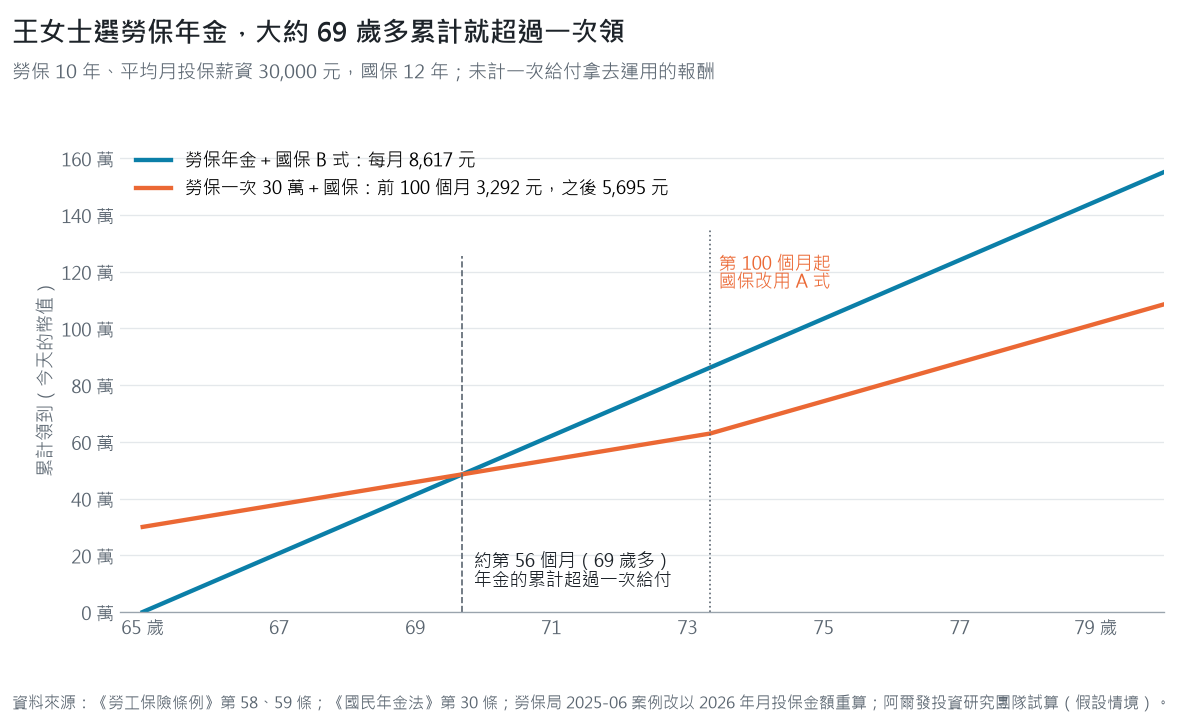
這個比法沒有算進一次給付拿去運用的報酬,也沒有算進健康和家庭狀況,每個人的答案會不一樣;不過它說明了一件事:國保和勞保要放在一起算,只看單邊的數字容易選錯。
勞保本身的保障項目,可以看勞保是什麼?勞保跟勞退差在哪?。
國民年金和健保有什麼不同?
兩個都是社會保險,也都要繳費,但管的事情完全不同:健保管看病,國保管年金;沒有工作的人,通常兩張繳款單都會收到,一張繳了不代表另一張也繳了。
退休後健保費怎麼算、有沒有補助,可以看健保費怎麼算?65 歲退休後健保怎麼辦?。
怎麼查自己的國保年資?依你的處境先做哪一件事
先查自己的資料:用自然人憑證、健保卡或行動電話認證登入勞保局 e 化服務系統,可以查國保的加保紀錄、繳費狀況和欠費;也可以帶身分證件到勞保局各地辦事處臨櫃查;勞保局網站另有國民年金給付金額試算,把年資填進去,可以和表 1 對照。
接著依處境看重點:
- 全職家庭主婦或主夫,國保可能是你唯一以自己名義累積的終身年金,按時繳,或辦轉帳代繳,避免哪一期漏掉
- 接案、打零工、收入不穩的人,繳不出來時先申請分期,不要放著;真正要避免的是欠費拖過 10 年,那會讓老年年金從 A 式掉到 B 式
- 家裡經濟狀況變差的人,可以去戶籍地公所問「所得未達一定標準」的補助,保費可以降到 665 元或 997 元,不會自動套用
- 勞保年資不到 15 年的人,65 歲時記得併計國保年資,先比較勞保年金和一次給付,再決定(像王女士那樣兩種都算一次)
- 64 歲左右的人,先把欠費整理乾淨,避免前 3 個月被改用 B 式
國保、勞保、勞退和自己的存款怎麼一起看,可以接著看退休金計算:勞保、勞退、公教月領與一次領金額。
如果今天只做一件事,就登入勞保局 e 化服務系統,看一次自己有沒有欠費、欠的是哪幾個月;明年 1 月月投保金額公告後,再用新的數字算一次。
我的想法
以前在警大上柔道課,第一個學的動作不是摔人,是受身(Ukemi),也就是被摔出去的時候,怎麼倒地才不會受傷。
國民年金在台灣的退休制度裡,就是這個動作。
它的用處不在贏,在讓沒有勞保、公保、軍保、農保的人,在老了、身體出狀況或家裡有人過世的時候,跌下去不至於重傷。
我覺得國民年金是台灣社會保險裡最被低估的一張保單,而最常低估它的,剛好是最需要它的人。
用數字看比較清楚:繳 40 年,用今天的保費算,自付 1,329 × 12 × 40 = 637,920 元,換到每月 10,974 元的終身年金,637,920 ÷ 10,974 ≈ 58 個月,不到 5 年就領回自己付的保費;繳 15 年的人,自付 1,329 × 12 × 15 = 239,220 元,每月 6,107 元,大約 39 個月(實際上早年的保費比較低,回本只會更快)。
一份會跟著物價調整、領到終身的年金,自己去市場上買,很難買到這個價格(政府補了 40% 以上的保費,這也是原因之一)。
不過它也只是受身。
每月 10,974 元,換算一天大約 366 元(10,974 ÷ 30),夠讓人跌倒時不受重傷,要站起來繼續往前走,還差得遠;年資被切短、只有十幾年的人,數字更少。
所以我覺得國保該做的事很簡單:按時繳、不要欠到超過 10 年、65 歲時和勞保放在一起算。
剩下的,要靠自己準備的那一份。
我自己的做法沒有什麼特別:用低成本的工具分散到全球股票和債券,長期持有,不去猜市場,讓時間慢慢把那一份養大。
柔道課第一天學受身,是為了之後敢上場。
先學會倒地,才談得上站起來。
退休金夠不夠,先看缺口有多大
勞保、勞退、公教年金加起來能領多少,和你想過的生活還差多少,加入官方 LINE 留言,阿爾發顧問和你一起看
常見問題
國民年金一個月領多少?
以 2026 年月投保金額 21,103 元計算,A 式、B 式擇優:繳 10 年每月約 5,421 元、20 年約 6,792 元、30 年約 8,230 元、40 年約 10,974 元,年資 29 年以下 A 式較多,30 年以上 B 式較多[1][2],實際金額以勞保局核定為準。
國民年金試算公式怎麼算?B 式領多少?
先查國保年資,再用兩個公式各算一次、取高的:A 式=月投保金額 × 年資 × 0.65% + 4,049 元,B 式=月投保金額 × 年資 × 1.3%[1];只能用 B 式的人,2026 年每 1 年年資每月約 274 元,20 年 5,487 元,未滿 1 年的年資按月數比例計算[4]。
國民年金繳 20 年可以領多少?繳 10 年、30 年呢?
2026 年的幣值,繳 20 年每月約 6,792 元(A 式:21,103 × 20 × 0.65% + 4,049),只能用 B 式是 5,487 元;繳 10 年約 5,421 元,繳 30 年改用 B 式,約 8,230 元,其他年資查表 1[1][2]。
國民年金只繳一個月可以領多少?
能用 A 式的話每月約 4,060 元(21,103 × 1/12 × 0.65% + 4,049),國保老年年金沒有最低年資門檻,年滿 65 歲就能請領;只能用 B 式的人,一個月年資每月只有約 23 元[1][4]。
國民年金滿 65 歲可以領多少錢?
看國保年資:2026 年剛滿 65 歲的人(1961 年出生),國保 2008 年 10 月才開辦,就算全程沒斷,年資最多約 18 年,每月約 6,518 元;中間有勞保年資的人,國保年資更短,勞保另外算,兩邊可以併計、一起領[4][6]。
國民年金一個月繳多少?不繳會怎樣?
2026 年一般身分每月自付 1,329 元(21,103 元 × 10.5% × 60%),所得未達標準或身心障礙者 997 元或 665 元,低收入戶由政府全額負擔[8];不繳本人沒有罰鍰,但欠費期間不算年資、超過 10 年不能補繳,年資不能計入的人老年年金只能用 B 式,10 年內補繳只算郵局 1 年期定存利率的利息[1][4][13]。
相關文章
- 勞保月退金試算:45800 元最高級距能領多少?:適合國保之外還有勞保年資、想算勞保那一份和提前延後差多少的人
- 退休規劃先算缺口:勞保勞退之外還差多少?:適合算完國保、想知道退休後每月還差多少的人
參考文獻
- [1] 勞動部勞工保險局(2026a,8月28日)。老年年金給付:給付金額。https://www.bli.gov.tw/0014336.html
- [2] 勞動部勞工保險局(2026b,1月6日)。月投保金額及保險費率。https://www.bli.gov.tw/0019853.html
- [3] 衛生福利部(2025年11月12日)。國民年金保險月投保金額115年1月1日依法調整為21,103元。https://mohw.gov.tw/cp-16-84487-1.html
- [4] 國民年金法(2020年6月3日修正)。全國法規資料庫。https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=D0050152
- [5] 勞動部(2024年1月30日)。國民年金基本保障金額自113年1月調增,調增後金額將於113年2月底首次入帳。https://www.mol.gov.tw/1607/1632/1640/66093/
- [6] 勞動部勞工保險局(2025年6月27日)。領取國保、勞保雙年金,讓老年生活更有保障。https://www.bli.gov.tw/0109156.html
- [7] 勞工保險條例(2026年1月21日修正)。全國法規資料庫。https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=N0050001
- [8] 勞動部勞工保險局(2026c,1月2日)。保險費負擔比率及金額。https://www.bli.gov.tw/0013596.html
- [9] 勞動部勞工保險局(無日期-a)。國民年金法裡所說符合「所得未達一定標準」,保費可以付少一點,它的補助標準怎麼算?https://www.bli.gov.tw/0017126.html
- [10] 勞動部勞工保險局(2024年5月29日)。老年基本保證年金:請領資格及給付金額。https://www.bli.gov.tw/0014340.html
- [11] 勞動部勞工保險局(無日期-b)。遺屬年金給付:給付金額。https://www.bli.gov.tw/0014364.html
- [12] 勞動部勞工保險局(2026e,10月1日)。已經逾期的保險費要如何繳納?會不會有滯納金或利息?https://www.bli.gov.tw/0017158.html
- [13] 勞動部勞工保險局(2026d,10月1日)。利息計算方式。https://www.bli.gov.tw/0014977.html
- [14] 勞動部勞工保險局(無日期-c)。國民年金保險保險費與利息分期及延期繳納辦法。https://www.bli.gov.tw/0013635.html
重要聲明
本文由阿爾發證券投資顧問股份有限公司編製,僅供參考,不構成任何金融商品之要約、招攬或推介,亦非針對特定投資人之個別投資建議或法律、稅務意見。文中試算之年資、投保薪資與人物均為假設情境,實際給付以勞動部勞工保險局核定為準;相關法規與公告金額如有修正,以最新公布內容為準。阿爾發證券投資顧問股份有限公司 115金管投顧新字第019號