
GRI 201-3(退休金)有五個欄位,「依法提撥 6%」只回答了提撥率,還缺參與程度。 勞退舊制是確定給付制,要寫負債、準備金涵蓋幾成與次年 3 月底前補足的做法。 勞退新制人人都有 6%,拉得出差距的是員工自提,全國自提比率約 17%。
「我們都是勞退新制,201-3(退休金)寫一句『依法提撥 6%』就好了吧?」
財務部同事這樣問的時候,答案通常是不夠,GRI 201-3(退休金)有五個欄位,新制只回答了其中一兩個。
GRI 201-3(確定福利計畫義務與其他退休計畫)要揭露五件事:由公司資源支應的退休金負債估計、準備金涵蓋負債的程度與估計基礎、準備金不足時的補足策略與時程、雇主與員工的提撥率,以及員工參與退休計畫的程度[1],在臺灣,勞退舊制屬確定給付制(DB,Defined Benefit),對應前三項,勞退新制與自提屬確定提撥制(DC,Defined Contribution),對應後兩項。
用飛機的油箱來想,舊制像一趟長途航班,退休金負債是飛到目的地需要的油量,準備金專戶是油箱,201-3(退休金)問的就是油箱裝了幾成、不夠時什麼時候加滿,新制則像每個乘客自己帶的備用油,問的是每人帶了多少、有多少人帶。
201-3(退休金)五個欄位,臺灣制度各對到哪裡
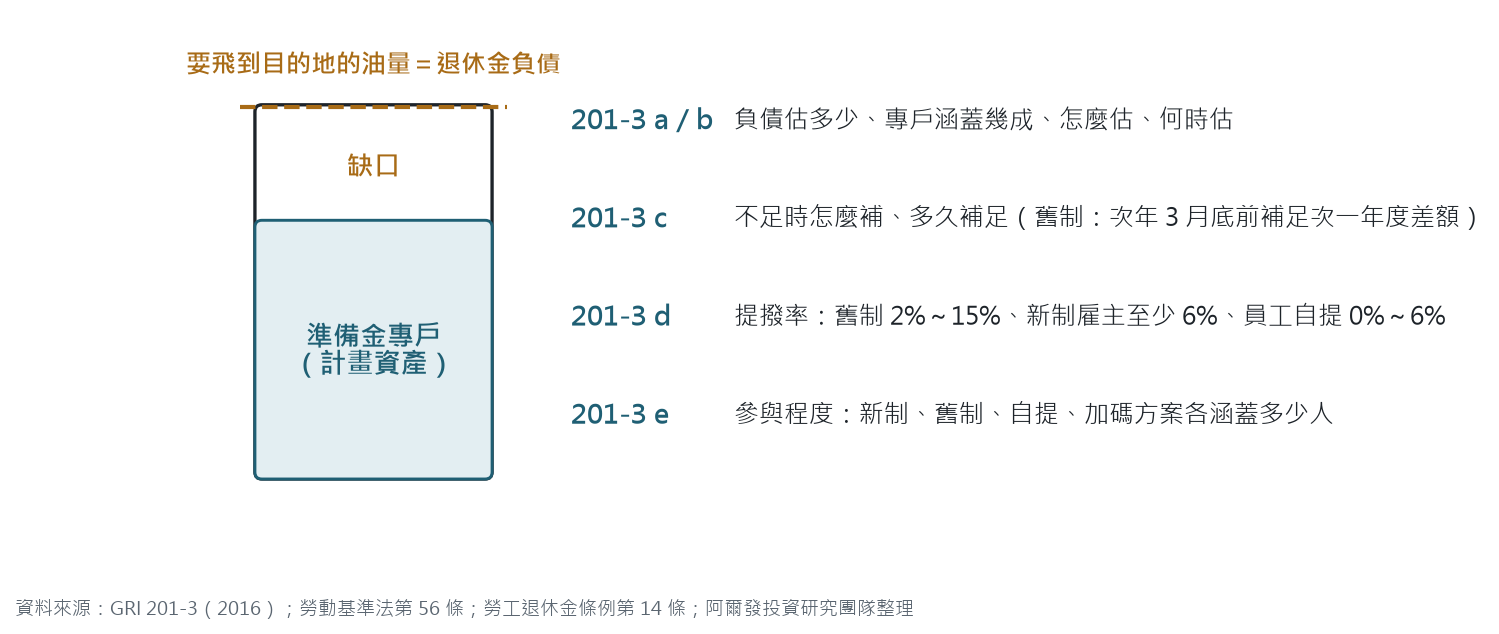
圖 1 把 201-3(退休金)的五個欄位畫成油箱,對照臺灣制度如下:
| 欄位 | GRI 原文要求 | 臺灣對應 | 資料在哪裡 |
|---|---|---|---|
| a | 負債由公司一般資源支應時,負債的估計值 | 少見;舊制有專戶,多數公司適用 b | 財報附註 |
| b | 有獨立基金時:資產涵蓋負債的程度、估計基礎、估計時點 | 勞退舊制準備金專戶 | 財報附註(確定福利義務現值、計畫資產公允價值)、精算報告 |
| c | 基金不足時,雇主邁向足額的策略與時程 | 舊制年度足額提撥(次年 3 月底前補足) | 財務、精算報告 |
| d | 員工或雇主提撥占薪資的比例 | 舊制 2%~15%、新制雇主至少 6%、員工自提 0%~6% | 人資、薪資系統 |
| e | 參與程度,例如強制或自願制度 | 新制、舊制、自提各有多少人 | 人資 |
資料來源:GRI 201-3[1];勞動基準法第 56 條[2];勞工退休金條例第 14 條[3]
GRI 也建議依各地法規的方法計算、用和財務報表相同的合併方式彙總[1],所以 a、b 兩欄最省事的做法,是直接沿用財報附註的確定福利義務與計畫資產數字,再補一句估計基礎與時點。
舊制準備金:油箱裝了幾成、不夠什麼時候補
勞動基準法第 56 條要求雇主每月依勞工薪資總額 2%~15% 提撥勞工退休準備金,年度終了前估算專戶餘額,不足支付次一年度預估符合退休條件勞工的退休金時,次年 3 月底前一次補足差額[2]。
所以 201-3 c 欄的「補足策略與時程」,臺灣公司其實有現成答案,寫出「每年度終了前估算、次年 3 月底前補足次一年度差額」,再補上今年實際補了多少,就比一句「依法提撥」完整得多。
同一條也規定,各公司提撥的準備金匯集為勞工退休基金,由主管機關委託金融機構統一運用,最低收益不得低於當地銀行二年定期存款利率[2],所以公司管不到這筆錢怎麼投資,能揭露的是提撥率、補足情形與精算假設,不必也不能寫成自己的投資績效。
舊制看的是油箱裝了幾成,該寫的是「缺口多大、什麼時候加滿」,對還有舊制年資員工的公司,這是 201-3(退休金)裡最實在的一段。
想看其他企業怎麼設計留才方案?
新制與自提:參與程度怎麼寫才看得出差別
勞工退休金條例第 14 條規定雇主提繳率不得低於工資 6%,勞工可以在 6% 範圍內自願提繳,自提部分不計入當年度薪資所得[3],2026 年 8 月 1 日起勞工申請自提,雇主不得拒絕[4]。
新制的 6% 是每家公司都一樣的底線,真正拉得出差距的是 e 欄的自願參與,也就是自提。
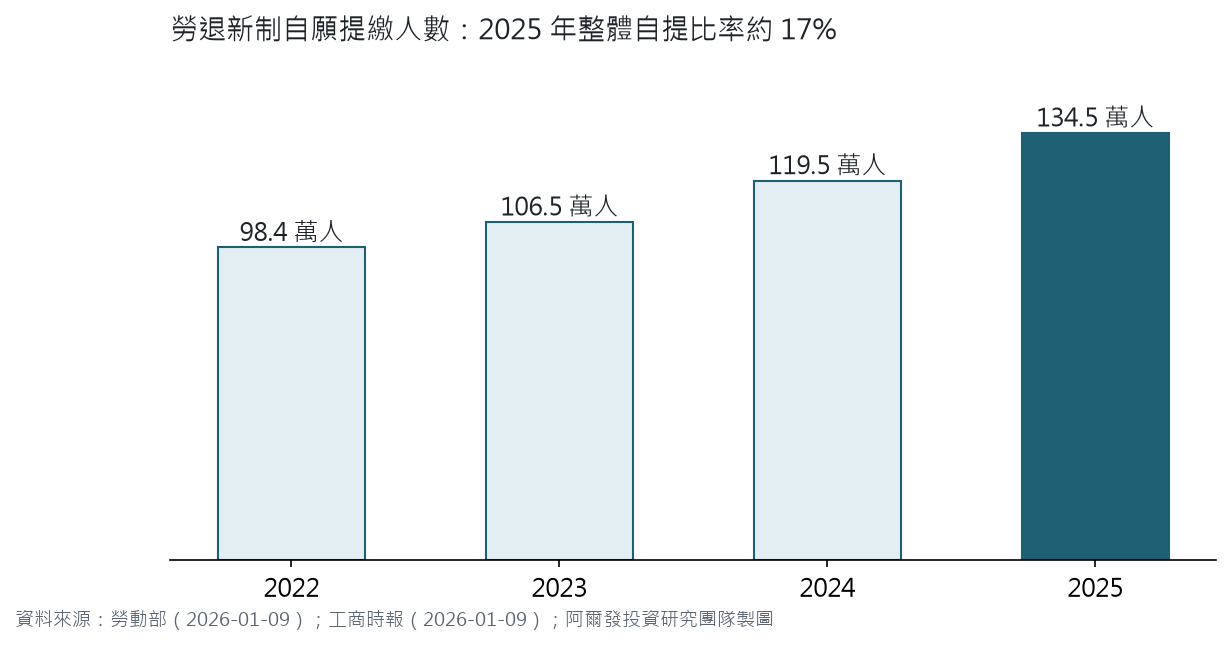
圖 2 顯示全國自提人數從 2022 年的 98 萬人增加到 2025 年的 134 萬人,整體自提比率約 17%[5][6],簡單來講,每六個勞工大約只有一個自提,公司自己的自提比率和這條全國線一比,就知道員工的退休準備是在平均之上還是之下。
| 寫法 | 範例 | 讀的人看得到什麼 |
|---|---|---|
| 只寫義務 | 本公司依法為適用勞退新制之員工按月提繳 6% | 和每家公司一樣 |
| 加上參與 | 適用新制員工 100% 由公司提繳 6%,另有 X% 員工自提,平均自提率 Y% | 員工有沒有自己存 |
| 加上趨勢與作法 | 自提比率由 X% 提高到 Y%,高於全國約 17%,公司提供自提說明會與一對一試算 | 公司做了什麼、有沒有效 |
資料來源:寫法範例為阿爾發投資研究團隊撰擬,X、Y 為公司自填;全國自提比率見勞動部、工商時報[5][6]
第三種寫法裡的「說明會與試算」,在 GRI 裡另有位置,退休前規劃放 404-2 b,細節在員工理財諮詢能寫進永續報告書嗎。
雇主加碼、福儲信託要不要寫進 201-3(退休金)
201-3(退休金)的標題是「確定福利計畫義務與其他退休計畫」[1],公司在勞退之外的加碼,例如提高提繳率、補貼員工自提、以退休為目的的福儲信託,都算「其他退休計畫」,可以在 d、e 欄補充提撥比例與參加人數。
如果這項加碼只給全職員工,401-2(全職福利)的對照表也要列一次,兩邊用同一組數字,對照表怎麼做在 GRI 401-2 員工福利揭露,加碼方式本身的比較在企業退休金方案:勞退 6% 之外,雇主能怎麼加碼?。
四個 GRI 項目的整體分工,回到永續報告書的員工福利怎麼寫看。
我的想法
我覺得 201-3(退休金)最容易被寫成一行字,是因為大家把它當成合規題,只要證明「有提撥」就過關,不過 GRI 2016 年《GRI 201: Economic Performance 2016》在背景說明裡講得很清楚,退休計畫是員工規劃長期經濟安全的依靠,提撥健全的退休計畫也有助於吸引與留住員工[1]。
所以在我看來,201-3(退休金)其實是一張留才的成績單,舊制看公司有沒有把油箱加滿,新制看員工有沒有自己多帶一點油。
企業客戶會議上常被問到「自提率要多少才算好」,我的回答是先跟全國的 17% 比,再跟自己去年比,數字往上走、說得出公司做了什麼,比一個漂亮的絕對值更有說服力。
油箱裝了幾成,起飛前就該知道。
企業留才策略指南
《企業留才策略指南:2026 員工財務健康趨勢報告》,加入官方 LINE 即可免費領取
常見問題
公司全部是勞退新制,201-3(退休金)要寫什麼?
寫 d 欄的提撥率(雇主 6% 或以上、員工自提比例)與 e 欄的參與程度(適用新制人數、自提人數與比率),a、b、c 欄若沒有確定給付制可註明不適用[1][3]。
舊制準備金的資產可以寫成公司的投資績效嗎?
不行,舊制準備金匯集為勞工退休基金,由主管機關委託金融機構統一運用[2],公司能揭露的是提撥率、專戶涵蓋程度與補足情形。
201-3 b(準備金涵蓋)的「涵蓋程度」怎麼算?
常用計畫資產公允價值除以確定福利義務現值,兩個數字都在財報的員工福利附註裡,揭露時一併寫明精算假設與評價日[1]。
員工自提比例要去哪裡找?
人資的薪資系統或勞保局的提繳資料可以查到每位員工的自提率,彙總成自提人數、自提比率與平均自提率三個數字即可。
參考文獻
- [1] Global Reporting Initiative. (2016). GRI 201: Economic performance 2016. https://www.globalreporting.org/pdf.ashx?id=12368
- [2] 勞動基準法第 56 條。全國法規資料庫。https://law.moj.gov.tw/LawClass/LawSingle.aspx?pcode=N0030001&flno=56
- [3] 勞工退休金條例第 14 條。全國法規資料庫。https://law.moj.gov.tw/LawClass/LawSingle.aspx?pcode=N0030020&flno=14
- [4] 勞動部(2026 年 8 月 5 日)。股市起起伏伏免驚慌!加碼勞工專屬「ETF」自願提繳退休金 保本保息才安心!https://www.mol.gov.tw/1607/1632/1633/96512/
- [5] 勞動部(2026 年 1 月 9 日)。打造退休現金流 她靠新舊雙軌加勞退自提,累積千萬元退休資產。https://www.mol.gov.tw/1607/1632/1633/87428/
- [6] 林莉(2026 年 1 月 9 日)。勞退基金好會賺 自提人數暴增15萬!中年起步退休金也能破千萬。工商時報。https://www.ctee.com.tw/news/20260109701181-430104
重要聲明
本文由阿爾發證券投資顧問股份有限公司編製,僅供參考,不構成任何金融商品之要約、招攬或推介,亦非針對特定投資人之個別投資建議、法律、會計或永續報告確信意見;勞動與會計規定以主管機關公布之法規、函令及公司簽證會計師意見為準,永續報告書之揭露範圍以 GRI 準則原文與公司重大主題鑑別結果為準。阿爾發證券投資顧問股份有限公司 115金管投顧新字第019號
[…] 上市公司的加碼方案還會寫進永續報告書,提高提繳率、補貼自提與以退休為目的的福儲信託,屬 GRI 201-3 的「其他退休計畫」,要寫提撥比例與參加人數,只給全職員工時另列 401-2 的福利對照表,寫法見 GRI 201-3 退休金揭露。 […]