

私校老師退休時能領多少?
如果中途離職,那筆退撫的錢拿得回來嗎?
私校退撫是私立學校教職員的個人專戶退休金,每月按本(年功)薪加一倍的 12% 提撥,教職員自付 35%[1]。
這套個人專戶制從 2010 年 1 月 1 日起實施,提撥額中教職員自付以外的 65%,由學校與政府負擔[1],退休時年資滿 15 年可選一次領、分期領或兩者兼領,離職未達退休條件,可以一次領回個人專戶本息,也可以先不領、留到 60 歲[1]。
現行規定出自《學校法人及其所屬私立學校教職員退休撫卹離職資遣條例》(簡稱私校退撫條例,2023 年 6 月 9 日修正)與私校退撫儲金管理會(簡稱儲金會)的公告,資料截至 2026 年 10 月 19 日:
| 項目 | 現行規定 | 依據 |
|---|---|---|
| 提撥基準 | 本(年功)薪加一倍 × 12%,按月提撥 | 私校退撫條例第 8 條[1] |
| 誰出錢 | 教職員 35%、學校儲金準備專戶 26%、私立學校 6.5%、學校主管機關 32.5% | 第 8 條[1] |
| 自願退休 | 年滿 60 歲,或任職滿 25 年 | 第 15 條[1] |
| 屆齡退休 | 年滿 65 歲 | 第 16 條[1] |
| 退休怎麼領 | 未滿 15 年一次給付;滿 15 年可選一次、定期或兼領 | 第 20 條[1] |
| 離職怎麼領 | 一次領回個人專戶本息,或暫不請領、年滿 60 歲再領 | 第 24、25 條[1] |
| 分期請領 | 自 2025 年 7 月起改為每月發放,金額自行設定 | 儲金會[4] |
| 自主投資 | 保守、穩健、積極三種組合;未選擇者預設人生週期基金 | 第 10 條[1];儲金會[6] |
私校退撫是什麼?一個人一個帳戶的確定提撥制
私校退撫的法律全名是「學校法人及其所屬私立學校教職員退休撫卹離職資遣儲金」,適用對象是已立案私立學校編制內的有給專任校長、教師、職員,以及學校法人的職員(第 3 條)[1]。
2010 年 1 月 1 日以前,私校教職員的退休金由「原私校退撫基金」依年資基數發給,屬於確定給付制(Defined Benefit)。新制上路後,改為確定提撥制(Defined Contribution):每個人有一個「個人退撫儲金專戶」,每月有錢存進去,退休時能領多少,看存了多久、存了多少、投資賺了多少[1]。
打個比方,確定給付制像搭民航機,目的地印在機票上,飛多遠由航空公司負責,確定提撥制比較像拿到一架自己的飛機,每月加多少油是法律定好的,航線怎麼選、途中遇到什麼天氣,會決定最後飛得多遠。
制度由兩個機構分工:儲金會負責收支、管理、運用與審定;教育部會同有關機關另組監理會,負責監督與考核(第 4 條)[1],學校不能自訂退休辦法取代這套制度。
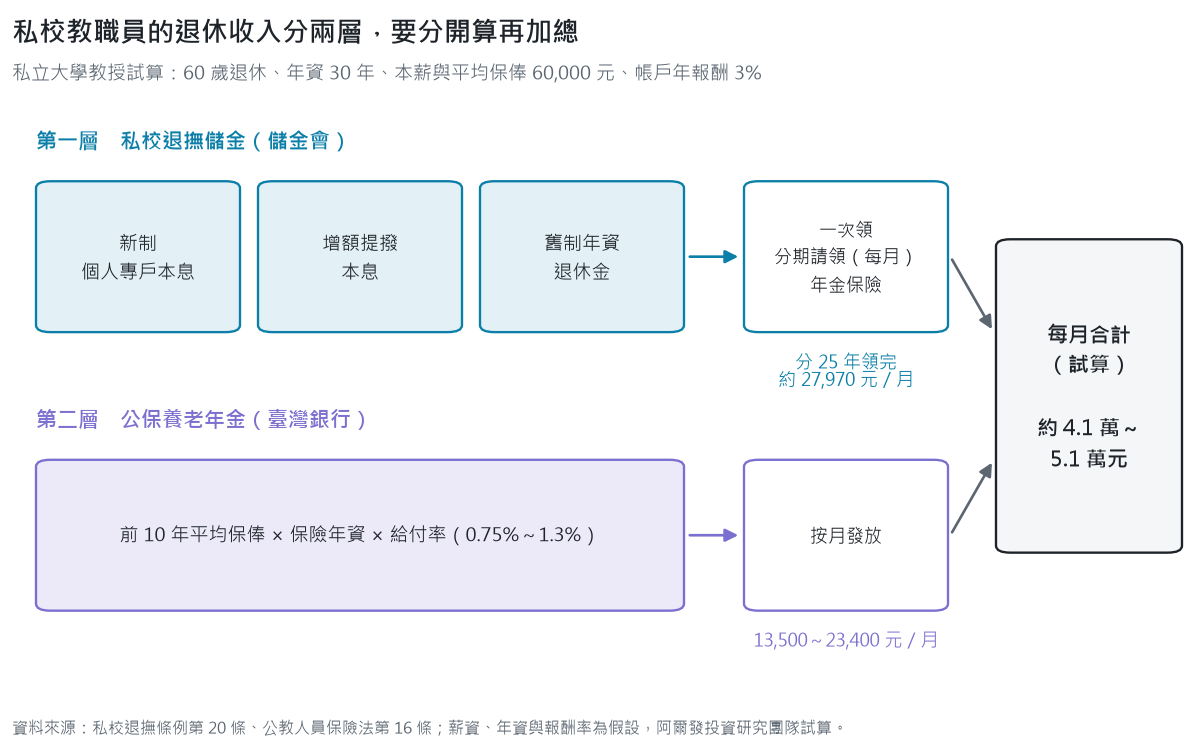
私校教職員的退休收入通常有兩層:第一層是私校退撫儲金,包括個人專戶累積的本金與收益,加上 2009 年 12 月 31 日以前的舊制年資退休金;第二層是公保養老給付,私校編制內教職員也參加公教人員保險,退休時多數可請領按月發放的養老年金。兩層的規則不同,算退休收入時要分開計算再加總(兩個油箱,各自看油表)。
私校退撫每月提撥多少?按本薪計算,不含加給
提撥公式是:
每月提撥額 = 本(年功)薪 × 2 × 12%
這裡的「本(年功)薪」是薪級表上的本薪或年功薪,不含學術研究費、主管加給等加給;常見「月薪 5 萬元就以 10 萬元的 12% 計」的說法並不精確,薪資單上的月薪通常高於本薪(拿月薪去算,會高估自己的提撥)。
公立學校和公務員也是同樣的邏輯,退撫提撥看本俸、不看專業加給,公務員月薪裡本俸和加給各佔多少,可以對照公務員薪水 2026:普考4.3萬、高考三級5.5萬職等表。
每月提撥額由四方分擔(第 8 條第 4 項)[1]:
| 撥繳來源 | 比例 | 本薪 50,000 元時每月金額(試算) |
|---|---|---|
| 教職員自付 | 35% | 4,200 元 |
| 學校儲金準備專戶 | 26% | 3,120 元 |
| 私立學校 | 6.5% | 780 元 |
| 學校主管機關(政府) | 32.5% | 3,900 元 |
| 合計 | 100% | 12,000 元 |
試算:50,000 × 2 × 12% = 12,000 元;作者依私校退撫條例第 8 條計算,本薪為假設值
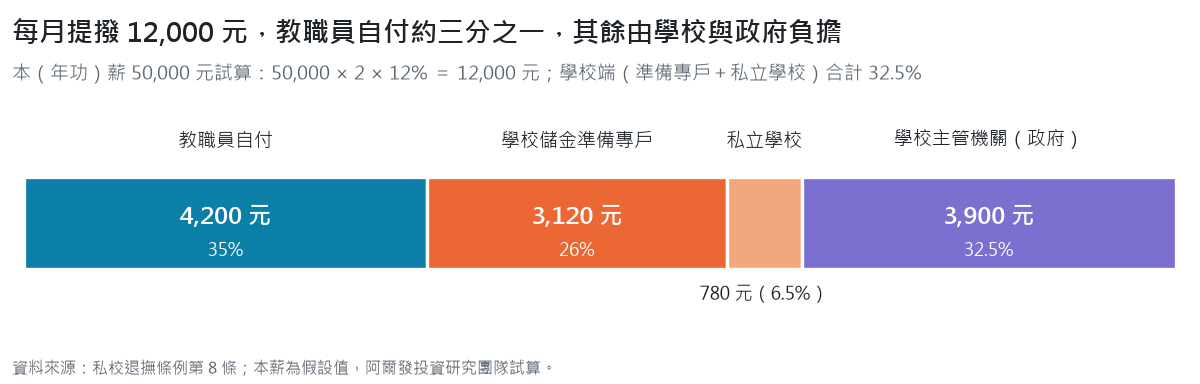
「學校儲金準備專戶」的錢從哪裡來?私校每學期要提撥學費的 3%(國中小為雜費的 2.1%)給儲金會,其中三分之二撥入該校的準備專戶,用來支應這 26%(第 8 條第 1、2 項)[1]。
教職員依法自付的 35% 不計入當年度薪資所得課稅;主管機關的撥繳責任以 42 年為限,超過的部分除個人自付外,由學校提撥(第 8 條)[1]。想多存的人,學校可辦理增額提撥,教職員也可另外提撥,金額在法定自付額度以內的部分同樣不計入所得課稅(第 9 條)[1]。
育嬰留職停薪期間,教職員可選擇全額自付、繼續提撥,讓這段年資併計,費用可遞延 3 年繳(第 8 條)[1]。
私校退撫何時可領?退休條件與生效日
私校教職員的退休分為自願、屆齡、命令三種(第 14 條)[1]:
| 退休種類 | 條件 | 條號 |
|---|---|---|
| 自願退休 | 年滿 60 歲,或任職滿 25 年(不限年齡) | 第 15 條第 1 項 |
| 自願退休(學校精簡) | 配合學校組織變更、停辦或合併:任職滿 20 年;或滿 10 年且年滿 50 歲;或年功薪最高級滿 3 年 | 第 15 條第 2 項 |
| 屆齡退休 | 年滿 65 歲,學校應主動辦理 | 第 16 條 |
| 屆齡延長 | 校長可任職至聘期屆滿;專科以上學校教授經學校與本人同意,每次延長 1 年,最多到 70 歲當學期 | 第 16 條 |
| 命令退休 | 任職滿 5 年,因身心障礙不堪勝任,就醫逾兩學期仍未改善 | 第 18 條 |
資料來源:私校退撫條例(法規資料截至 2026 年 10 月 19 日)[1]
校長或教師自願退休,生效日原則上是 2 月 1 日或 8 月 1 日(第 19 條)[1],配合學期,所以多數人會在學期結束前向人事室提出申請。
儲金會受理後 2 個月內審定(第 5 條)[1],核定後,舊制退休金在退休生效日起 1 個月內發給;新制儲金要等生效日後才能結清,預計生效日後 2 個月內發給[2]。
私校退休金怎麼算?新制看帳戶,舊制看基數
退休時能領的總額由三塊組成,一次給付就是三塊加總一次領取(第 20 條)[1][2]:
私校退休金 = 新制個人專戶本息 + 增額提撥本息 + 舊制年資退休金
新制(2010 年 1 月 1 日以後年資):提撥總額加投資收益
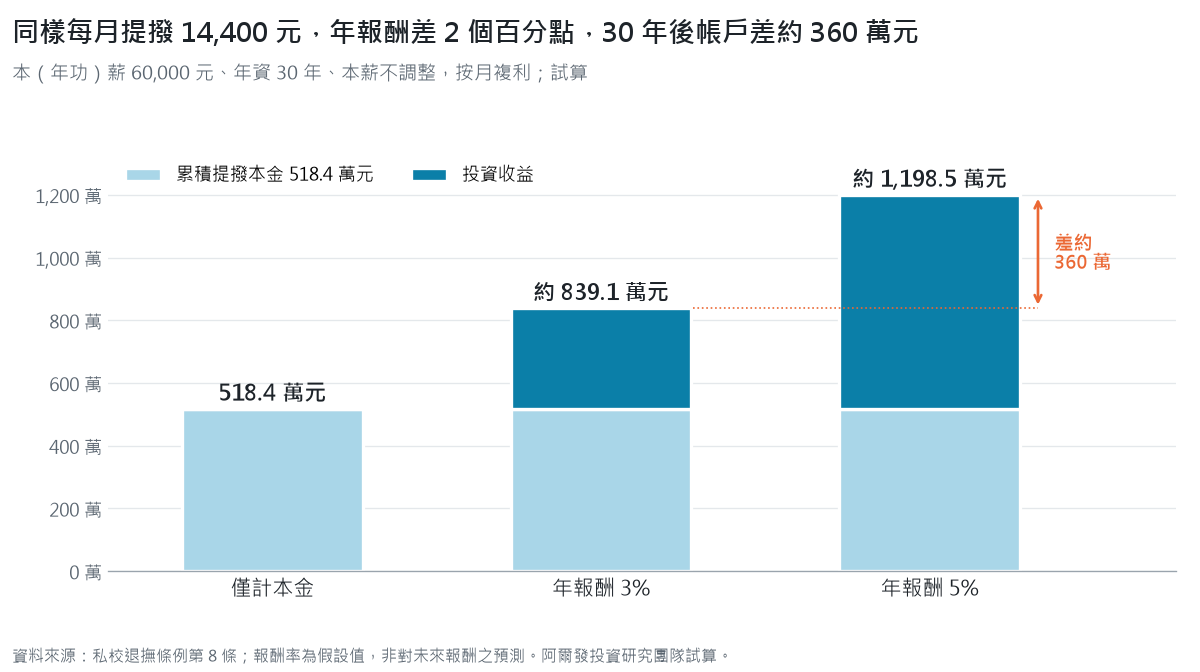
新制部分沒有固定公式,等於每月提撥額累積多少年、加上投資組合的收益,以本(年功)薪 60,000 元、年資 30 年、本薪不調整的簡化情境試算:
| 情境 | 每月提撥 | 30 年累積(試算) |
|---|---|---|
| 僅計本金 | 14,400 元 | 5,184,000 元 |
| 假設年報酬 3%、按月複利 | 14,400 元 | 約 8,391,000 元 |
| 假設年報酬 5%、按月複利 | 14,400 元 | 約 11,985,000 元 |
試算:60,000 × 2 × 12% = 14,400 元/月;報酬率為假設值,用以說明複利差異,非對未來報酬之預測,實際金額依投資組合淨值與薪資調整而定
同樣的提撥,投資收益每年差 2 個百分點,30 年後的帳戶差了約 360 萬元(同一架飛機、同樣的油,航線不同,落地的地方就差很遠),私校退撫最大的變數是投資組合的選擇,這一點與公立學校的確定給付制差異最大。
法律也設了一道底線,有點像飛行的最低安全高度:統一管理時期的收益,以及自主投資後風險最低的組合,收益不得低於當地銀行二年期定期存款利率,不足由國庫補足;新制年資的給與扣除自繳本息後,若低於舊制標準,由主管機關補足差額(第 10 條)[1]。
舊制(2009 年 12 月 31 日以前年資):最後本薪 × 基數
舊制年資的退休金由原私校退撫基金支給(第 12 條)[1],儲金會公布的算法是[3]:
舊制退休金 =(最後在職本(年功)薪 + 930 元)× 基數
基數的算法是第 1 年給 1 個基數,第 2 年起每半年 1 個基數(未滿半年以半年計),任職滿 15 年再加發 2 個基數,例如舊制年資 8 個月為 1 個基數、2 年 7 個月為 5 個基數、16 年 5 個月為 34 個基數(儲金會退休金試算,月支數額更新日期 2025 年 1 月 1 日)[3]。
儲金會的範例:一位 1992 年 8 月任職、中間留職停薪 1 年的老師,舊制年資 16 年 5 個月、34 個基數,退休時本(年功)薪 59,520 元,舊制退休金為(59,520 + 930)× 34 = 2,055,300 元[3]。
舊制退休金的請求權,自可以行使之日起 5 年不行使就消滅(第 7 條)[1],退休時記得一併申請。
想算自己的數字,可以用儲金會網站的「退休金試算」,或登入自主投資平台查個人專戶餘額,再請學校人事室確認舊制年資[3]。
看完規定,還是不確定自己的退休金夠不夠用?
私校退休金月退怎麼領?分期請領與年金保險
私校沒有公立學校那種由政府按月發放的「月退休金」,私校教職員想按月領,有三種來源。
第一種是儲金會的分期請領:退休或資遣時,可以把一次給付的全部或一部分轉入「分期請領專戶」,繼續由儲金會的投資組合運用。自 2025 年 7 月起由每半年發放改為每月發放,教職員每月 1 日到 15 日在自主投資平台設定當期金額(也可設 0),當月月底發給,需要資金時可以隨時申請結清,不過結清後不能再回存[4]。
轉入比例有三種選法:全數轉入、新制儲金全數轉入,或按 50% 到 90% 的比例轉入;已經一次領走的人,也可以申請把錢回存(第 20 條第 9 項)[1][4]。
第二種是年金保險,退休時可以用一次給付的金額投保符合保險法規定的年金保險,作為定期給付(第 20 條第 3 項)[1]。儲金會另外提供「在職年金保險」:年滿 55 歲的在職教職員,可用專戶既有部位投保,最低新臺幣 500 元,累積滿 6 年後可開始領年金,最晚在保險年齡 90 歲前開始[10]。
第三種是公保養老年金,屬於公教人員保險,由臺灣銀行發放。
能選分期領的前提是任職滿 15 年;未滿 15 年只能一次給付,因公傷病退休者不受此限(第 20 條)[1]。
私立大學教授退休金多少?兩層合計試算
私立大學教授退休後每月能領多少,要把退撫儲金和公保養老年金加起來看,公保養老年金的公式是(《公教人員保險法》第 16 條)[12]:
每月養老年金 = 前 10 年平均保俸 × 保險年資 × 給付率(每年 0.75%~1.3%)
請領年金要符合其中一項:繳費滿 15 年且 65 歲、滿 20 年且 60 歲、滿 30 年且 55 歲[12];私校教職員自 2014 年 6 月 1 日起適用養老年金(第 48 條)[12]。
試算:一位私立大學教授,60 歲退休,任職與公保年資皆 30 年(全為新制年資),本(年功)薪與前 10 年平均保俸皆假設為 60,000 元,帳戶假設年報酬 3%。
| 項目 | 算法 | 金額(試算) |
|---|---|---|
| 退撫儲金一次給付 | 年報酬 3% 情境 | 約 8,391,000 元 |
| 若分 25 年領完(不計後續收益) | 8,391,000 ÷ 25 ÷ 12 | 約 27,970 元/月 |
| 公保養老年金(給付率上限 1.3%) | 60,000 × 30 × 1.3% | 23,400 元/月 |
| 公保養老年金(基本給付率 0.75%) | 60,000 × 30 × 0.75% | 13,500 元/月 |
試算:作者依私校退撫條例與公教人員保險法計算,薪資、年資與報酬率皆為假設情境,實際以儲金會與臺灣銀行公教保險部審定為準
兩層合計,這位教授每月約有 4.1 萬到 5.1 萬元,不過給付率實際落在哪裡,受公保法第 17 條「退休年金給與上限」影響,私校的退撫儲金要按平均餘命攤成月額一起計算;副教授、助理教授的本薪較低,可以把本薪換成自己的數字照表重算。
公保的保費類別、給付率上限怎麼檢查、一次領與年金的回本時間,見公保是什麼?保費怎麼扣、給付與退休金怎麼算;算完這兩層,下一步是把它和退休後每月支出放在一起比。
私校退撫離職怎麼領回?請領或暫不請領
離職時還沒符合退休或資遣條件,依私校退撫條例第 24、25 條,有兩種選擇[1][5]:
| 選擇 | 領到什麼 | 年資 | 之後 |
|---|---|---|---|
| 請領 | 個人專戶累積的新制儲金與增額提撥本息,一次結清 | 已領的年資,日後退休不得再併計 | 不得變更,也不能補繳回去 |
| 暫不請領 | 本息轉入「暫不請領專戶」,可繼續自主投資 | 原則保留,日後退休可合併採計 | 年滿 60 歲由儲金會通知領回,或辦年金保險,或退休時一併領 |
資料來源:私校退撫條例第 24、25 條[1];私校退撫儲金管理會,離職給與方式[5]
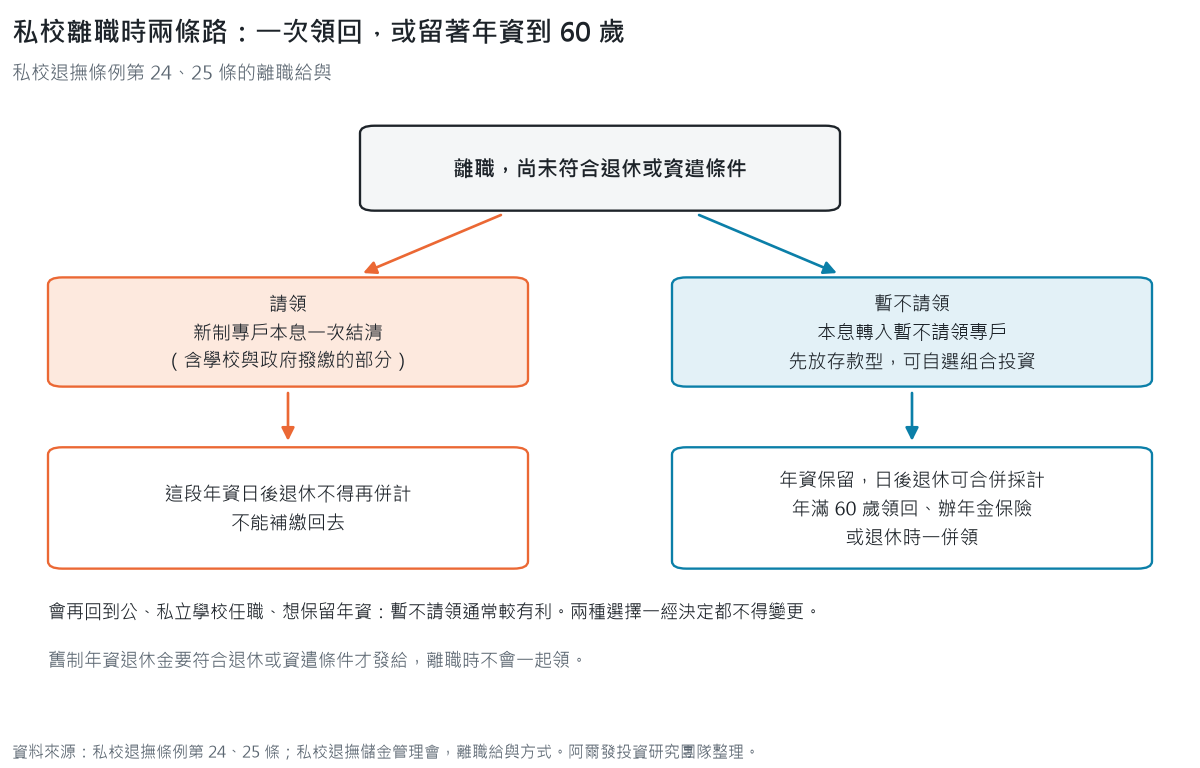
一次領回時,領到的是整個個人專戶本息,學校與政府撥繳的部分也包含在內,例外是利用職務上機會犯罪、經判刑確定,這時只能領回本人撥繳的本息(第 24 條)[1]。
離職給與只涵蓋新制專戶,舊制年資的退休金要符合退休或資遣條件才發給,離職時不會一起領。
申請流程是:填「離職給與選擇書」(請領者另填「離職給與申請書」),連同任職證明由服務學校函送儲金會審定(施行細則第 30 條)[5],儲金會受理後 2 個月內審定(第 5 條)[1]。
選「暫不請領」的人,資金轉入暫不請領專戶時先放在「存款型」標的,要投資須自己到自主投資平台選組合[5];60 歲前身故的,未領本息一次發還遺族(第 25 條)[1]。
要不要領,主要看會不會再回到學校任職:之後轉到公立學校或另一間私校、想保留年資的人,暫不請領通常比較有利;確定不再回到學校任職的人,兩種選擇的差別主要在於這筆錢由自己管理,或留在儲金會的投資組合裡運作到 60 歲。公、私立學校的校長與教師年資可以互相併計,職員年資則不得互轉[5]。
已領過離職給與再回到私校任職的人,不必繳回已領的錢,年資從再任當月重新起算(第 13 條)[1]。
私校退撫自主投資:三種組合與人生週期基金
儲金會自 2013 年 3 月開放自主投資,提供保守型、穩健型、積極型三種組合[9];第 10 條規定未選擇者由儲金會按年齡配置[1]。2020 年 3 月起,未完成風險屬性評估或未選擇組合者,自動配置人生週期基金,配置路徑是 37 歲以下 100% 積極型,之後逐年降低,52 歲起不再有積極型,62 歲以上 100% 保守型[6]。
2026 年有兩項變動:8 月 6 日起淨值「九併三」,教職員、增額提撥、暫不請領三個專戶的 9 個淨值整併為 3 個,總資產價值不變,投資設定維持原樣[8];9 月 30 日「全人生週期基金」上線,40 歲前 100% 積極型,40~65 歲每年 4% 漸進轉向穩健型,65 歲後維持 100% 穩健型,須本人手動選擇,預設仍為原人生週期基金[7]。
三種組合自 2013 年 3 月 1 日成立以來的累積報酬:保守型 47.77%、穩健型 140.93%、積極型 175.17%(資料日期 2026 年 10 月 15 日)[9],過去績效不代表未來表現,各組合的波動程度也不同。
選組合之前,先想清楚離退休還有幾年,以及退休後打算一次領還是分期領,分期請領期間,帳戶仍在投資組合裡運作,退休那天之後投資仍在進行(退休不是落地,飛機還在空中)。
風險屬性評估為保守型的人,只能選保守型;評估為積極型的人,三種都能選[6]。
私校與公校退休金差在哪?
私校退撫是確定提撥制,每人一個個人專戶,退休金高低看提撥年資與投資收益,按月領要靠分期請領、年金保險與公保年金,離職時可以一次領回個人專戶本息,法源是私校退撫條例。2023 年 6 月 30 日前到職的公立學校教職員適用確定給付制,依《公立學校教職員退休資遣撫卹條例》按公式核給月退休金,金額看年資、最後本薪與所得替代率上限,另有起支年齡規定,離職則依公立學校規定辦理。
公立學校老師的起支年齡、指標數與月退試算,見教師退休金試算 2026;勞保、勞退、公教、國保各制度怎麼算放在一起比較,見退休金怎麼算?勞保、勞退、公教、國保試算與所得替代率。
退休金領出來之後:稅與缺口
一次領的私校退休金屬於退職所得,依儲金會整理的財政部標準,2026 年(民國 115 年)領取者:一次領取總額在 206,000 元乘以退職服務年資以下,所得額為 0;超過的部分到 414,000 元乘以年資之間,以半數計;再超過的全數計入。分期領取者,全年總額減除 894,000 元後的餘額為所得額[11]。
以同一位教授試算,年資 30 年,一次領 8,391,000 元:免稅門檻為 206,000 × 30 = 6,180,000 元,超過的 2,211,000 元以半數 1,105,500 元計入所得(試算,依參考文獻所列標準計算)。各類退休金的稅怎麼算,見退休金要繳稅嗎。
私校退撫算得出來,但它是一個會隨市場起伏的帳戶,退休前先做三件事:登入自主投資平台確認專戶餘額與組合;請人事室確認舊制年資與公保年資;把兩層收入加總後,和退休後每月想花的金額相比。差額怎麼準備,可以接著看退休規劃先算缺口。
我的想法
我覺得私校退撫最容易被誤會的地方,是很多人還用公校的方式在想它,以為退休金是一個由別人算好、印在機票上的數字。
其實它是一個自己的帳戶,提撥多少是法律定好的,投資組合怎麼選卻是自己的事,同樣每月 14,400 元,3% 和 5% 的情境 30 年後差了約 360 萬元,這個差距不是出在薪水,是出在航線。
人生週期基金當預設,我覺得是不錯的起點,至少沒時間研究的人不會一直停在最保守的組合,不過預設就是預設,離退休還有幾年、打算一次領還是分期領,只有自己最清楚,2026 年上線的全人生週期基金要本人手動選,也說明這件事終究要自己決定。
離職要不要領回,我覺得先看會不會再回到學校,會回來的話,暫不請領保留年資通常比較有利,確定不回來,差別就只剩下這筆錢由誰來開。
說實在,私校退撫的規定很多,條號一條一條查下來挺累人的,不過真正會影響退休生活的,大概就兩件事,帳戶裡有多少油,以及航線怎麼選。
退休那天不是落地,飛機還要繼續飛很久。
退休金夠不夠,先看缺口有多大
勞保、勞退、公教年金加起來能領多少,和你想過的生活還差多少,加入官方 LINE 留言,阿爾發顧問和你一起看
常見問題
私校退撫離職哪時可以領出?
離職時可以選擇立即一次領回個人專戶本息,經儲金會審定後撥款;也可以選擇暫不請領,年滿 60 歲時由儲金會通知領回,或在日後退休時一併領取(私校退撫條例第 24、25 條)。
私校退撫離職要領還是不領?
會再回到公、私立學校任職、想保留年資的人,暫不請領可讓年資日後合併採計;選擇請領後,該段年資不得再併計,也不能補繳;兩種選擇一經決定都不得變更。
私校老師退休可以月退嗎?
私校沒有由政府按月發放的月退休金,任職滿 15 年者,可把退撫儲金轉入儲金會分期請領專戶每月領取,或購買年金保險;另可依公保規定請領養老年金。
私校退撫一個月提撥多少?
本(年功)薪 × 2 × 12%,以本薪 50,000 元試算,每月提撥 12,000 元,教職員自付 35% 即 4,200 元,其餘由學校與政府負擔。
私校轉公校,退休金怎麼算?
公、私立學校的校長與教師,未領取的年資可以併計;已撥繳私校退撫儲金且未領取的年資,由儲金會以個人專戶本息支給(私校退撫條例第 12 條);職員的公、私校年資不得互轉併計。
私校退撫儲金管理會怎麼聯絡?
服務專線 (02)2396-2880,地址臺北市中正區愛國東路 22 號 10 樓,服務時間週一至週五 8:30~17:30;個人專戶查詢與投資組合設定,透過儲金會網站的「自主投資平台」辦理。
延伸閱讀
- 公保是什麼?保費怎麼扣、給付與退休金怎麼算:適合想算私校第二層收入(公保養老年金)的人
- 退休金怎麼算?勞保、勞退、公教、國保試算與所得替代率:適合曾在民間與學校都工作過、想把各制度放在一起比的人
- 退休規劃先算缺口:勞保勞退之外還差多少?:適合算完退休金、想知道還差多少的人
參考文獻
- [1] 學校法人及其所屬私立學校教職員退休撫卹離職資遣條例(2023年6月9日修正)。全國法規資料庫,2026年10月19日擷取。https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=H0150032
- [2] 私校退撫儲金管理會(無日期)。退休給與方式。2026年10月19日擷取。https://www1.t-service.org.tw/retire/detail/461/302
- [3] 私校退撫儲金管理會(2025年1月1日)。退休金試算:舊制退休金說明。2026年10月19日擷取。https://www1.t-service.org.tw/retire/detail/461/31115
- [4] 私校退撫儲金管理會(無日期)。分期請領簡介。2026年10月19日擷取。https://www1.t-service.org.tw/retire/detail/463/308
- [5] 私校退撫儲金管理會(無日期)。離職給與方式;離職給與申請。2026年10月19日擷取。https://www1.t-service.org.tw/retire/detail/283/297
- [6] 私校退撫儲金管理會(無日期)。人生週期基金:何謂人生週期基金;如教職員不想讓人生週期基金作為預設選項,可否自行選擇。2026年10月19日擷取。https://www1.t-service.org.tw/invest/278
- [7] 私校退撫儲金管理會(2026年9月30日)。【重要公告】「全人生週期基金」正式上線。https://www1.t-service.org.tw/invest/detail/495/32435
- [8] 私校退撫儲金管理會(2026年6月11日)。自主投資平台投資組合整併公告(私校退撫投資帳戶九併三專案說明)。https://www1.t-service.org.tw/news/detail/380/32377
- [9] 私校退撫儲金管理會(2026年10月15日)。投資績效組合(首頁)。2026年10月19日擷取。https://www1.t-service.org.tw/
- [10] 私校退撫儲金管理會(無日期)。在職年金保險:年金保險簡介。2026年10月19日擷取。https://www1.t-service.org.tw/invest/detail/279/169
- [11] 私校退撫儲金管理會(2026年5月12日)。有關退職所得應稅及免稅額度計算標準說明。https://www1.t-service.org.tw/news/detail/380/32355
- [12] 公教人員保險法(2024年1月3日修正)。全國法規資料庫,2026年10月19日擷取。https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=S0070001
重要聲明
本文由阿爾發證券投資顧問股份有限公司編製,僅供參考,不構成任何金融商品之要約、招攬或推介,亦非針對特定投資人之個別投資建議或法律、稅務意見。文中試算之薪資、年資與報酬率均為假設情境,非對未來之預測或保證,實際給付以私校退撫儲金管理會、臺灣銀行公教保險部及稅捐機關審定為準;相關法規如有修正,以最新公布內容為準。投資組合歷史報酬引自私校退撫儲金管理會公告,過去績效不代表未來表現。阿爾發證券投資顧問股份有限公司 115金管投顧新字第019號