
勞退新制是雇主每月提繳 6% 進個人專戶,60 歲可領,月領=專戶÷20.2397÷12[12],100 萬元每月約 4,117 元。
「我的勞退專戶裡有 120 萬,退休後一個月可以領多少?」
「要一次領,還是月領比較好?」
「公司到底有沒有幫我提足 6%?」
這是勞退最常被問的三個問題,第一題套同一條公式:月退休金=專戶金額÷期初年金現值因子÷12,60 歲申請的因子目前是 20.2397,所以 1,200,000÷20.2397÷12≈每月 4,941 元。
很多人登入勞保局 e 化服務系統的當下,會先心算一次:120 萬÷20 年÷12 個月=5,000 元,好像還可以,差不多對,不過漏了好幾件事。
月領金額要用勞保局公告的平均餘命和利率去算,專戶裡的錢在你領的期間還會繼續分收益,月領也不是領一輩子(這點最多人搞錯),而 2026 年還有幾項規定剛改:選了月領之後有一次反悔的機會,雇主也不能再拒絕你自提。
今年來查這件事的人特別多,畢竟勞動基金 114 年度收益創新高,新制勞退基金收益率 15.60%[1],很多人第一次在專戶裡看到那麼大一筆收益分配,才開始認真想這筆錢到底怎麼用。
打個比方,退休像一趟長途飛行的下半段:工作那幾十年是在加油,退休之後是靠油箱裡的油飛到落地,勞退專戶是其中一個油箱,要算的是它裝了多少油、能飛多遠、還缺多少。
勞退新制是什麼?我適用的是新制還是舊制?
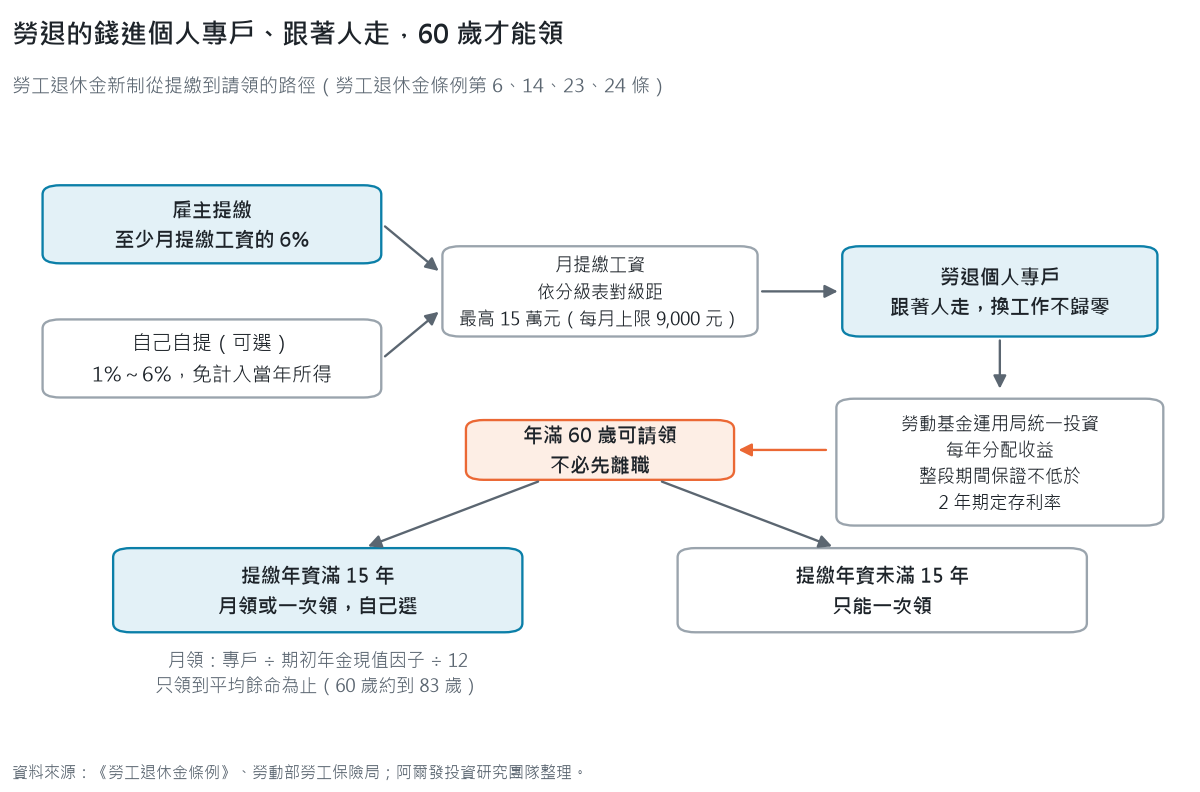
勞退新制是 2005 年 7 月 1 日(民國 94 年)開始實施的個人專戶制(individual account),也就是確定提撥制(defined contribution,DC):雇主每月替你提繳退休金,存進勞保局幫你開的「勞工退休金個人專戶」,帳戶跟著人走,換工作也不會歸零(《勞工退休金條例》第 6 條)[2]。
舊制則是《勞動基準法》的退休金,由雇主在你退休時一次給付[3],有兩個門檻:要在同一家公司做到符合退休條件,公司也要還在;依《勞動基準法》第 55 條,舊制按年資計算基數,前 15 年每年 2 個基數,之後每年 1 個,最多 45 個基數。
誰適用新制:
- 2005 年 7 月 1 日以後才開始工作,或那之後換過工作的勞工,一律適用新制
- 2005 年 7 月以前已在同一家公司、當時選擇繼續用舊制的人,只要一直沒換公司,就還是舊制;換公司後,新的工作適用新制(條例第 8 條)
- 當時從舊制改選新制的人,改制前的舊制年資保留,離職或退休時由原雇主依舊制計給(條例第 11 條)
- 自營作業者、雇主本人、不適用勞基法的工作者,可以自己決定要不要提繳(條例第 7 條第 2 項)
所以很多四十多歲以上的上班族,身上其實同時有兩個油箱:一段舊制年資,加上一個新制專戶。
新舊制能不能同時領、怎麼分開算,可以接著看勞退新制與舊制:能否同時領取?差異與比較。
勞退 6% 怎麼算?雇主提 6%、自提 6% 怎麼進專戶
勞退新制的核心是條例第 14 條:雇主負擔的提繳「不得低於勞工每月工資百分之六」,這 6% 是雇主另外付的,不能從你的薪水裡扣;你自己還可以在工資 6% 內再自願提繳,也就是常說的「自提」,比例從 1% 到 6% 自己選。
這裡的「工資」不是薪資單上的實領數字,是「月提繳工資」:勞保局依《勞工退休金月提繳分級表》把你的月薪對到一個級距[4]。
2026 年 1 月 1 日起的分級表配合最低工資調成 29,500 元,原本 28,800 元那一級改為 29,500 元[5]。
最高一級是 15 萬元,月薪再高也只提到 15 萬元的 6%,也就是 150,000×6%=每月 9,000 元(月薪 20 萬、30 萬的人,雇主提的都一樣是這個數字)。
所以勞退 6% 的算法是:月提繳工資×6%,雇主那一份一定有,自提那一份看你自己選幾 %,幾個常見級距算出來是這樣:
表 1 勞退 6% 怎麼算:月提繳工資與每月、每年進專戶的金額
| 月提繳工資 | 雇主提 6%(每月) | 自提 6%(每月) | 兩者合計(每年) |
|---|---|---|---|
| 29,500 元 | 1,770 元 | 1,770 元 | 42,480 元 |
| 36,300 元 | 2,178 元 | 2,178 元 | 52,272 元 |
| 40,100 元 | 2,406 元 | 2,406 元 | 57,744 元 |
| 45,800 元 | 2,748 元 | 2,748 元 | 65,952 元 |
| 150,000 元(上限) | 9,000 元 | 9,000 元 | 216,000 元 |
試算:作者依《勞工退休金條例》第 14 條計算,月提繳工資依 2026 年 1 月 1 日起的月提繳分級表[4];自提可選 1% 到 6%,表中以 6% 計
以月提繳工資 40,100 元驗算一次:40,100×6%=2,406 元,雇主和自提各一份,每年 2,406×2×12=57,744 元進專戶。
錢進到專戶有時間差:勞保局在次月 25 日前寄繳款單,雇主在再次月月底前繳(條例第 19 條);勞保局自己的例子是 9 月的提繳,雇主 11 月底前繳,你大概 11 月底到 12 月初才在專戶裡看得到[6],所以這個月查不到上個月的錢,不必緊張。
專戶裡的錢由勞動部勞動基金運用局統一投資,你不能自己選標的;每年基金結算後,勞保局依每個人的提繳期間與金額把收益分配進專戶,分配基準日是 12 月 31 日,次年 3 月底前完成[7]。
資料來源:《勞工退休金條例》、勞動部勞工保險局;阿爾發投資研究團隊整理
如果你是雇主或 HR:6% 怎麼算、能不能多提?
站在公司這一側,算法是同一條:每位員工的月提繳工資(依分級表對到的級距,不是實發薪資)×6%,就是每月至少要提的金額;月薪 15 萬元以上的員工都對到最高一級,每人每月上限 9,000 元,公司的成本也就封頂在這裡。
6% 是下限,公司可以提得更多(條例第 14 條);企業依勞退條例提繳的退休金,每年在當年度已付薪資總額 15% 以內可以列為費用(所得稅法第 33 條)[17]。
多提之前,先想清楚目的:提進勞退專戶的錢跟著員工走,60 歲才能領,換工作也帶走,所以它照顧的是所有員工的退休,不是讓人願意留下來。想把公司多給的錢和服務年資連在一起,常見的做法是員工福儲信託:員工自提、公司補助,交信託銀行分散投資,公司補助可以約定服務滿一定期間才全數領回。設計方式、稅與會計處理、員工離職怎麼領,整理在員工福儲信託是什麼?HR 最常問的 24 個問題;把加薪、獎金、股票、信託放在一起比較,見企業留才計畫。
勞退新制試算:退休時專戶會有多少?四種處境
專戶最後有多少,取決於三件事:每月進去多少、進了幾年、這段期間基金的報酬。
如果先假設薪資不變、每年報酬固定,可以用這個公式自己估:
專戶金額 ≈ 每月提繳 × 12 ×〔(1 + 年報酬率)^年數 - 1〕÷ 年報酬率
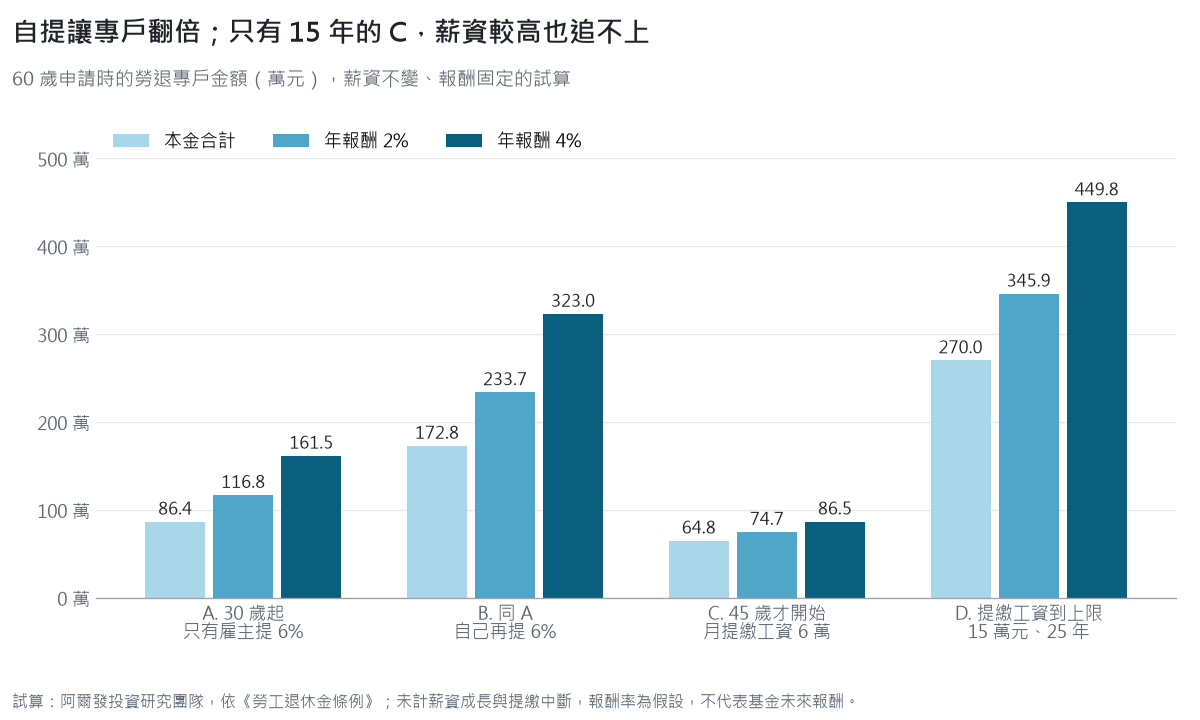
試算用兩種報酬假設:2% 大約貼近最低保證收益的水準(114 年全年平均 1.7108%)[8],4% 是較樂觀但不極端的假設,兩個數字都只是試算用的條件,不代表基金未來的報酬;為了好算,月提繳工資直接用整數,實際會對到分級表最接近的一級。
表 2 勞退新制試算:60 歲申請時的專戶金額與月退休金
| 處境 | 月提繳工資 | 每月進專戶 | 年數 | 本金合計 | 年報酬 2%:專戶/月領 | 年報酬 4%:專戶/月領 |
|---|---|---|---|---|---|---|
| A. 30 歲起,只有雇主提 6% | 4 萬元 | 2,400 元 | 30 | 86.4 萬元 | 116.8 萬元/4,811 元 | 161.5 萬元/6,650 元 |
| B. 同 A,自己再提 6% | 4 萬元 | 4,800 元 | 30 | 172.8 萬元 | 233.7 萬元/9,621 元 | 323.0 萬元/13,301 元 |
| C. 45 歲才開始有新制專戶 | 6 萬元 | 3,600 元 | 15 | 64.8 萬元 | 74.7 萬元/3,076 元 | 86.5 萬元/3,562 元 |
| D. 高薪,提繳工資到上限 | 15 萬元 | 9,000 元 | 25 | 270 萬元 | 345.9 萬元/14,243 元 | 449.8 萬元/18,519 元 |
月領=專戶金額 ÷ 20.2397 ÷ 12;薪資成長、提繳中斷都沒有計入
以處境 A、年報酬 2% 來驗算一次:2,400×12×〔(1.02)^30-1〕÷0.02≈116.8 萬元,再 116.8 萬÷20.2397÷12≈4,811 元。
A 和 B 只差在自提,30 年下來專戶差了一倍(233.7÷116.8≈2);C 的提繳工資比 A 高,但只有 15 年,月領反而最少,年數的影響比薪資大。
D 是上限的作用:月提繳工資最高 15 萬元,薪水再高,雇主每月替你提的也就是 9,000 元。
資料來源:阿爾發投資研究團隊試算,依《勞工退休金條例》;未計薪資成長與提繳中斷,報酬率為假設,不代表基金未來報酬
勞動部的「勞工個人退休金試算表」也有一組範例可以對照:25 歲開始工作、65 歲退休、月薪 3 萬元,基金報酬率填 6.09%、工資成長率 1.44%,只有雇主提繳時專戶約 433 萬元,加上自提 6% 約 866 萬元[9];報酬假設不同,結果就差很多,估自己的專戶時最好也用兩組報酬並列來看。
新制退休金計算公式:專戶的錢怎麼變成月退休金?
勞保局的算法是:

「期初年金現值因子」(present value of annuity due factor)由兩個數字決定:申請時年齡對應的平均餘命(life expectancy),以及勞保局公告的利率(條例第 23 條、施行細則第 31 條)[10]。
白話講,就是把專戶裡的錢,依預計還要領多久,平均攤到每個月,再把領取期間的利息算進去。
自 2024 年 4 月 1 日(113 年)起適用的計算基礎[11],生命表用內政部 111 年全國簡易生命表(單一年齡組、全體),平均餘命 60、61 歲申請為 23 年、62 歲為 22 年,利率 1.1473%(110~112 年保證收益率平均),算出 60 歲的因子是 20.239737682[12]。
這套基礎至少每 3 年檢討一次,所以 2027 年可能會換新的數字,申請前以勞保局當時公告為準。
想自己驗算因子,可以在 Excel 輸入:
=PV((1+1.1473%)^(1/12)-1, 23*12, -1, 0, 1)/12
結果是 20.2397,和勞保局公告一致;換成別的年齡,把 23 改成該年齡的平均餘命即可。
用這個因子算:
- 專戶 100 萬元:1,000,000 ÷ 20.2397 ÷ 12 ≈ 每月 4,117 元
- 專戶 200 萬元:2,000,000 ÷ 20.2397 ÷ 12 ≈ 每月 8,235 元(勞保局官方範例同數字)
- 專戶 300 萬元:3,000,000 ÷ 20.2397 ÷ 12 ≈ 每月 12,352 元
如果晚兩年、62 歲才申請,平均餘命變成 22 年,同樣 100 萬元每月約 4,281 元,每月多一點,但領的年數少一年。
把專戶金額從 50 萬元排到 500 萬元,60 歲和 62 歲申請的月領對照如下,查到自己專戶的那一列就有答案。
表 3 新制退休金月領試算對照表(單位:元)
| 專戶金額 | 60 歲申請(因子 20.2397)每月 | 62 歲申請(因子 19.4657)每月 | 60 歲申請每季入帳 |
|---|---|---|---|
| 50 萬元 | 2,059 | 2,141 | 6,177 |
| 100 萬元 | 4,117 | 4,281 | 12,351 |
| 150 萬元 | 6,176 | 6,422 | 18,528 |
| 200 萬元 | 8,235 | 8,562 | 24,705 |
| 300 萬元 | 12,352 | 12,843 | 37,056 |
| 400 萬元 | 16,469 | 17,124 | 49,407 |
| 500 萬元 | 20,587 | 21,405 | 61,761 |
試算:作者依勞保局自 2024 年 4 月 1 日起適用的月退休金計算基礎(利率 1.1473%,60、62 歲平均餘命 23、22 年)計算[11],62 歲因子以同一公式推算;月退休金按季發給,每季=每月×3;四捨五入到元,實際金額以申請時勞保局核定為準
再看一個例子:月薪 5 萬元,雇主提 6% 加自提 6%,每月共 50,000×12%=6,000 元,做 35 年,本金 6,000×12×35=252 萬元,加上收益到 300 萬元。
用現行因子重算,每月約 12,352 元;300 萬元換算回去,相當於這 35 年平均年報酬約 1%,算是保守的假設。
勞退月領算出來,再加上勞保年金,和退休後每月想花的錢之間差多少,退休規劃先算缺口有 40、50 歲退休的試算。
勞退月領加上勞保之後還差多少,換成你的專戶金額和年齡試一次:
退休缺口試算
勞退進階:月薪、自提、報酬假設
因子增強為阿爾發投顧以 DFA ETF 建構的模型組合,年報酬取官網公布的 20 年回測年化(晨星資料、美元計,截至 2026/09/04);台美科技數字同出處。回測不是實際績效,過去績效不代表未來,投資可能虧損。「最差一年」為 Vanguard 1928~2025 年同股債比例的最差年度;定存以勞退保證收益 114 年平均 1.71% 為參考。
依 2026 年勞保、勞退、國保公式試算,僅供參考,實際以勞工保險局核定為準;專戶報酬為假設;總額未計通膨與投資報酬。資料只在你的瀏覽器計算,不會送出。阿爾發證券投資顧問股份有限公司 115金管投顧新字第019號
勞退 6% 怎麼領?幾歲可以領、一定要做滿 15 年嗎?
條例第 24 條的規定很單純:年滿 60 歲就可以請領,不必先離職。
表 4 勞退月退休金與一次退休金的條件
| 月退休金 | 一次退休金 | |
|---|---|---|
| 誰可以選 | 年滿 60 歲,提繳年資滿 15 年 | 年滿 60 歲,年資未滿 15 年只能選這個;滿 15 年也可以選 |
| 領多少 | 專戶本金加累積收益,依平均餘命與利率算出每月金額 | 專戶本金加累積收益一次發給 |
| 怎麼發 | 收件次月起按季發給 | 收件後 30 日內發給 |
| 法源 | 條例第 23、24、28 條 | 條例第 23、24、28 條 |
這裡的「年資」是實際有提繳的年資,中間斷掉的前後合併計算(第 24 條第 3 項),所以待業、留職停薪、出國那幾年沒有提繳,就不算進去;換了幾家公司則沒有關係。
還有三種情況常被問到:
- 60 歲領了之後繼續工作,雇主仍要提繳,新累積的部分每年可以再申請一次(第 24-1 條)
- 未滿 60 歲,但因失能或身心障礙等原因符合第 24-2 條的條件,可以提前請領;年資滿 15 年一樣可以選月領
- 請領的權利從可以請領之日起 10 年不行使就消滅(第 28 條),不要放著忘了
勞退月領可以領多久?會領一輩子嗎?
不會。
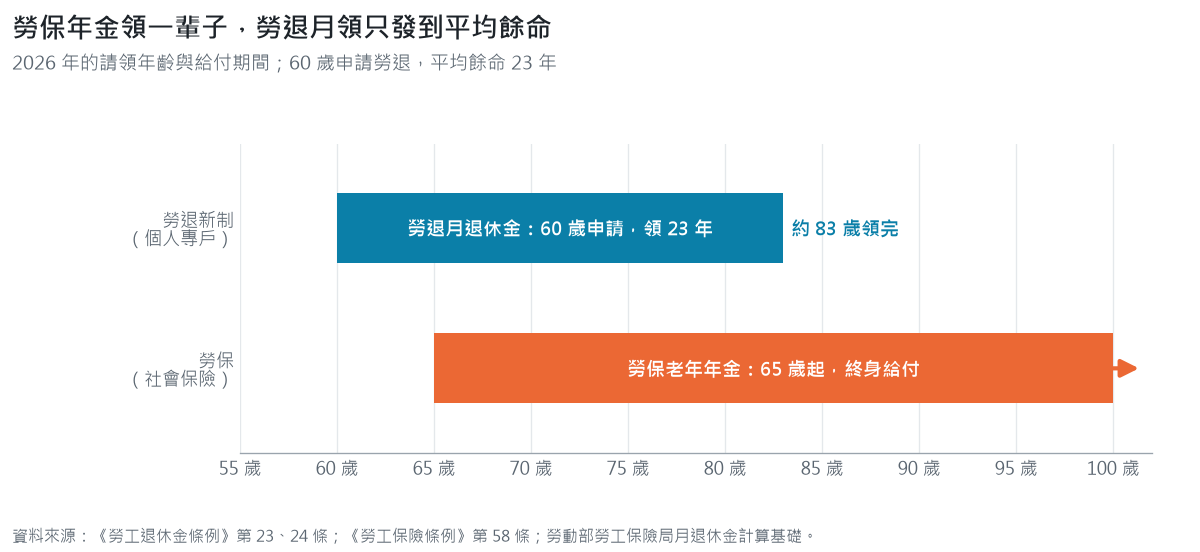
勞退月退休金只發到平均餘命為止,60 歲申請、平均餘命 23 年,就是領到 60+23=83 歲左右[12],活得比 83 歲久,勞退這一份就領完了。
會領一輩子的是勞保的老年年金,兩者名字只差一個字(沒錯,就差那一個字),邏輯完全不同。
表 5 勞保老年年金與勞退新制月退休金對照
| 勞保老年年金 | 勞退新制月退休金 | |
|---|---|---|
| 性質 | 社會保險,依公式計算 | 個人專戶,帳戶裡有多少領多少 |
| 2026 年的請領年齡 | 65 歲(《勞工保險條例》第 58 條)[13] | 60 歲 |
| 領多久 | 終身 | 到平均餘命為止 |
| 中途身故 | 依勞保規定由遺屬請領遺屬年金或津貼 | 專戶剩餘金額由遺屬或指定請領人領回(條例第 26 條) |
資料來源:《勞工退休金條例》第 23、24 條;《勞工保險條例》第 58 條;勞動部勞工保險局月退休金計算基礎
所以當有人說「我勞保繳了 30 年,退休應該領不少」,他想的可能是勞保,查的卻是勞退專戶;或反過來。
勞保月領怎麼算、能領多少,在勞保月退金試算:45800 元最高級距能領多少?有完整算法;勞保本身的保障項目可以看勞保是什麼?勞保跟勞退差在哪?。
一次領還是月領?2026 年起選月領還能反悔一次
這題沒有一個人人適用的答案,不過有幾個事實可以先放在桌上:
第一,月領期間,專戶裡還沒領出來的錢會繼續參與年度收益分配,而且領取期間的累積收益享有不低於當地銀行 2 年期定存利率的保證[14]。
以處境 B、年報酬 4% 為例,月領領滿 23 年約比一次領多 44 萬元,就是那筆錢在領取期間繼續放著的收益(前提是這段期間的收益不低於計算時用的 1.1473%,以及你真的領滿 23 年)。
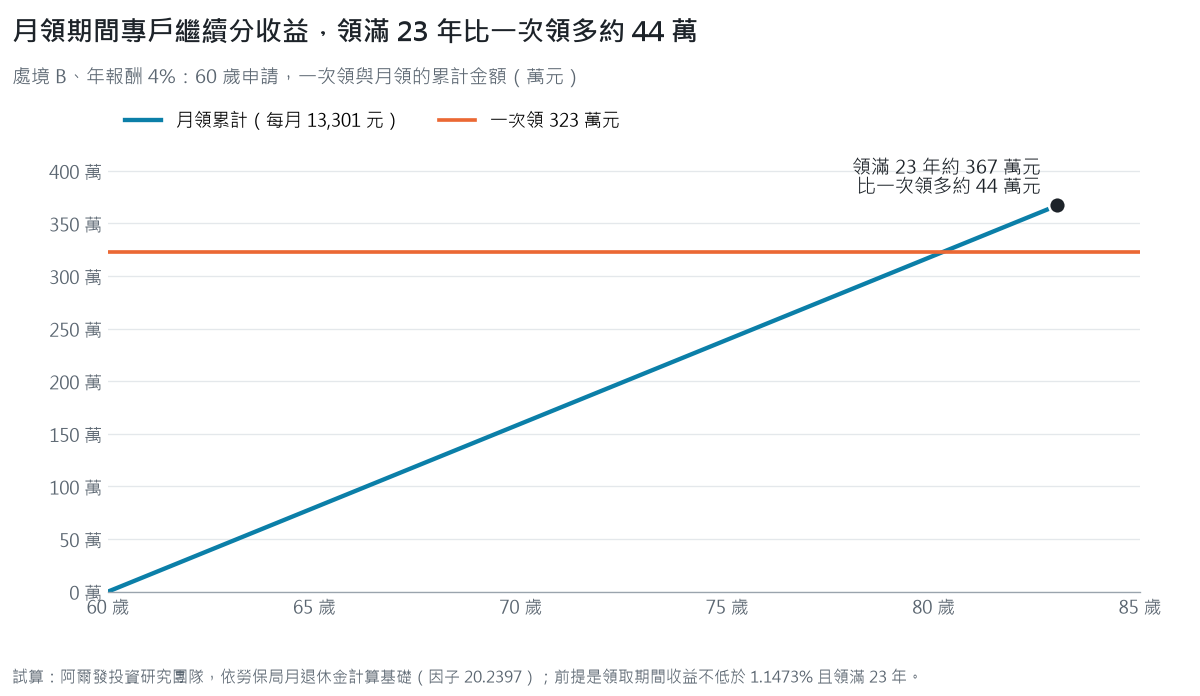
資料來源:阿爾發投資研究團隊試算,依勞保局月退休金計算基礎(因子 20.2397);前提是領取期間收益不低於 1.1473% 且領滿 23 年
第二,一次領的好處是錢在你手上,可以用在房貸、醫療或你自己的投資計畫;代價是之後的報酬、風險和「會不會太早花完」,都變成你自己的事。
第三,月領期間身故,剩下的金額由遺屬或指定請領人領回(條例第 26 條),不會被沒收。
勞退的請領權利和領到的錢也不得讓與、扣押、抵銷或供擔保(第 29 條),2026 年起這項保障擴大到遺屬與指定請領人[15]。
過去最讓人後悔的是:選了就不能改。
條例第 24 條第 2 項仍規定選定方式經勞保局核付後不得變更,不過 2026 年 3 月 25 日修正發布、3 月 27 日施行的施行細則第 33-1 條,給選月領的人一次例外,也就是猶豫期(cooling-off period):
月退休金首次撥付入帳之日起 30 日內,可以申請改為一次領,以一次為限
勞保局會把已經撥給你的金額扣掉,一次補發差額;到 2026 年 4 月 30 日已有 22 件申請[15]。
反過來不行:一開始選一次領,錢發下來之後就不能改回月領;所以先選月領保留了 30 天的選擇權,先選一次領則沒有。
怎麼選,可以用這幾個問題自己檢查:
- 退休當下有沒有一筆確定要花的大錢,例如還房貸?有的話一次領或部分自籌比較實際
- 拿到一大筆錢,你會不會在幾年內花掉,或投資在自己不熟的東西上?會的話,月領的「一季一次」本身就是一種紀律
- 除了勞退,你還有沒有終身的收入(勞保年金、其他年金)?有的話,勞退月領只發到 83 歲左右的缺點比較不要緊
- 你的家族普遍長壽嗎?如果預期會活過平均餘命很多,83 歲之後那段要靠什麼,要先想好
退休後每年要從資產領多少才不容易提早用完,是另一個問題,可以看退休金提領策略:6 種完整介紹。
勞退要繳稅嗎?自提又能省多少稅?
分成兩個時點看:提繳的時候,雇主提的 6% 不算你的薪資所得;你自提的部分,依條例第 14 條第 3 項「不計入提繳年度薪資所得課稅」,等於從當年度的薪資所得裡扣掉。
省多少取決於你的邊際稅率(marginal tax rate):月提繳工資 4 萬元、自提 6%,一年自提 40,000×6%×12=28,800 元,邊際稅率 5% 的人少繳 28,800×5%≈1,440 元,12% 的人少繳 28,800×12%≈3,456 元,20% 的人少繳 28,800×20%≈5,760 元。
領的時候,勞退一次領或月領都屬於「退職所得」,但有定額免稅。
依財政部公告,115 年度(2026 年領取、2027 年 5 月申報)的金額是[16]:
- 一次領:總額在 206,000 元 × 年資以內免稅;超過的部分到 414,000 元 × 年資之間,一半計入所得;再超過的全數計入
- 分期(月領):全年領取總額減除 894,000 元後才計入所得
套到實際數字:年資 30 年一次領,免稅額度是 206,000×30=618 萬元;年資 15 年是 206,000×15=309 萬元,A 到 D 四種處境的專戶金額都在這個範圍內。
月領的話,處境 D 每年約 18,519×12≈22 萬元,也遠低於 89.4 萬元。
所以對多數人來說,勞退本身不太會產生稅,要小心的是同一年還領了別的退職所得,例如舊制退休金、公司另外發的退休金,退職所得要合併計算,才可能超過。
勞保老年給付則屬於保險給付,依《所得稅法》第 4 條第 1 項第 7 款免稅[17];更完整的退休金稅務整理在領勞保與勞退退休金要繳稅嗎?。
勞退基金虧損的那一年,我的錢會變少嗎?
會有一年看起來變少,但領的時候有保證。
勞退新制基金不是每年都賺:111 年(2022 年)全球股債同時下跌,新制勞退基金收益率是 −6.67%[18],那一年分到專戶的收益也是負的;反過來,114 年是 15.60%,115 年截至 6 月底是 28.19%[19]。
保證收益(guaranteed minimum return)看的是整段期間:從開始提繳到請領這整段,專戶的累積收益不得低於用當地銀行 2 年期定存利率算出的收益,不足由國庫補足(條例第 23 條第 2 項、施行細則第 32 條)。
這個保證收益率由勞動基金運用局每月公告,2026 年 10 月是 1.7108%,114 年全年平均是 1.7108%,113 年是 1.6797%[8]。
所以單一年度的負數不用太在意,你繳進去的本金不會因此變少,請領時也至少有定存水準的收益;不過也別把今年的高收益當成常態,估自己的專戶時,用 2% 和 4% 這種保守一點的年報酬比較穩當。
雇主沒提足 6% 怎麼查、怎麼辦?
很多人從來沒查過,直到離職才發現少了一截;除了整個月沒提,另一種情況比較難察覺:「以多報少」,薪水 5 萬元,提繳工資卻是 3 萬多,專戶每個月照樣有錢進來,不仔細對很難發現。
查詢管道有四個[6]:
- 勞保局 e 化服務系統,用自然人憑證、健保卡加戶號,或手機認證登入
- 勞動保障卡,在發卡銀行的 ATM 查
- 郵政金融卡,先在郵局簽好查詢同意書,再到郵局 ATM 查
- 帶身分證明文件到勞保局或各地辦事處臨櫃查
查到之後做兩個比對:先看「提繳工資」,和你的月薪對到的分級表級距是否一致;再看每月進來的雇主提繳金額,是不是提繳工資的 6%(記得入帳有一到兩個月的時間差)。
如果發現不對:
- 先向公司人資反映;勞保局查證後也可以逕行更正提繳工資(條例第 15 條)
- 雇主沒有按時足額提繳,每逾一日加徵應提繳金額 3% 的滯納金,最高一倍(第 53 條)
- 因此受到損害的,可以向雇主請求賠償,這個請求權自離職時起 5 年內要行使(第 31 條)
- 不確定怎麼處理,可以打勞工諮詢申訴專線 1955
換工作、中斷幾年、還有舊制年資的人怎麼辦?
換工作不影響專戶,帳戶綁的是你本人;年資也是前後合併,只是中斷期間沒有提繳的月份不算。
如果你有一段時間是自營作業或接案,條例第 7 條第 2 項允許你自己提繳,那段年資就不會空白,這對差一兩年就滿 15 年、想保留月領選擇權的人特別有用。
2026 年對舊制勞工有兩項新規定:
7 月 17 日起,一直沿用舊制、沒有新制專戶的「純舊制勞工」,也可以在工資 6% 內自願提繳;自提後符合勞基法退休條件的,勞雇雙方合意可以把舊制退休金提前結算,全數存進勞保局的個人專戶(施行細則第 21-2 至 21-4 條)[20]。
8 月 1 日起,雇主不得拒絕勞工申請自提,拒絕的話勞工可以直接向勞保局申報(施行細則第 21 條)[15]。
勞退自提划算嗎?
要看你在意的是什麼。
划算的地方很具體:每一塊錢自提都是稅前的錢,邊際稅率越高越有感;進了專戶就有保證收益墊底;而且 60 歲前領不出來,不會被你自己挪去用(對存不住錢的人來說,這反而是優點)。
不划算的地方也很具體:60 歲前完全不能動用,買房、創業、急用都拿不出來;投資方式你不能選,報酬跟著整個勞退基金走;邊際稅率 5% 的人,節稅效果一年只有一千多元。
比較適合自提的是:收入穩定、手上已經有足夠緊急預備金、邊際稅率 12% 以上,或知道自己存不住錢的人。
剛出社會、手頭還很緊的人,先把緊急預備金存起來,再考慮自提不遲;畢竟自提比例一年內可以調整兩次(條例第 15 條第 1 項),不是決定了就不能改。
依你的年紀,現在可以先做什麼?
20、30 歲:先查一次提繳工資有沒有被少報,這件事越早發現,損失越小;自提可以從 1%、2% 開始,等緊急預備金夠了再往上調。
40、50 歲:把舊制年資和新制專戶分開列清楚,各自算一次;新制年資離 15 年還差多少,會決定你 60 歲時能不能選月領,如果你是純舊制,評估一下 2026 年新開放的自提與提前結算。
55 歲以上:上勞保局試算月退休金[21],同時查勞保年金的試算,把兩邊的金額、起領年齡(勞退 60 歲、勞保 65 歲)排在一張時間軸上;一次領或月領,在拿到第一筆月退休金之後還有 30 天可以改。
已經 60 歲還在工作:可以先領新制專戶,雇主仍會繼續提繳新的部分。
退休金整體該準備多少、勞保勞退和自己的儲蓄三個來源怎麼分工,可以看退休金計算:勞保、勞退、公教月領與一次領金額。
如果今天只做一件事,就登入勞保局 e 化服務系統,把最近 12 個月的提繳工資和薪資單對一次。
我的想法
我覺得勞工退休金新制是退休準備裡最確定、也最不夠用的一個油箱。
確定,是因為它幫你強迫儲蓄,雇主一定要加油,國家幫你操作,整段期間還有定存水準的保證收益墊底。
不夠用,是因為數字擺在那裡:以處境 B、年報酬 4% 來看,月領 13,301 元,大約是月提繳工資 4 萬元的三分之一(13,301÷40,000≈33%),而且只發到 83 歲左右,剩下的距離,要靠勞保年金,以及自己準備的那一份。
所以我覺得勞退不該被當成退休計畫的全部,比較適合把它看成一筆已經存在、由國家統一操作、自己無法調整的部位:算總資產時要算進去,但有它不代表就夠了。
一次領還是月領,我覺得在還拿不定主意的時候,先選月領是成本最低的做法,因為它多留了 30 天的選擇權,反過來則沒有。
自提的話,我覺得對收入穩定、稅率不低的人來說,它是一個蠻划算的強迫儲蓄工具;不過勞退的投資方式自己選不了,所以我覺得真正的資產配置,還是要落在自己能掌握的那一份:分散、低成本、長期持有,按照紀律定期再平衡。
飛行計畫一定會帶備用油,就是為了應付比預期更長的航程,退休也是,83 歲之後的那一段,就是你的備用油。
備用油,要自己帶。
退休金夠不夠,先看缺口有多大
勞保、勞退、公教年金加起來能領多少,和你想過的生活還差多少,加入官方 LINE 留言,阿爾發顧問和你一起看
常見問題
勞退 6 趴怎麼領?
年滿 60 歲就可以向勞保局申請,不必先離職:提繳年資滿 15 年,可以選月領或一次領;未滿 15 年只能一次領(《勞工退休金條例》第 24 條)。雇主提的 6% 和自提的部分在同一個專戶,申請時連同累積收益一起計算,年資以實際有提繳的期間計,換工作前後合併,沒有提繳的空窗期不算。
勞退 6% 怎麼算?自提要繳稅嗎?
雇主每月提繳月提繳工資的 6%,例如 40,100 元是 2,406 元,月薪再高也最多提到 15 萬元的 6%、每月 9,000 元;自提再選 1% 到 6%。自提的金額不計入當年度薪資所得,月提繳工資 4 萬元、自提 6%,一年 28,800 元,邊際稅率 12% 的人約少繳 3,456 元,退休時領出算退職所得,有定額免稅,多數人領勞退不會產生稅。
勞退新制月領可以領多久?
領到申請時的平均餘命為止:60 歲申請、平均餘命 23 年,大約領到 83 歲,不是終身;會領一輩子的是勞保老年年金。月領期間身故,專戶剩下的錢由遺屬或指定請領人領回。
勞退專戶 100 萬每個月可以領多少?
以 60 歲申請、現行利率 1.1473%、平均餘命 23 年計算,期初年金現值因子是 20.2397,1,000,000÷20.2397÷12≈每月 4,117 元,200 萬元約 8,235 元,300 萬元約 12,352 元,62 歲申請 100 萬元約 4,281 元,實際金額以申請時勞保局公告的計算基礎為準。
勞退選了月領可以改成一次領嗎?
2026 年 3 月 27 日起可以,但只有一次機會:月退休金首次撥付入帳之日起 30 日內向勞保局申請(施行細則第 33-1 條),先選一次領的人則不能改回月領。
怎麼查雇主有沒有幫我提繳勞退 6%?
登入勞保局 e 化服務系統,或用勞動保障卡、郵政金融卡在 ATM 查,也可以臨櫃查;比對提繳工資是否和你的月薪級距相符,再看雇主提繳是否為提繳工資的 6%;當月的提繳大約要一個多月後才看得到。
參考文獻
- [1] 勞動部(2026a,2月2日)。勞動基金114年度投資收益為歷年新高。https://www.mol.gov.tw/1607/1632/1633/87928/
- [2] 勞工退休金條例(2019年5月15日修正)。全國法規資料庫。https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=N0030020
- [3] 勞動基準法(2024年7月31日修正)。全國法規資料庫。https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=N0030001
- [4] 勞動部勞工保險局(2025年11月26日)。勞工退休金月提繳分級表。https://www.bli.gov.tw/0013083.html
- [5] 勞動部(2025b,11月28日)。因應投保薪資(月提繳)分級表修正,勞保局主動辦理投保薪資及提繳工資逕調作業。https://www.mol.gov.tw/1607/1632/1633/86680/
- [6] 勞動部勞工保險局(2026c,10月14日)。多元查詢管道,隨時掌握個人退休金專戶。勞動部。https://www.mol.gov.tw/1607/1632/1640/54960/
- [7] 勞動部勞工保險局(2022年1月5日)。勞保局澄清,新制勞退基金110年11月單月虧損,不會從勞工退休金個人專戶倒扣,請勞工朋友放心〔澄清稿〕。勞動部。https://www.mol.gov.tw/1607/1632/2660/48029/
- [8] 勞動部勞動基金運用局(2026b,10月1日)。公告勞工退休金條例退休基金以當地銀行二年期定期存款利率計算之最低保證收益率。https://www.blf.gov.tw/49200/49255/49261/49269/49277/73025/
- [9] 勞動部(2025a,10月8日)。「勞工個人退休金試算表」改版上線,退休金試算更方便。https://www.mol.gov.tw/1607/1632/1633/85739/
- [10] 勞工退休金條例施行細則(2026年7月15日修正)。全國法規資料庫。https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=N0030021
- [11] 勞動部勞工保險局(2024年4月1日)。自113年4月1日起適用之勞工退休金月退休金計算基礎。https://www.bli.gov.tw/0108333.html
- [12] 勞動部勞工保險局(2026a,8月7日)。月退休金計算基礎。https://www.bli.gov.tw/0018437.html
- [13] 勞工保險條例(2026年1月21日修正)。全國法規資料庫。https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=N0050001
- [14] 勞動部勞工保險局(無日期)。勞工年滿60歲,年資滿15年,可擇領勞退新制6%月退休金。https://events.bli.gov.tw/Activities/202511_02/
- [15] 勞動部(2026b,5月22日)。勞工退休金條例施行細則修正發布後,對於保障勞工、遺屬或指定請領人退休金權益已有成效。https://www.mol.gov.tw/1607/1632/1633/90611/
- [16] 財政部(2025年11月27日)。公告115年度綜合所得稅免稅額、標準扣除額、薪資所得特別扣除額、身心障礙特別扣除額、課稅級距及計算退職所得定額免稅之金額〔台財稅字第11404664070號〕。財政部賦稅署。https://www.dot.gov.tw/multiplehtml/06afbfc0e60e4ccb88f3f7f956aaacc7
- [17] 所得稅法(2026年9月11日修正)。全國法規資料庫。https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=G0340003
- [18] 勞動部勞動基金運用局(2023年2月1日)。全球金融市場震盪大幅下跌,勞動基金長期績效仍屬穩健,勞工權益均受保障。勞動部。https://www.mol.gov.tw/1607/1632/1640/57474/
- [19] 勞動部勞動基金運用局(2026a,8月3日)。全球金融市場震盪劇烈,勞動基金延續穩健表現。勞動部。https://www.mol.gov.tw/1607/1632/1633/96484/
- [20] 勞動部(2026c,7月15日)。勞動部修正發布「勞工退休金條例施行細則」,增加純舊制勞工自願提繳退休金及勞雇雙方合意提前結存退休金的選擇,以強化勞工退休生活保障。https://www.mol.gov.tw/1607/1632/1633/95515/
- [21] 勞動部勞工保險局(2026b,8月7日)。勞工退休金月退休金試算。https://www.bli.gov.tw/0104047.html
重要聲明
本文由阿爾發證券投資顧問股份有限公司編製,僅供參考,不構成任何金融商品之要約、招攬或推介,亦非針對特定投資人之個別投資建議或法律、稅務意見。文中試算之提繳工資、專戶金額與請領年齡均為假設情境,實際退休金以勞動部勞工保險局核定為準;相關法規如有修正,以最新公布內容為準。阿爾發證券投資顧問股份有限公司 115金管投顧新字第019號