

股市又跌了,要不要先賣?
跌這麼多,是不是該加碼?
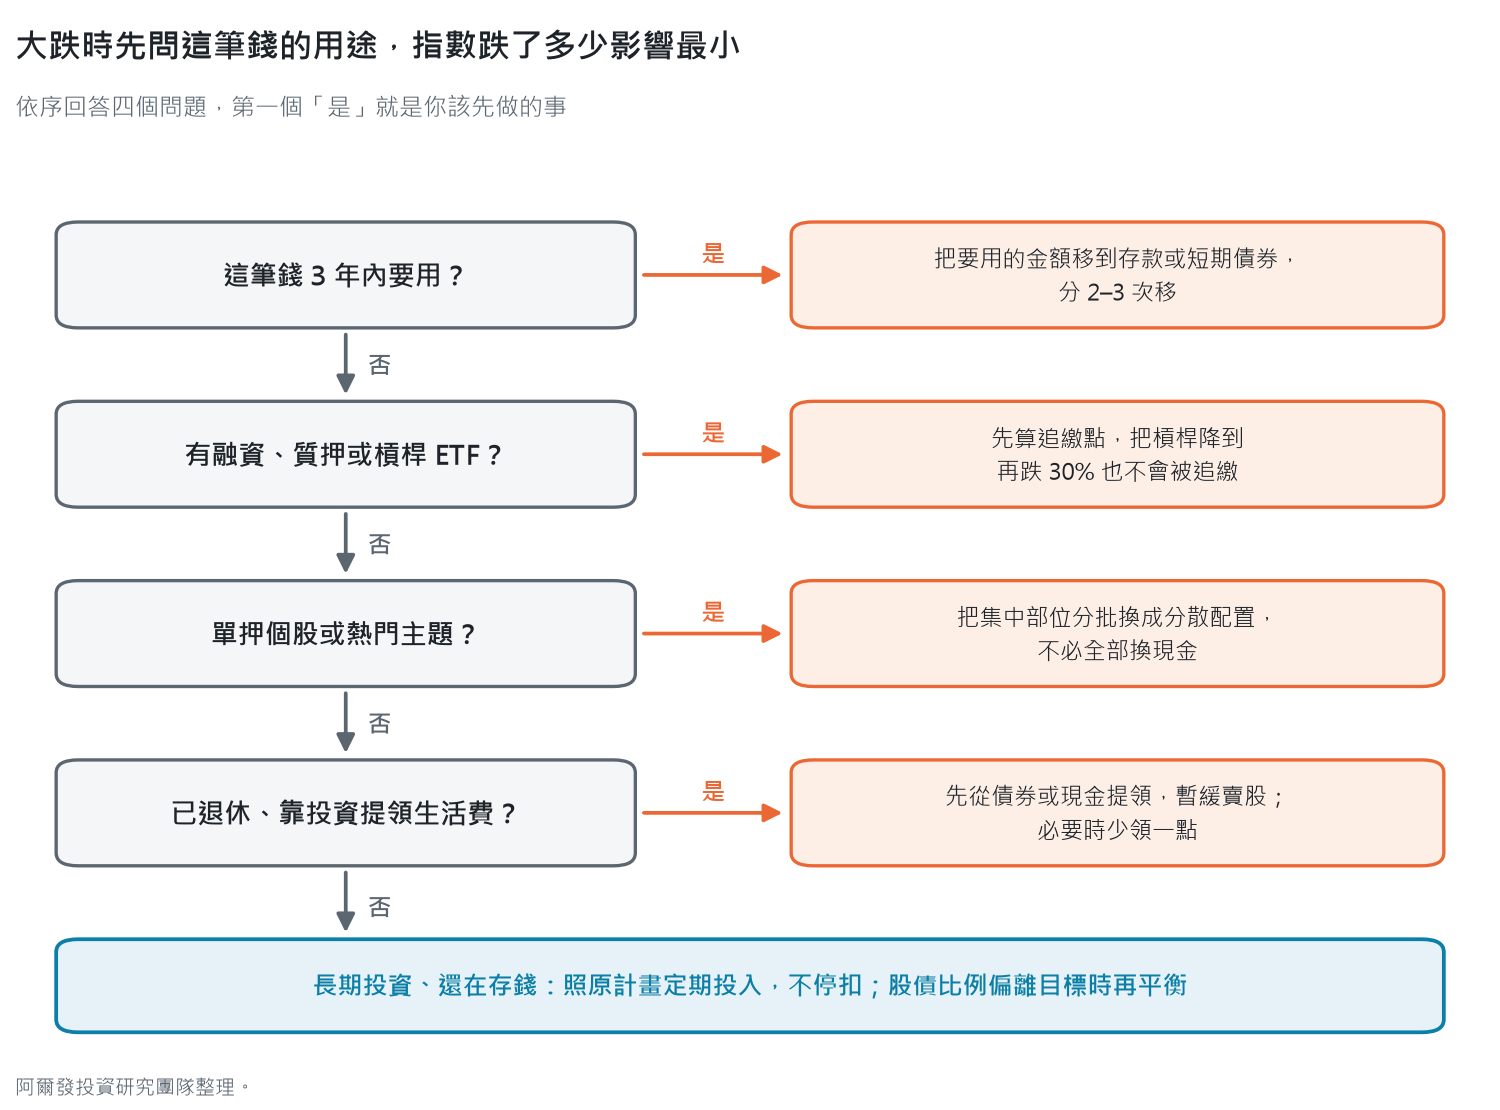
股市大跌時,投資人最常犯、代價也最高的錯誤,是在低點賣出、錯過隨後的反彈;該不該賣,取決於三件事:這筆錢幾年內要用、目前的股債配置偏離多少、有沒有槓桿或過度集中;指數這幾天跌了多少,影響最小。
下跌本身是常態,S&P 500 在 1980–2025 年的 46 年裡,每年從高點到低點平均跌 14.2%,其中 35 年全年仍收正報酬,台股加權指數 1998–2025 年平均每年最大跌幅 22.1%,28 年中有 20 年收正[2][3]。
這一波的跌幅還不深,台股加權指數 2026 年 10 月 19 日收 46,822.08 點,距 10 月 6 日高點 49,822.55 點跌 6.0%,S&P 500 10 月 16 日收 7,659.44 點,距 10 月 6 日高點 7,818.93 點跌 2.0%[2][3],兩者都還沒到「修正」(距高點 −10%)的程度。
歷史上跌幅 20–35% 的 2020 年與 2025 年,美股從低點回到前高約 3–5 個月,2000 年與 2008 年那種跌掉五成上下的空頭,S&P 500 從低點回到前高花了 4 年以上[2]。
打個比方,大跌像飛行途中遇到亂流,機身晃得很厲害,安全帶燈亮起,這時候最危險的動作,是打開艙門跳下去。
依你的情況決定:大跌時該做什麼
| 你的情況 | 大跌時的動作 | 理由 |
|---|---|---|
| 3 年內要用這筆錢(頭期款、學費、明年的稅) | 把要用的金額移到存款或短期債券,分 2–3 次移 | 美股 2022 年含息跌 24.5%,從高點到回到前高約 23 個月;2000 年超過 6 年[2] |
| 長期投資、還在存錢 | 照原計畫定期投入,不停扣 | 同樣金額買到更多單位;錯過反彈的代價大於多跌一段 |
| 已退休、靠投資提領生活費 | 先從債券或現金部位提領,暫緩賣股;必要時少領一點 | 退休初期遇到大跌又賣股,報酬順序風險會被放大 |
| 單押個股或熱門主題 | 把集中部位分批換成分散的配置,不必全部換現金 | 指數會靠成分股汰換回到前高,單一個股與主題不一定 |
| 用融資、質押或槓桿 ETF | 先算追繳點,把槓桿降到再跌 30% 也不會被追繳 | 被迫賣出會把帳面損失變成實際損失,等不到反彈 |
目錄:五種情況|錯過最好的 10 天|要不要加碼|多久回本|常見問題|想先了解股災怎麼發生,可讀1987 年黑色星期一
股市大跌該賣股票嗎?依這筆錢的用途分五種情況
同一天的大跌,對要用錢的人和還在存錢的人是兩件不同的事,先判斷自己屬於哪一種,再決定動作(同一架飛機上,有人下一站就要下機,有人要飛到終點)。
3 年內要用的錢:移出股市,分批移
股票從高點回到前高的時間沒有上限,S&P 500 總報酬指數(含股息再投入)2022 年 1 月 3 日到 10 月 12 日跌 24.5%,到 2023 年 12 月 13 日才回到前高,2000 年 9 月的高點,要到 2006 年 10 月才回來[2]。
3 年內要用的錢,例如頭期款、子女學費、明年要繳的稅,不適合放在股票,已經在股票裡的,大跌後把要用的金額移出,分 2–3 次執行,避免全部賣在最低的那一天,不急用的部分,照長期配置處理。
長期投資、還在存錢:照計畫投入
巴菲特在 1997 年致股東信裡問過一個問題,一輩子都要買漢堡、自己又不養牛的人,應該希望牛肉漲價還是跌價?未來五年都會持續買股票的人,道理相同,股價下跌對淨買方有利[7]。
還在累積資產的人,大跌時停止定期投入,等於放棄價格最低的那幾次買進,真正要處理的是比例,股票跌深之後,股債比例會偏離原本的設定,這時要做的是再平衡,也就是讓偏離航線的組合回到原本的航線。
T. Rowe Price 用 25 年資料比較了四種再平衡方式在熊市期間的效果,整理在市場回檔期間的再平衡效益。
已退休、靠投資提領:先動債券與現金
退休後的提領會把「先跌」的傷害放大,平均報酬相同,退休頭幾年先遇到大跌、又要賣股付生活費的帳戶,用完的時間會早很多。
大跌的那一年,生活費優先從債券與現金部位支應,股票暫時不賣,跌幅很深時,把當年的提領額暫時調降,也能延長資產可用的年數。
同樣的平均報酬,先跌與後跌的退休帳戶差多少,報酬順序風險是什麼有 1,000 萬元提領的試算。
單押個股或熱門主題:大跌是降低集中度的時機
指數會回到前高,是因為它會汰換成分股,單一個股沒有這個機制,Bessembinder 研究 1926–2016 年的美股,每七檔個股約有四檔,上市期間的累積報酬低於一個月期美國國庫券,整個股市的淨財富增加,來自表現最好的約 4% 公司[8]。
所以重押單一個股或主題的人,大跌時該問的是「如果這檔回不來,我承受得了嗎」,把集中部位分批換成全市場分散的配置,比全部換成現金更能保留反彈的機會。
兩種風險的差別在系統性風險是什麼,熱門主題基金的長期表現在主題型 ETF 值得買嗎。
用融資或槓桿:先算追繳點
台股融資以整戶擔保維持率計算(擔保品市值 ÷ 融資金額),低於 130% 時,證券商於當日收盤後通知補繳,投資人有 2 個營業日補足,未補足且維持率仍低於 130%,就會被處分擔保品[9][10]。
以融資成數六成試算,自備 40 萬元、融資 60 萬元,買進 100 萬元的股票,買進時維持率是 100 ÷ 60 = 166.7%,股票市值跌到 60 × 130% = 78 萬元就觸發追繳,也就是股價下跌 22%(簡化試算,未計利息與手續費)。
22% 的跌幅,台股在 2020、2022、2025 年都超過了[3]。
槓桿型 ETF 的風險來自另一個機制,也就是每日重設,指數跌 10% 後再漲 11.1% 會回到原點,兩倍槓桿 ETF 同期是先跌 20% 再漲 22.2%,結果是 −2.2%,來回震盪越久,落後越多。
用槓桿的人,大跌時優先要做的,是把槓桿降到「再跌 30% 也不會被追繳」的程度,亂流裡超載的飛機,最先撐不住。
從書、歷史與市場學投資,我們整理在《阿爾發觀點》電子報
賣掉再買回來要付多少代價?錯過最好的 10 天
大跌時賣出「先避一下」,最大的風險是錯過最好的那幾天,因為最好的日子常緊跟在最差的日子後面。
J.P. Morgan 統計 2006–2025 年,1 萬美元全程持有 S&P 500 總報酬指數,20 年後成為 80,619 美元、年化 11.0%,錯過這段期間漲幅最大的 10 天,只剩 35,866 美元、年化 6.6%[1],以同一段每日資料重算,結果一致[2],錯過 20 天、30 天、40 天的完整對照,在股票進場時機怎麼看。
台股的落差更大,以發行量加權股價報酬指數(含股息)計算 2006 年 1 月 2 日到 2025 年 12 月 31 日,新台幣 1 萬元全程持有成為 91,693 元、年化 11.7%,錯過最好的 10 天剩 50,492 元、年化 8.4%,錯過 20 天剩 33,193 元、年化 6.2%,錯過 30 天只剩 22,794 元、年化 4.2%[3](阿爾發投資研究團隊計算,錯過的日子以報酬 0 計,假設性試算,未計費用與稅負)。
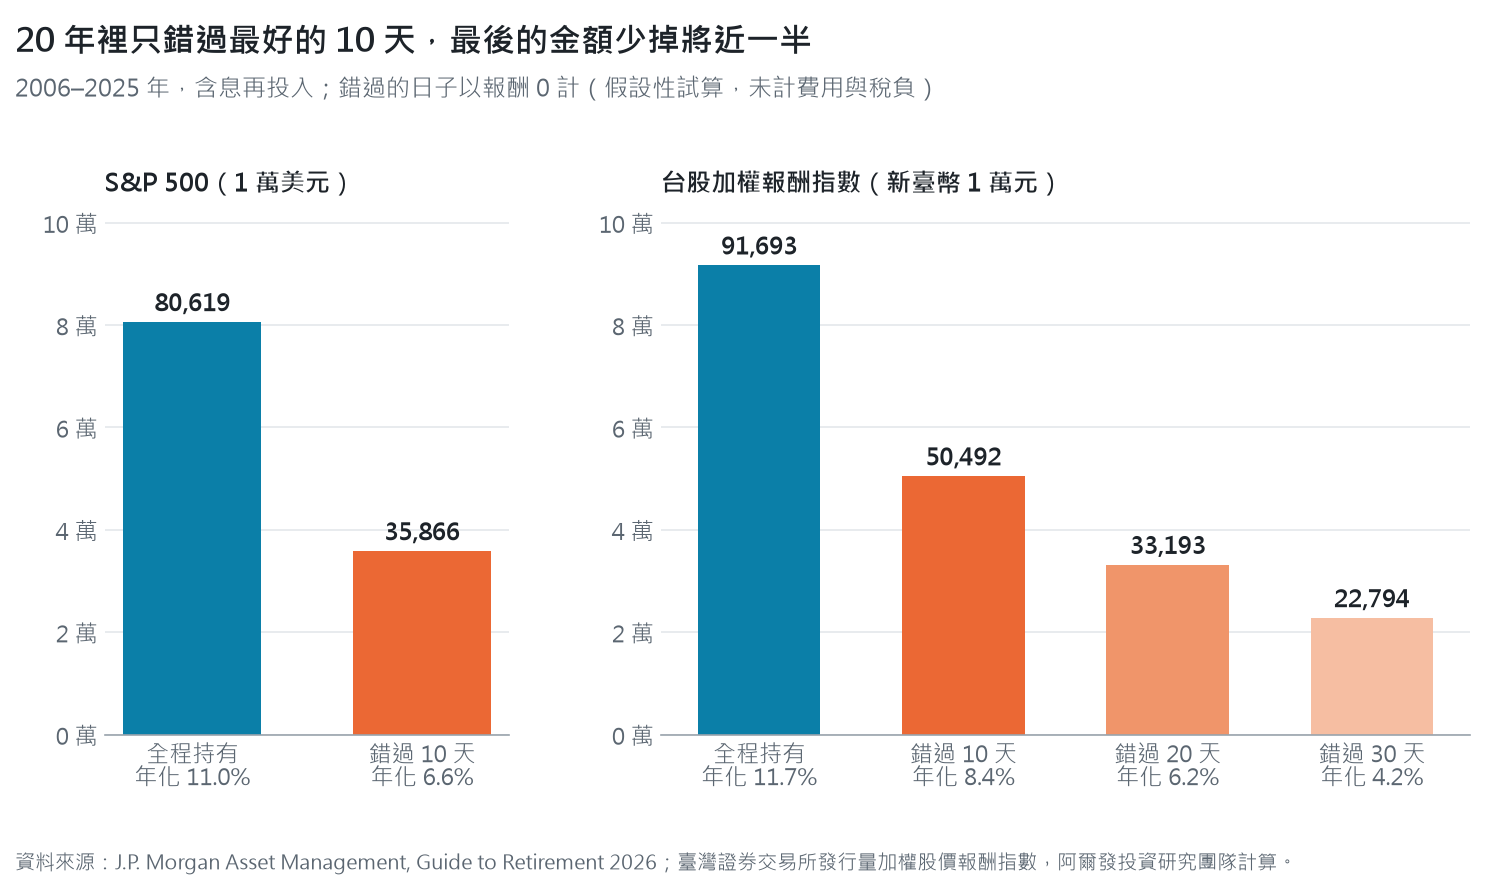
這 20 年裡,S&P 500 最好的 10 天有 6 天出現在最差 10 天的前後兩週內,2020 年 3 月 12 日跌 9.5%,隔天 3 月 13 日就漲 9.3%[2]。
台股同期最好的 10 天有 4 天落在最差 10 天的前後兩週內,最近一次是 2025 年 4 月,4 月 7 日跌 9.7%、4 月 9 日再跌 5.8%,4 月 10 日就漲 9.3%[3]。
亂流和晴空常常只隔幾分鐘,跳機的人,看不到雲層後面的那一段。
2020 年 3 月:三種操作的結果
2020 年疫情崩盤是最近一次完整的例子,美股於 2020 年 3 月 12 日、台股於 3 月 17 日收盤時,年初至今跌幅達 20%。
年初投入 1 萬元、全年持有不動的人,年底美股 S&P 500(含息)報酬 +18.4%、台股加權(含息)+27.1%,在虧損 20% 時賣出、等了 90 個交易日才買回的人則是 −10.4% 與 −6.9%[2][3](阿爾發投資研究團隊計算,賣出與買回皆以收盤價計,未計費用與稅負,賣出期間現金不計利息)。
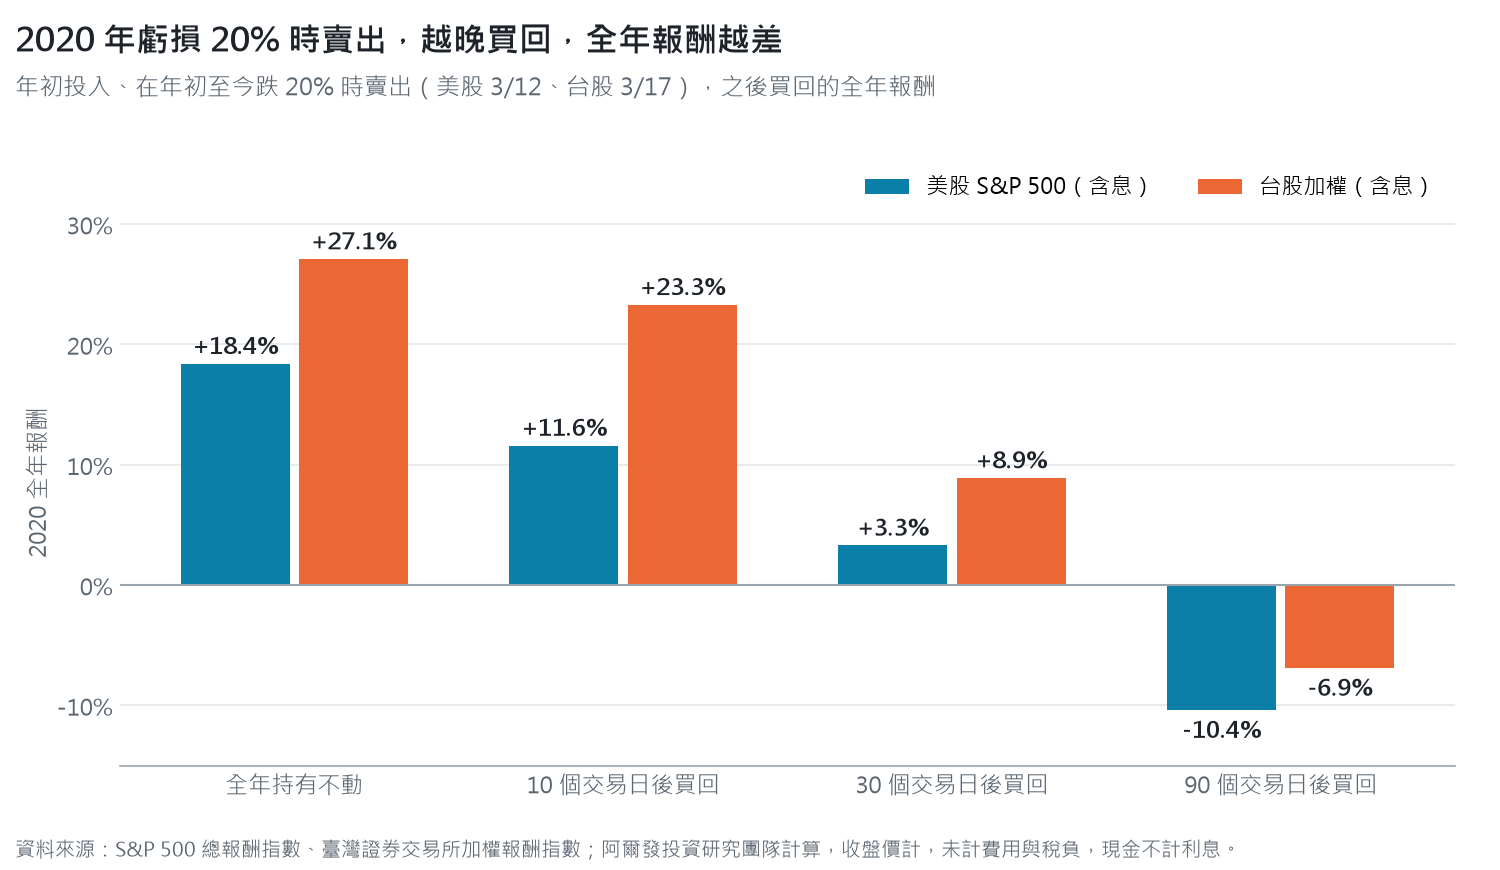
賣出後越晚回來,代價越大;等到「局勢明朗」的人,多半錯過了大半段反彈,S&P 500 在 2020 年 8 月 18 日就回到疫情前的高點[2]。
Dimensional 創辦人 David Booth 2025 年在《金融時報》的專欄用另一組數字說明同一件事,2000 年投入 1 萬美元於 Russell 3000 指數,到 2024 年底成長為 66,038 美元,只錯過 2008 年 11 月 28 日結束、表現最好的一週,剩 55,114 美元,錯過 2020 年 6 月 22 日結束、表現最好的三個月,剩 46,554 美元[5]。
他也區分了兩種調整,因人生變化而調整配置,是財務規劃,因為新聞而出場,比較接近賭博[5]。
錯過反彈不只是假設,Morningstar《Mind the Gap 2026》估計,2016–2025 年美國共同基金與 ETF 每年總報酬 9.9%,投資人實際拿到的金額加權報酬只有 8.7%,差距約 1.2 個百分點(9.9−8.7=1.2),主要來自買賣的時點[4]。
股市大跌要加碼嗎?用再平衡算出該買多少
要不要加碼、加多少,用目標配置算,不用猜底部,以 100 萬元、股六債四(60/40)的組合為例,大跌後回到 60/40 需要買回的股票金額:
| 情境 | 股票 | 債券 | 總值 | 股票占比 | 回到 60/40 要買進股票 |
|---|---|---|---|---|---|
| 原始配置 | 60 萬 | 40 萬 | 100 萬 | 60.0% | — |
| 股票跌 20%、債券持平 | 48 萬 | 40 萬 | 88 萬 | 54.5% | 4.8 萬元 |
| 股票跌 30%、債券漲 3% | 42 萬 | 41.2 萬 | 83.2 萬 | 50.5% | 7.92 萬元 |
| 股票跌 20%、債券跌 15%(2022 年型態) | 48 萬 | 34 萬 | 82 萬 | 58.5% | 1.2 萬元 |
試算:買進股票的資金來自賣出債券,或新投入的資金;未計交易成本。
以股票跌 30%、債券漲 3% 的情境為例,再平衡後持有股票 52.8 萬、債券 35.2 萬,如果股票之後漲 25% 回到原價,再平衡的組合是 101.2 萬元,沒有再平衡的是 100 萬元,如果股票再跌 20%,再平衡的組合是 77.44 萬元,沒有再平衡的是 78.4 萬元。
再平衡未必每次都比較好,它的作用是讓風險回到你原本選的水準,就像按既定航線飛行,目的不是飛得最快,是確定飛得到。
T. Rowe Price 用 1998–2023 年的滾動 10 年資料研究,股票 60% 的組合在含熊市的期間,以 3 個百分點為容忍區間再平衡,平均年化報酬 6.48%,不再平衡為 6.11%[6],研究細節與四種再平衡方式的比較,在市場回檔期間的再平衡效益。
手上有一筆新資金想趁大跌投入的人,也用同一把尺,先決定這筆錢放進去之後的股債比例,再一次或分批投入,一次投入與分批投入的差別,在單筆投資 vs 定期定額哪個好。
股市大跌後多久回本?台股與美股歷次大跌時間表
| 大跌 | 市場 | 高點 → 低點 | 跌幅 | 低點回到前高(價格指數) | 低點回到前高(含息) |
|---|---|---|---|---|---|
| 1987 黑色星期一 | 美股 | 1987-08-25 → 1987-12-04 | −33.5% | 1989-07-26,約 20 個月 | — |
| 2000 網路泡沫 | 美股 | 2000-03-24 → 2002-10-09 | −49.1% | 2007-05-30,約 4.6 年 | 約 4.0 年 |
| 2000 網路泡沫 | 台股 | 2000-02-17 → 2001-10-03 | −66.2% | 2017-06-05,約 15.7 年 | — |
| 2008 金融海嘯 | 美股 | 2007-10-09 → 2009-03-09 | −56.8% | 2013-03-28,約 4.1 年 | 約 3.1 年 |
| 2008 金融海嘯 | 台股 | 2007-10-29 → 2008-11-20 | −58.3% | 2015-04-24,約 6.4 年 | 約 2.1 年 |
| 2020 新冠疫情 | 美股 | 2020-02-19 → 2020-03-23 | −33.9% | 2020-08-18,約 5 個月 | 約 5 個月 |
| 2020 新冠疫情 | 台股 | 2020-01-14 → 2020-03-19 | −28.7% | 2020-07-09,約 4 個月 | 約 4 個月 |
| 2022 升息 | 美股 | 2022-01-03 → 2022-10-12 | −25.4% | 2024-01-19,約 15 個月 | 約 14 個月 |
| 2022 升息 | 台股 | 2022-01-04 → 2022-10-25 | −31.6% | 2024-02-15,約 16 個月 | 約 9 個月 |
| 2025 關稅 | 美股 | 2025-02-19 → 2025-04-08 | −18.9% | 2025-06-27,約 3 個月 | 約 3 個月 |
| 2024–25 回檔(含關稅) | 台股 | 2024-07-11 → 2025-04-09 | −28.7% | 2025-08-18,約 4 個月 | 約 4 個月 |
資料來源:美股為 S&P 500 指數與 S&P 500 總報酬指數(1988 年起);台股為發行量加權股價指數與發行量加權股價報酬指數(2003 年起);皆以收盤價計,阿爾發投資研究團隊計算[2][3]。
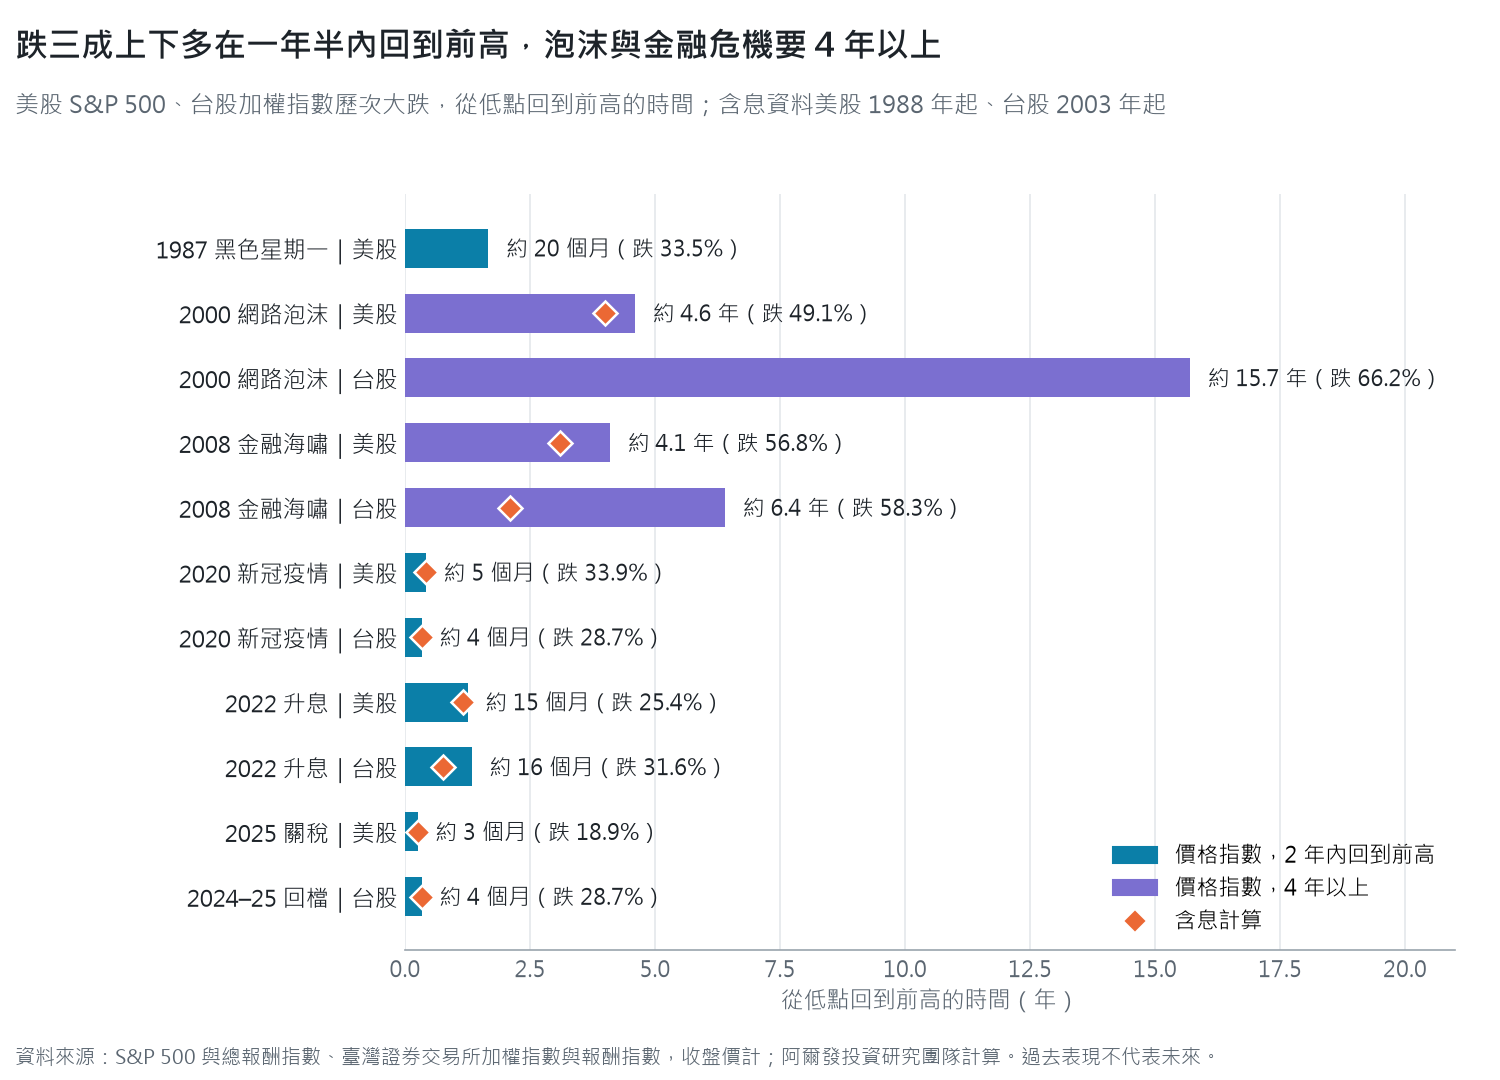
每一次大跌最後都回到了前高,差別在時間:跌三成上下、企業獲利沒有崩壞的,多在 3–16 個月內回來;伴隨泡沫破裂或金融危機的,含息也要 2–4 年。
台股價格指數不含股息,台股現金殖利率又高於美股,含息計算的回本時間明顯較短,2008 年從 6.4 年縮短為約 2.1 年。
這也是「3 年內要用的錢不放股票」的原因,沒有人能事先知道這一次是 4 個月還是 4 年,歷次股災事前有沒有前兆、1987 年那一天發生了什麼,整理在1987 年黑色星期一:股市崩盤前兆,多半事後才看得清。
為什麼大跌時很難照計畫走?事先做好三件事
大跌時想賣,是正常反應,帳戶每天縮水、新聞與社群一片悲觀、身邊的人紛紛停損,恐懼與從眾會一起推著人做決定,在那個當下靠意志力很難,靠的是事先的準備(飛行員也是在模擬機裡把緊急狀況練熟,不是等到真的遇上才想):
- 事先寫下大跌時要做什麼,例如「股債比例偏離目標到某個幅度就再平衡」「3 年內要用的錢不放股票」,冷靜時寫好的規則,比臨場判斷可靠,這種做法叫尤利西斯合約,從電影《奧德賽》看投資與人生的尤利西斯合約用一個故事說明
- 減少看盤與財經新聞的次數,看得越頻繁,越容易把每天的波動當成需要回應的事件
- 把投資和人生的時間表對齊,不跟著新聞的時間表,Booth 給投資人的三個原則之一,就是依自己的人生節奏調整,不依新聞[5]
我的想法
我覺得大跌時最難的,不是判斷,是忍住不做事。
錯過最好的 10 天那張圖,我覺得是整篇最刺眼的一張,S&P 500 的 20 年年化報酬從 11.0% 掉到 6.6%,只因為少了 10 天,而那 10 天有一大半就藏在最難熬的那幾週裡面。
所以「先賣掉,等明朗再回來」聽起來很合理,說實在,執行起來幾乎做不到,2020 年等了 90 個交易日才回來的人,全年從 +18.4% 變成 −10.4%。
不過我也不覺得大跌時什麼都不用想,3 年內要用的錢、退休後的提領、單押的個股、身上的槓桿,這四種情況真的要動,而且最好在亂流來之前就動。
剩下的長期資金,我覺得最好的做法很無聊,照原本的比例投入,偏離了就再平衡,把新聞的音量轉小一點。
這一波會跌多深、多久回來,我不知道,沒有人知道。
不過遇到亂流,我會繫好安全帶,照航線飛。
多年後重讀,依然受用的投資洞察
《阿爾發觀點》每一封有一篇專家觀點、一個理財案例、一句理財金句,免費訂閱,隨時可退訂
常見問題
股市大跌要全部賣掉嗎?
多數情況不需要,3 年內要用的錢應該移出股市,用槓桿的人應該先降槓桿,長期投資的部分,全部賣出會面臨「何時買回」的問題,而錯過最好的 10 天,S&P 500 在 2006–2025 年的年化報酬就從 11.0% 降到 6.6%[1]。
股市大跌是加碼的好時機嗎?
對長期投資、資金 5 年以上不會動用的人,大跌後買進的價格較低,但加碼金額應由目標股債比例決定,不要用猜測的底部決定,60/40 組合在股票跌 20% 後,每 100 萬元約需買回 4.8 萬元股票才回到原比例。
股市大跌後通常多久會回來?
依跌幅與原因差很多,S&P 500 在 2020 年從低點回到前高約 5 個月、2025 年約 3 個月,2000 年網路泡沫與 2008 年金融海嘯,價格指數從低點回到前高都超過 4 年,含息計算約 3–4 年[2]。
定期定額遇到股市大跌要停扣嗎?
長期投資的定期投入不需要停,停扣等於放棄價格最低時的買進,需要調整的是股債比例,用再平衡處理。
大跌時換成現金,等落底再買回來可以嗎?
歷史上很難做到,2020 年 3 月虧損 20% 時賣出的美股投資人,10 個交易日後買回,全年報酬從 18.4% 降到 11.6%,90 個交易日後才買回,全年是 −10.4%[2]。
延伸閱讀
- 1987年黑色星期一:股市崩盤前兆,多半事後才看得清:適合想知道股災怎麼發生、有沒有前兆的人
- 市場回檔期間的再平衡效益:適合想知道大跌時再平衡要怎麼做、效果多大的人
- 報酬順序風險是什麼?退休前後最怕先跌:適合已退休或快退休、擔心提領遇上大跌的人
參考文獻
- [1] J.P. Morgan Asset Management. (2026). Guide to retirement 2026(GTR 41, Impact of being out of the market; data as of December 31, 2025). https://am.jpmorgan.com/content/dam/jpm-am-aem/global/en/insights/retirement-insights/guide-to-retirement-us.pdf
- [2] S&P Dow Jones Indices. (2026). S&P 500 and S&P 500 total return index daily closes, 1970–2026 [Data set]. Yahoo Finance. 2026 年 10 月 19 日擷取;阿爾發投資研究團隊計算。https://finance.yahoo.com/quote/%5EGSPC/history
- [3] 臺灣證券交易所(2026)。發行量加權股價指數、發行量加權股價報酬指數歷史資料。2026 年 10 月 19 日擷取;阿爾發投資研究團隊計算。https://www.twse.com.tw/zh/indices/taiex/mfi94u.html
- [4] Ptak, J. (2026, August 6). Mind the gap 2026. Morningstar. https://www.morningstar.com/business/insights/research/mind-the-gap
- [5] Booth, D. (2025). In shaky times, investors should hold their nerve. Financial Times;Dimensional Fund Advisors 轉載。https://www.dimensional.com/us-en/newsroom/david-booth-in-the-ft-in-shaky-times-investors-should-hold-their-nerve
- [6] T. Rowe Price. (2023). What’s the best approach for portfolio rebalancing? https://www.troweprice.com/content/dam/iinvestor/resources/insights/pdfs/whats-the-best-approach-for-portfolio-rebalancing.pdf
- [7] Buffett, W. E. (1998, February 27). Chairman’s letter 1997. Berkshire Hathaway. https://www.berkshirehathaway.com/letters/1997.html
- [8] Bessembinder, H. (2018). Do stocks outperform Treasury bills? Journal of Financial Economics, 129(3), 440–457. https://doi.org/10.1016/j.jfineco.2018.06.004
- [9] 中央社(2022 年 9 月 29 日)。證交所:台股擔保維持率均值 157%,未達斷頭門檻 130%。科技新報。https://finance.technews.tw/2022/09/29/taiwan-stock-guarantee-maintenance-rate/
- [10] 黃彥宏(2026 年 8 月 3 日)。證交所重申:信用交易擔保維持率採整戶管理 籲投資人評估風險。經濟日報。https://udn.com/news/story/7251/9668168
重要聲明
本文由阿爾發證券投資顧問股份有限公司編製,僅供參考,不構成任何金融商品之要約、招攬或推介,亦非針對特定投資人之個別投資建議;投資人應依自身財務狀況、投資目標與風險承受度審慎評估,並自行承擔投資風險。文中歷史統計係以歷史指數計算,未扣除費用與稅負,不代表任何實際帳戶績效;情境試算為假設條件下之結果,非對未來市場走勢之預測或保證。過去績效不代表未來表現。融資與槓桿型商品可能造成超過原始投入之損失。阿爾發證券投資顧問股份有限公司 115金管投顧新字第019號